
Pour une demande RS&DE défendable, conservez contemporainement vos protocoles d’essai, vos registres d’essais ou cahiers de laboratoire, votre code horodaté, vos feuilles de temps liées aux projets, vos photos et prototypes, ainsi que vos feuilles de travail financières. Ces éléments correspondent directement aux lignes 270 à 282 du formulaire T661, qui servent de feuille de route à l’examinateur de l’Agence du revenu du Canada.
En bref:
- Les lignes 270 à 282 du T661 doivent correspondre aux pièces réellement disponibles, décrites brièvement et renvoyées dans une annexe indexée.
- Chaque preuve technique doit relier l’incertitude initiale à l’essai, au résultat et à l’apprentissage ; un protocole se rédige avant les essais.
- Les feuilles de temps doivent associer chaque bloc d’heures à un projet et à une tâche, tandis que les dépenses exigent factures et calculs explicatifs.
- Conservez les preuves techniques et financières au moins six ans ; la demande doit généralement être déposée dans les douze mois suivant l’échéance fiscale applicable.
Table des matières
- Ce que demande le formulaire T661 aux lignes 270 à 282
- Preuves techniques à recueillir pour appuyer l’admissibilité
- Preuves financières et administratives à préparer pour l’examinateur
- Organiser et conserver vos preuves pour faciliter l’examen
- Préparer la réunion d’examen et répondre aux demandes de l’ARC
- Ce que nous observons dans les dossiers réels
- Comment nous accompagnons la constitution de vos preuves d’essai RS&DE
- Questions fréquentes
- Sources
Ce que demande le formulaire T661 aux lignes 270 à 282
Les lignes 270 à 282 du T661 ne sont pas une simple formalité administrative. Elles constituent la section où vous déclarez quels types de preuves appuient vos travaux, et c’est souvent la première chose qu’un examinateur consulte avant même de lire vos descriptions techniques. Ces lignes demandent au déclarant d’indiquer quelles preuves sont disponibles pour appuyer les travaux visés par la demande, qu’il s’agisse de protocoles, de registres d’essais, de rapports, de photos ou de prototypes.
L’erreur la plus fréquente consiste à cocher des cases sans réfléchir à ce qui se trouve réellement dans vos dossiers. Un examinateur qui lit « registres d’essais disponibles » s’attend à voir des documents datés, organisés et directement liés aux projets déclarés. Quand ce n’est pas le cas, la crédibilité de l’ensemble de la demande en souffre, même si le travail de recherche était légitime.
Pour utiliser ces lignes comme une véritable liste de contrôle, procédez par étapes :
- Dressez d’abord l’inventaire réel de ce que votre équipe a produit pendant l’année : cahiers, courriels de décision, versions de code, relevés d’essais.
- Associez chaque type de document à la ligne correspondante du T661 plutôt que de cocher par automatisme.
- Rédigez une description courte, en une ou deux phrases, pour chaque catégorie de preuve retenue, en précisant le format et la période couverte.
- Joignez une annexe indexée qui renvoie précisément à ces lignes, plutôt que de livrer un bloc de documents en vrac.
Cette annexe indexée fait toute la différence. Un examinateur financier ou technique qui reçoit un dossier avec une table des matières claire, où chaque pièce porte une référence du type « Annexe B, lignes 272 à 274, cahier de laboratoire du projet X », passe moins de temps à chercher et davantage à évaluer le fond. À l’inverse, un dossier où les preuves sont mélangées sans structure invite presque mécaniquement à des demandes de renseignements supplémentaires.
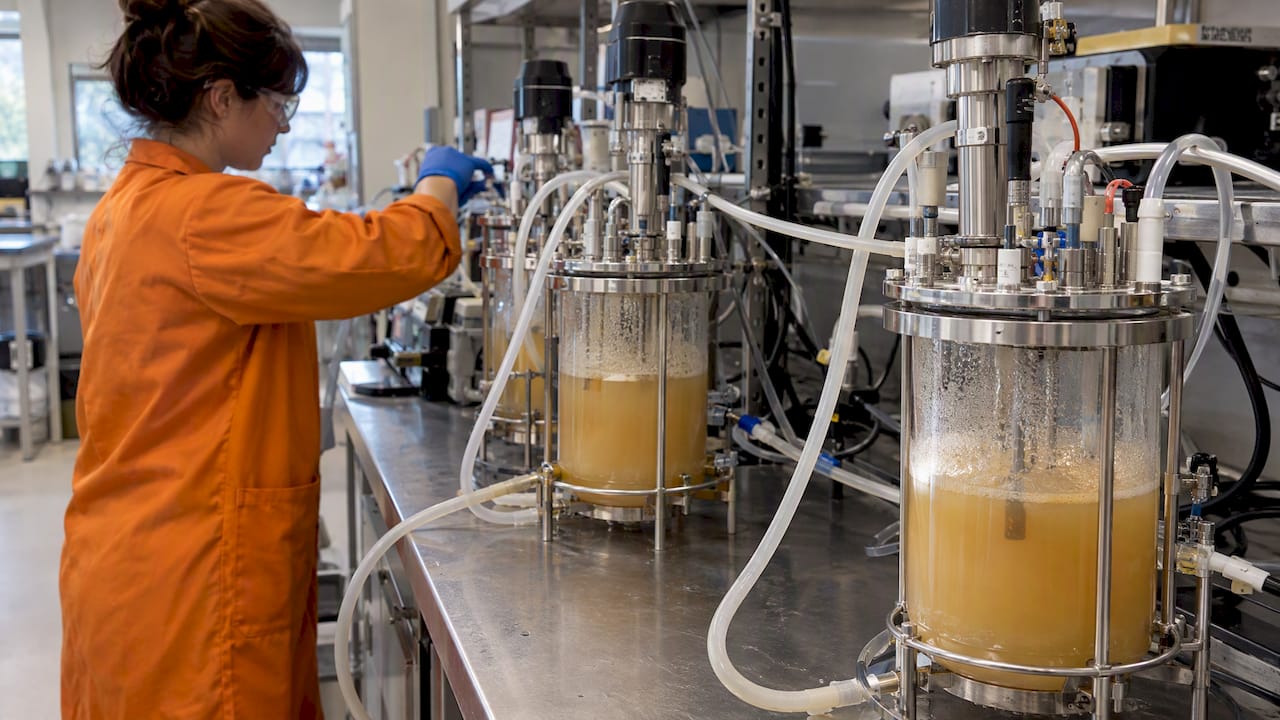
Un exemple concret aide à comprendre la logique. Si votre entreprise a mené des essais sur un nouveau procédé de fermentation, vous pourriez indiquer à la ligne concernant les registres d’essais : « Journal de laboratoire tenu quotidiennement du 14 janvier au 30 mars, incluant les paramètres de température, les écarts observés et les ajustements de protocole. » Cette seule phrase, rattachée à la bonne ligne, vaut plus que dix pages de description générale sans preuve datée à l’appui. Le guide pratique sur le formulaire T661 détaille d’ailleurs comment formuler ces descriptions pour chaque type de travaux.
Preuves techniques à recueillir pour appuyer l’admissibilité
L’admissibilité technique repose sur une chaîne logique précise : une incertitude technologique, un essai mené pour la résoudre, un résultat observé et un apprentissage qui en découle. Chaque pièce de preuve que vous conservez devrait pouvoir se rattacher à l’un de ces quatre maillons. Voici les catégories qui reviennent le plus souvent dans les dossiers solides.
- Protocoles d’essai. Un protocole minimal décrit l’hypothèse testée, les paramètres variés, la méthode de mesure et le critère de réussite ou d’échec. Il n’a pas besoin d’être long, mais il doit exister avant que l’essai ne commence, pas être reconstitué après coup.
- Registres de projet et cahiers de laboratoire. Ces documents retracent, jour après jour, les décisions prises, les obstacles rencontrés et les ajustements apportés. Ils sont particulièrement convaincants lorsqu’ils montrent des itérations : un premier essai qui échoue, une hypothèse révisée, un second essai qui confirme ou infirme la nouvelle direction.
- Versions de code horodatées. Pour les projets logiciels, les dépôts de code avec historique de versions constituent une preuve contemporaine difficile à contester. La progression des commits, avec leurs messages descriptifs, raconte souvent mieux l’histoire de la résolution d’incertitude qu’un rapport rédigé en fin d’année.
- Photos, vidéos et prototypes. Un prototype physique conservé, ou à défaut des photos datées de ses itérations successives, illustre concrètement les tentatives et leurs limites. Les résultats chiffrés qui accompagnent ces images, comme des mesures de performance ou de rendement, doivent être interprétés : un chiffre seul ne démontre rien sans explication de ce qu’il révèle sur l’incertitude testée.
Conseil de pro : avant de classer une preuve, demandez-vous si elle répond à la question « pourquoi ne savait-on pas déjà comment faire cela ? ». Si la réponse n’apparaît pas clairement dans le document, ajoutez une ligne d’explication plutôt que de le laisser parler seul.
La règle pratique qui unit toutes ces preuves est simple à énoncer, plus difficile à appliquer avec rigueur : chaque élément doit se rattacher explicitement à la chaîne incertitude, essai, résultat, apprentissage. Un rapport d’essai qui ne mentionne jamais ce qui était incertain au départ, même bien écrit, laisse l’examinateur deviner. Les meilleures preuves sont celles qui rendent cette chaîne visible sans effort d’interprétation.
Preuves financières et administratives à préparer pour l’examinateur
Un examen RS&DE comporte presque toujours un volet financier distinct du volet technique, mené par un examinateur qui se concentre sur la validité des dépenses réclamées plutôt que sur le mérite scientifique des travaux. Les pièces attendues ici sont différentes et tout aussi exigeantes en précision.
Les feuilles de temps constituent souvent le point faible des dossiers. Un relevé d’heures qui indique simplement « recherche » pour chaque employé, sans lien avec un projet ou une tâche précise, ne suffit pas à justifier l’allocation des salaires. Le niveau de détail attendu associe chaque bloc d’heures à un projet nommé et, idéalement, à une activité spécifique comme « essai du prototype B » ou « débogage de l’algorithme de tri ».
- Documentez les coûts directs, matériaux, prototypes et services professionnels, avec les factures correspondantes et une note qui relie chaque achat à un projet précis.
- Préparez des feuilles de travail explicatives qui montrent comment vous êtes passé des relevés de paie bruts au montant final réclamé pour chaque catégorie de dépense.
- Indexez vos factures et contrats par projet et par année, de façon à pouvoir les retrouver en quelques minutes pendant une réunion d’examen.
- Conservez tous ces documents pendant au moins six ans, comme l’exige la politique de l’ARC en matière de tenue de registres.
Les examinateurs financiers s’attendent précisément à ce type de feuilles de travail explicatives et à une table des matières indexée pour comprendre comment chaque montant a été calculé. Un dossier qui présente clairement cette traçabilité, du registre de paie jusqu’au chiffre inscrit sur le T661, réduit considérablement le nombre d’échanges nécessaires pour clore l’examen.
Organiser et conserver vos preuves pour faciliter l’examen
La meilleure documentation du monde perd de sa valeur si elle est impossible à retrouver au moment où l’ARC la demande. L’organisation de vos preuves mérite autant d’attention que leur collecte initiale.
Sur le plan des formats, privilégiez le PDF/A pour les documents archivés, des dépôts de code avec des étiquettes de version claires, et des photos en haute résolution accompagnées d’une légende datée. Ces choix facilitent la lecture plusieurs années après les faits, quand les formats propriétaires ou les fichiers non étiquetés deviennent difficiles à interpréter.
La datation et la signature des documents comptent plus qu’on ne le pense. Un journal de laboratoire signé et daté à chaque entrée vaut nettement plus qu’un compte rendu rédigé six mois plus tard, même si le contenu semble identique. Le guide de l’ARC sur le processus d’examen le confirme : les meilleures preuves sont contemporaines, comme les journaux de bord, les courriels de décision ou les versions de code horodatées, plutôt que des rapports rédigés après coup.
Les demandeurs récurrents bénéficient d’un examen plus ciblé lorsque leurs dossiers antérieurs sont bien tenus, selon le même guide d’examen, ce qui signifie qu’investir dans une bonne organisation documentaire une année rapporte des bénéfices les années suivantes.
Une structure de dossier pratique comprend généralement :
- Un sommaire qui résume les projets déclarés et leur statut dans la demande.
- Un index qui renvoie chaque pièce justificative à la ligne du T661 qu’elle appuie.
- Des feuilles de travail séparées pour les aspects techniques et financiers.
- Un système de sauvegarde avec contrôle d’accès et horodatage automatisé des modifications.
Notre article sur les preuves contemporaines détaille des exemples concrets de ce type de structure appliquée à différents secteurs.
Préparer la réunion d’examen et répondre aux demandes de l’ARC
Un examen RS&DE implique généralement deux intervenants de l’ARC : un conseiller en recherche et technologie, le CRT, qui évalue l’admissibilité scientifique des travaux, et un examinateur financier, l’EF, qui valide les dépenses réclamées. Le guide de l’ARC à l’intention des demandeurs décrit un déroulé type : un début de processus, une réunion d’examen, puis d’éventuelles demandes de renseignements supplémentaires, avant une conclusion qui prend la forme d’un rapport d’admissibilité ou de redressements proposés.
- Avant la réunion, rassemblez vos documents indexés et préparez une table des matières qui suit l’ordre des lignes du T661, avec des copies prêtes à remettre.
- Pendant la réunion, présentez la chaîne logique de chaque projet, de l’incertitude de départ jusqu’aux résultats observés, en vous appuyant sur les preuves contemporaines plutôt que sur des explications verbales seules.
- Après la réunion, si l’ARC envoie des demandes supplémentaires, respectez les délais indiqués et répondez point par point, en citant les documents déjà fournis plutôt qu’en répétant des arguments généraux.
Les nouveaux demandeurs doivent s’attendre à davantage d’explications et d’échanges, tandis que les entreprises qui ont déjà traversé un examen avec des dossiers solides bénéficient souvent d’un processus plus ciblé. Notre article sur ce que signifie vraiment un examen RS&DE va plus loin sur le déroulement concret de ces rencontres.
Quand le volume de preuves à organiser ou la complexité technique du dossier dépasse les ressources internes disponibles, un accompagnement externe pour la rédaction technique et la défense du dossier devient souvent la option la plus rapide pour éviter les redressements.
Ce que nous observons dans les dossiers réels
Les dossiers qui subissent des redressements partagent presque toujours la même lacune : des preuves rédigées après coup, qui racontent une histoire de recherche sans jamais montrer le moment où l’incertitude existait réellement. Un rapport de fin d’année, aussi bien écrit soit-il, ne remplace pas un cahier tenu pendant les essais.
À l’inverse, nous avons vu des dossiers où un simple historique de commits horodaté, ou une série de courriels internes datés discutant d’un échec d’essai, a suffi à convaincre un examinateur que la chaîne incertitude, essai, résultat tenait la route. La différence ne tient pas à la quantité de documents, mais à leur capacité à prouver qu’ils existaient avant que le résultat ne soit connu.
Pour un dirigeant qui prépare une soumission, la question à se poser chaque semaine pendant l’année de recherche reste la même : si un examinateur demandait aujourd’hui une preuve datée de cet essai, en aurions-nous une ?
— Alexandre
Comment nous accompagnons la constitution de vos preuves d’essai RS&DE
Rassembler des preuves défendables demande du temps que la plupart des équipes techniques préfèrent consacrer à leurs projets plutôt qu’à la paperasse fiscale. C’est précisément là que notre accompagnement fait la différence : nous prenons en charge la rédaction technique des descriptions de projets, la préparation du T661 ligne par ligne, et la construction des feuilles de travail financières attendues par les examinateurs.
Notre équipe multidisciplinaire réunit fiscalistes et experts techniques capables de comprendre les enjeux propres à des secteurs comme l’agriculture, la biotechnologie ou l’aérospatiale, et d’adapter la documentation à ces réalités. Nous avons accompagné de nombreuses entreprises pour structurer leurs dossiers et défendre leurs réclamations jusqu’en litige, le cas échéant.
Nos services couvrent :
- La rédaction de projets de recherche et développement conformes aux attentes de l’ARC.
- La maximisation de votre réclamation RS&DE à partir des travaux réellement admissibles.
- Le suivi et le soutien complet lors d’une vérification.
- La soumission d’un dossier aux oppositions et la représentation devant la Cour canadienne de l’impôt en cas de litige.
Pour une évaluation de votre dossier avant la prochaine date limite de production, consultez notre page de services.
Questions fréquentes
Combien de temps conserver les preuves d’une demande RS&DE ?
La loi fiscale et la politique de l’ARC exigent la conservation des registres pendant au moins six ans, incluant les documents électroniques et journaux de projet nécessaires pour vérifier les dépenses et l’admissibilité. Cette durée s’applique aussi bien aux preuves techniques qu’aux documents financiers.
Quels types de documents l’ARC accepte comme preuves d’essai ?
L’ARC accepte une gamme étendue de documents, incluant les documents de planification, le code source, les registres d’essais, les procès-verbaux, les photos, les vidéos, les prototypes, les échantillons et les registres de paie liés au projet. L’essentiel est que ces documents soient datés et spécifiques aux travaux déclarés.
Qu’est-ce qu’une preuve contemporaine et pourquoi compte-t-elle autant ?
Une preuve contemporaine est un document créé au moment même où les travaux ou les essais ont lieu, comme un journal de bord ou une version de code horodatée, plutôt qu’un compte rendu rédigé après coup. L’ARC privilégie ce type de documentation parce qu’elle reflète fidèlement la réalité des essais, sans reconstruction rétrospective.
Quelle est la date limite pour produire une demande RS&DE ?
La date limite est généralement fixée à 12 mois après la date d’échéance de production de la déclaration de revenus applicable à votre entreprise. Le non-respect de ce délai entraîne généralement la perte du droit à la réclamation pour l’année visée.
Comment HLP peut nous aider à préparer nos preuves d’essai ?
Notre équipe rédige les descriptions techniques, prépare le formulaire T661 et construit les feuilles de travail financières attendues par les examinateurs, en plus d’assurer le suivi lors d’une vérification ou d’un litige. Vous pouvez consulter notre page de services pour une évaluation de votre dossier.
No responses yet