
Le T661 est le formulaire que toute entreprise canadienne dépose pour réclamer les crédits d’impôt RS&DE, et son cœur se joue dans la Partie 2. Trois priorités déterminent le sort de votre demande : soigner les narratifs techniques des lignes 242, 244 et 246, respecter le délai de 18 mois pour les sociétés, et joindre l’annexe T2SCH31 (ou le formulaire T2038(IND) pour les particuliers). Le guide T4088 reste la référence à consulter avant de commencer à rédiger.
En bref:
- La Partie 2 doit raconter la progression scientifique du projet en respectant une limite totale de 1 400 mots, en se concentrant sur une hypothèse testable et ses résultats mesurables.
- Le respect du délai de 18 mois après la clôture de l’exercice est crucial, sans possibilité d’extension, en déposant au moins 90 jours avant la date limite.
- La rédaction doit privilégier la cohérence entre la narration technique et la déclaration de dépenses admissibles, en utilisant les bons formulaires et annexes selon le statut.
- La qualité du récit technique repose sur des documents contemporains, logs, contrats et essais, plutôt que sur des récits rétrospectifs ou descriptions commerciales.
- Faire appel à un expert en rédaction RS&DE peut s’avérer rentable lorsque le projet est complexe, que la vérification est probable ou que le montant à réclamer est élevé.
Table des matières
- Comprendre la structure du formulaire T661
- Comment rédiger la Partie 2 sans dépasser les limites de mots ?
- Calculer les dépenses admissibles sans se tromper de ligne
- Quel délai respecter pour déposer le T661 ?
- Éviter les erreurs qui font échouer une demande RS&DE
- Ce qu’apporte un accompagnement spécialisé comme Hlp
- Ce que le guide officiel ne vous dit pas assez clairement
- Besoin d’un accompagnement pour votre demande RS&DE ?
- Sources
- Questions fréquentes
Comprendre la structure du formulaire T661
Le T661 se divise en quatre parties qui répondent chacune à une question distincte de l’Agence du revenu du Canada. La Partie 1 identifie le demandeur et le type de dépenses réclamées. La Partie 2 raconte l’histoire scientifique du projet, ligne par ligne. La Partie 3 chiffre les dépenses admissibles, et la Partie 4 sert au calcul final du crédit. Aucune de ces sections ne fonctionne isolément : une Partie 2 solide sans chiffres cohérents en Partie 3 attire autant l’attention d’un vérificateur qu’un narratif faible appuyé par des dépenses généreuses.
- Les sociétés joignent l’annexe T2SCH31 à leur déclaration T2.
- Les particuliers et travailleurs autonomes utilisent le formulaire T2038(IND).
- Les sociétés de personnes déposent le T661 au niveau du partenariat, sans possibilité pour chaque partenaire de réutiliser ces dépenses dans une réclamation individuelle.
Téléchargez toujours la version la plus récente du formulaire sur Canada.ca : une version périmée peut encore contenir des lignes retirées, comme certaines dépenses en capital exclues depuis 2014.
Comment rédiger la Partie 2 sans dépasser les limites de mots ?
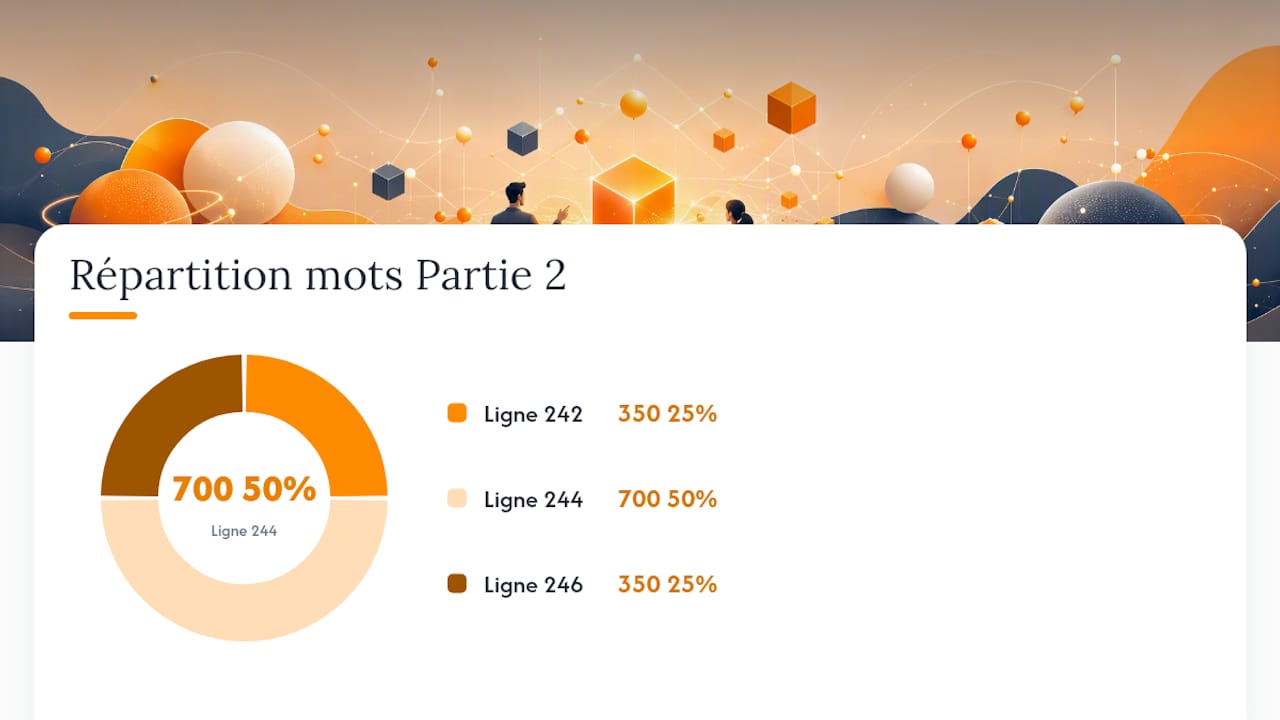
La Partie 2 est la section que les réviseurs de l’ARC lisent en premier, et c’est elle qui détermine si votre projet passe le test de l’admissibilité technologique. Chaque ligne répond à un objectif précis, avec une limite de mots stricte : la ligne 242 décrit l’incertitude technologique en 350 mots maximum, la ligne 244 détaille les travaux effectués en 700 mots, et la ligne 246 résume l’avancement technologique en 350 mots. Le total ne peut dépasser 1 400 mots par projet, ce qui oblige à trancher entre exhaustivité et clarté.
Voici la méthode qui fonctionne le mieux pour structurer ces trois lignes :
- Formulez une hypothèse testable : quelle question technique restait sans réponse connue au début du projet ?
- Décrivez l’expérience ou l’analyse menée : quelles méthodes, quels essais, quels prototypes ont été utilisés pour tester cette hypothèse ?
- Présentez des résultats mesurables : quelles données ont été recueillies, et confirment-elles ou infirment-elles l’hypothèse de départ ?
- Reliez la conclusion à l’incertitude initiale : le projet a-t-il permis de dépasser cette incertitude, et de quelle façon précise ?
L’erreur la plus répandue consiste à décrire le produit fini plutôt que le chemin d’incertitude parcouru pour y arriver. Écrire « nous avons développé un capteur plus performant » ne dit rien à un réviseur ; écrire « nous ignorions si l’algorithme de calibration pouvait compenser la dérive thermique du capteur au delà de 40 °C » pose une vraie question scientifique. Évitez aussi le langage commercial (« solution innovante », « produit unique sur le marché ») qui n’a aucune valeur probante aux yeux de l’ARC.
Conseil de pro : Rédigez la Partie 2 en vous appuyant sur des documents contemporains, journaux de test, logs de développement, contrats de sous-traitance, plutôt que de reconstituer l’histoire du projet plusieurs mois après coup. Les réviseurs repèrent facilement un narratif écrit rétrospectivement.
Calculer les dépenses admissibles sans se tromper de ligne
La Partie 3 traduit votre travail technique en chiffres, et chaque catégorie de dépense a sa ligne dédiée. Les salaires des employés directement affectés à la RS&DE se déclarent aux lignes 300 et 305, tandis que les contrats de sous-traitance apparaissent aux lignes 340 et 345. Les frais indirects et certains paiements à des tiers suivent leurs propres règles de calcul, souvent mal comprises par les équipes qui préparent leur première demande.
Quelques points méritent une attention particulière :
- Depuis 2014, certaines dépenses en capital et frais de location d’équipement sont exclus des dépenses admissibles ; vérifiez que votre système comptable ne les inclut plus par habitude.
- Les factures et contrats signés doivent correspondre exactement aux montants déclarés, sans arrondi commode.
- Un système de paie qui isole clairement les heures affectées à la RS&DE simplifie énormément la préparation du dossier l’année suivante.
Un dirigeant qui délègue cette étape à son comptable sans lui fournir de journal des heures RS&DE prend le risque de sous déclarer, ou pire, de déclarer des dépenses qui ne résisteront pas à une vérification.
Quel délai respecter pour déposer le T661 ?
Le délai est fixe et sans exception : les sociétés disposent de 18 mois après la fin de l’exercice financier visé pour produire leur T661, soit 12 mois après la date limite de production de leur déclaration T2. Aucune extension légale n’existe, contrairement à d’autres formulaires fiscaux pour lesquels un délai de grâce reste parfois négociable.
Quelques réflexes réduisent le risque de rejet pour cause de retard :
- Déposez la demande au moins 90 jours avant la date limite légale, une marge que l’ARC elle-même recommande pour corriger d’éventuelles lacunes.
- Vérifiez que la version du formulaire utilisée est bien la plus récente publiée sur Canada.ca.
- Confirmez que l’annexe T2SCH31 ou le T2038(IND) est prêt avant la date de dépôt, pas après.
Éviter les erreurs qui font échouer une demande RS&DE
La confusion la plus fréquente reste celle entre description commerciale et incertitude technique. Un texte qui vante les bénéfices d’un produit pour l’utilisateur final n’apporte aucune preuve d’admissibilité ; il faut le reformuler autour de la question technologique non résolue au moment du projet, puis des étapes concrètes suivies pour y répondre.
Voici une checklist minimale à conserver pour chaque projet réclamé :
- Journaux de test ou de développement datés (logs, versions de code, notes de laboratoire).
- Comptes rendus de réunions techniques mentionnant les hypothèses testées.
- Contrats de sous-traitance et factures correspondant aux dépenses déclarées.
- Historique des itérations (échecs inclus) montrant la progression réelle du projet.
Ces enregistrements contemporains valent infiniment plus qu’un résumé rédigé après coup, aussi bien écrit soit il. Quand le volume de projets devient élevé, que l’entreprise a déjà fait l’objet d’une vérification, ou que la complexité technique dépasse ce qu’un comptable généraliste peut documenter seul, faire appel à un expert en rédaction technique RS&DE devient souvent plus rentable que le risque d’un refus partiel.
Conseil de pro : Demandez à vos équipes techniques de noter leurs échecs autant que leurs réussites. Un essai qui n’a pas fonctionné est souvent la meilleure preuve d’une incertitude technologique réelle.
Ce qu’apporte un accompagnement spécialisé comme Hlp
Un cabinet spécialisé intervient généralement en quatre temps : revue de l’admissibilité du projet, rédaction technique des lignes 242 à 246, consolidation des pièces justificatives, puis défense du dossier si l’ARC ouvre une vérification. Un cabinet spécialisé accompagne des entreprises dans des secteurs tels que l’agriculture, la biotechnologie ou l’aérospatiale, en combinant rédaction technique et représentation en litige. Le choix de faire appel à un tel accompagnement dépend surtout de trois facteurs : la complexité technique du projet, le risque perçu de vérification et l’ampleur des montants réclamés.
Ce que le guide officiel ne vous dit pas assez clairement
Le guide T4088 explique parfaitement les règles, mais il ne dit jamais assez fort que la Partie 2 se lit comme un texte, pas comme une liste de faits. Beaucoup de comptables abordent le T661 comme un exercice de conformité alors que c’est d’abord un exercice de communication scientifique. La conséquence la plus sous-estimée : deux entreprises avec un projet techniquement identique peuvent obtenir des issues opposées, uniquement parce que l’une raconte une progression logique d’hypothèses et de tests, et l’autre empile des faits sans fil conducteur.
L’autre angle mort classique concerne le calendrier. Les entreprises traitent souvent le délai de 18 mois comme une échéance lointaine, alors que la vraie contrainte est la disponibilité de documentation contemporaine, pas la date limite elle même. Attendre le seizième mois pour reconstituer un narratif technique revient à écrire une histoire dont on a oublié les détails. Ma conviction, après avoir observé la mécanique de ce programme : la priorité absolue n’est ni la précision comptable ni la connaissance des lignes du formulaire, c’est la discipline de documentation dès le premier jour du projet.
— Alexandre
Besoin d’un accompagnement pour votre demande RS&DE ?
Hlp est l’option à considérer quand la rédaction de la Partie 2 devient le vrai obstacle entre votre entreprise et son crédit RS&DE, plutôt qu’un simple exercice administratif de plus à cocher. L’équipe combine expertise fiscale et compréhension technique des secteurs innovants pour transformer un projet R&D en dossier défendable devant l’ARC.
Les services couvrent la rédaction des projets R&D, la maximisation de la réclamation, le suivi lors d’une vérification et, si nécessaire, la représentation lors d’une opposition ou devant la Cour canadienne de l’impôt. Un grand nombre d’entreprises canadiennes ont déjà confié leur dossier à ce cabinet. Si votre prochaine demande T661 approche et que la Partie 2 vous semble être le point faible, demandez une revue de votre dossier RS&DE avant de déposer.
Questions fréquentes
Quelle est la limite de mots pour la Partie 2 du T661 ?
La ligne 242 est limitée à 350 mots, la ligne 244 à 700 mots et la ligne 246 à 350 mots, pour un maximum combiné de 1 400 mots par projet.
Quel est le délai pour déposer le T661 ?
Les sociétés disposent de 18 mois après la fin de leur exercice financier pour déposer le T661, sans possibilité d’extension légale.
Faut-il joindre une annexe au formulaire T661 ?
Oui : les sociétés joignent l’annexe T2SCH31 à leur déclaration T2, tandis que les particuliers utilisent le formulaire T2038(IND).
Quelle est l’erreur la plus fréquente dans un T661 ?
Décrire le produit fini plutôt que l’incertitude technologique reste l’erreur la plus commune, ce qui affaiblit considérablement la crédibilité du narratif auprès de l’ARC.
Quand faut-il faire appel à un cabinet comme Hlp pour son T661 ?
Un accompagnement spécialisé devient pertinent quand le projet est technique et complexe, que le risque de vérification est élevé, ou que les montants réclamés justifient une rédaction et une défense rigoureuses.
No responses yet