
Oui, les provinces canadiennes offrent des crédits RS&DE distincts qui s’ajoutent au crédit fédéral, et vous devez les réclamer séparément sur les mêmes dépenses admissibles. La plupart sont remboursables, ce qui améliore directement votre trésorerie, contrairement au crédit fédéral non remboursable pour les sociétés au-delà du plafond de 3 millions de dollars. Retenez surtout ceci : le formulaire fédéral T661 ne suffit jamais seul, il faut y joindre le formulaire provincial correspondant, et vous disposez de 18 mois après la fin de votre exercice pour déposer l’ensemble.
En bref:
- La ventilation précise des salaires par province est essentielle, surtout pour une entreprise multirégionale, afin d’éviter un rejet partiel par l’administration fiscale.
- Les taux provinciaux oscillent entre 4,5 % et 30 %, avec des crédits remboursables plus avantageux pour les régions comme le Québec, la Colombie-Britannique ou l’Alberta.
- La déclaration doit inclure le formulaire fédéral T661 et le formulaire provincial correspondant dans un délai de 18 mois après la clôture de l’exercice.
- La documentation technologique doit être complète, contemporaine et séparée de la documentation financière pour maximiser la crédibilité en cas de vérification.
- Solliciter l’aide d’un spécialiste comme Services HLP permet d’optimiser, de préparer et de défendre efficacement ses crédits RS&DE face à la complexité des régimes provinciaux.
Table des matières
- Comment fonctionnent ensemble le crédit fédéral RS&DE et les crédits provinciaux
- Quels sont les taux provinciaux RS&DE par région au Canada ?
- Quelles dépenses documenter pour défendre une réclamation
- Comment déposer une réclamation RS&DE fédérale et provinciale
- Comment optimiser légalement vos crédits provinciaux RS&DE
- Quelles erreurs évitent les réclamations RS&DE solides
- Pourquoi faire appel à HLP pour vos crédits provinciaux RS&DE
- Perspective de l’auteur : quels choix rapides faire cette année
- Faites de vos crédits provinciaux RS&DE un levier de trésorerie réel
- Sources
- Questions fréquentes
Comment fonctionnent ensemble le crédit fédéral RS&DE et les crédits provinciaux
Le principe est simple à énoncer, moins simple à exécuter correctement : vous produisez une réclamation fédérale via le formulaire T661 pour l’Agence du revenu du Canada, puis une réclamation provinciale distincte, sur les mêmes dépenses de recherche et développement. Les deux paliers examinent le même dossier technique, mais chacun applique ses propres taux, ses propres plafonds et parfois ses propres exigences documentaires.
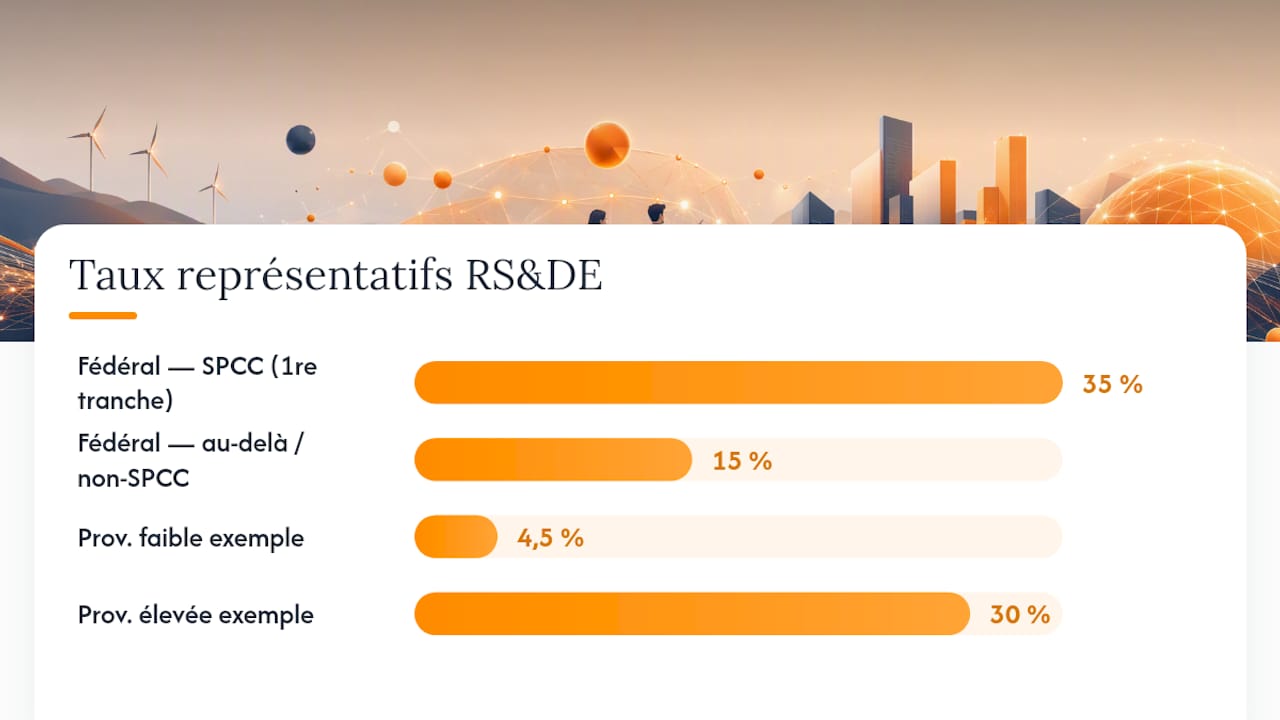
Le point de départ, c’est votre statut fiscal. Une société privée sous contrôle canadien, ou SPCC, bénéficie d’un taux fédéral remboursable de 35 % sur le premier tranche de 3 millions de dollars de dépenses admissibles, contre 15 % non remboursable au-delà de ce seuil ou pour les sociétés qui ne sont pas des SPCC, selon la politique fédérale sur le crédit d’impôt à l’investissement. Cette distinction change tout pour l’empilement provincial : une startup en démarrage qui reste sous le plafond de 3 millions récupère un pourcentage combiné nettement plus élevé qu’une société mature qui a dépassé ce seuil.
Prenez un exemple concret. Ce calcul varie fortement selon la province et le statut fiscal exact de l’entreprise, donc ne vous fiez jamais à un taux théorique sans le valider pour votre structure précise.
Les cabinets-conseils nationaux, dont PwC Canada, notent que les taux provinciaux oscillent globalement entre 4,5 % et 30 % selon la juridiction, ce qui rend la planification interprovinciale particulièrement stratégique pour les entreprises qui opèrent dans plusieurs régions.
Quelques réalités pratiques à intégrer dès maintenant :
- Chaque province exige son propre formulaire, distinct du T661 fédéral, même quand les dépenses sous-jacentes sont identiques.
- Si votre équipe R&D est répartie entre plusieurs provinces, vous devez ventiler les salaires par juridiction avant de préparer chaque réclamation.
- Le délai de dépôt de 18 mois après la fin de l’exercice s’applique aux deux paliers, fédéral et provincial, sans exception pour retard administratif.
- Un dossier technique unique peut appuyer les deux réclamations, à condition que la description des travaux couvre les critères spécifiques de chaque formulaire.
Cette mécanique d’empilement paraît simple sur papier, mais elle devient rapidement complexe dès qu’une entreprise emploie des chercheurs dans deux ou trois provinces à la fois.
Quels sont les taux provinciaux RS&DE par région au Canada ?
Chaque province a construit son propre régime, avec des taux, des plafonds et des mécaniques de remboursement qui diffèrent sensiblement d’une juridiction à l’autre. Voici un panorama pratique pour vous orienter, en commençant par les provinces où l’activité R&D canadienne se concentre le plus.
Québec. Le régime québécois reste l’un des plus généreux au pays, avec des taux remboursables élevés sur les salaires de recherche et des crédits additionnels pour les activités de sous-traitance en R&D. Revenu Québec a amorcé une transition vers un nouveau crédit R&D et précommercialisation pour certains exercices postérieurs à 2025, ce qui change la donne pour les entreprises qui planifient leurs projets sur plusieurs années. Consultez la page officielle de Revenu Québec sur les crédits d’impôt R&D avant de finaliser votre calendrier de réclamation.
- Ontario. La province distingue deux programmes aux mécaniques opposées : un crédit remboursable pour les petites sociétés qui investissent en R&D, et un crédit non remboursable pour la recherche et le développement destiné aux sociétés plus établies. Cette dualité signifie qu’une entreprise ontarienne doit d’abord vérifier son admissibilité au volet remboursable avant de se rabattre sur le crédit non remboursable, qui n’améliore la position fiscale qu’en réduisant l’impôt à payer, sans effet direct sur la trésorerie.
- Colombie-Britannique. Le crédit provincial y est remboursable et généralement fixé à environ 10 % des dépenses admissibles pour les sociétés qui répondent aux critères, selon les modalités publiées par l’Agence du revenu du Canada. Le formulaire T666 provincial doit accompagner votre déclaration, et certaines règles d’admissibilité restent en vigueur jusqu’en 2027, ce qui laisse une fenêtre de planification pour les entreprises technologiques établies à Vancouver ou dans la vallée du Fraser.
- Alberta. La province offre un crédit d’impôt à l’innovation destiné aux petites et moyennes entreprises, avec un taux remboursable qui cible spécifiquement les dépenses en capital et en main-d’œuvre liées à des projets d’innovation technologique, sous réserve de plafonds annuels par société.
- Manitoba. Le crédit Manitoba applique un taux remboursable pour les travaux effectués dans la province, avec des règles particulières lorsque la recherche est menée en collaboration avec une université ou un centre de recherche postsecondaire reconnu.
- Nouvelle-Écosse. Le régime néo-écossais prévoit un crédit remboursable sur les dépenses de recherche effectuées dans la province, généralement plafonné selon la taille de l’entreprise et le volume annuel de dépenses admissibles.
- Nouveau-Brunswick. La province maintient un crédit d’impôt remboursable pour la RS&DE, avec un taux appliqué directement sur les dépenses admissibles engagées par des sociétés qui y maintiennent un établissement stable.
- Terre-Neuve-et-Labrador. Le crédit provincial y est remboursable et vise à encourager les entreprises technologiques et manufacturières à localiser leurs activités de recherche dans la province, avec des critères d’admissibilité alignés sur la définition fédérale de la RS&DE.
Un guide sectoriel spécialisé propose des formules de calcul détaillées province par province, utile si vous voulez simuler plusieurs scénarios avant de trancher où localiser une nouvelle équipe de recherche.
Ce qu’il faut retenir en un coup d’œil : les crédits provinciaux remboursables (Québec, Colombie-Britannique, Alberta, Manitoba, Nouvelle-Écosse, Nouveau-Brunswick, Terre-Neuve-et-Labrador) pèsent souvent plus lourd dans la trésorerie d’une jeune entreprise que le crédit non remboursable ontarien, précisément parce qu’un remboursement arrive même en l’absence d’impôt à payer.
Pour une entreprise multi-provinciale, la règle pratique est simple : ventilez les salaires de vos chercheurs selon la province où le travail a réellement été effectué, puis déposez une réclamation distincte dans chaque juridiction où vous maintenez un établissement stable. Négliger cette étape est l’une des raisons les plus fréquentes de rejet partiel par les autorités fiscales provinciales.
Quelles dépenses documenter pour défendre une réclamation
Une réclamation RS&DE solide repose sur deux piliers : des dépenses admissibles correctement identifiées, et une documentation contemporaine qui prouve que le travail a réellement eu lieu. Les vérificateurs de l’ARC et des provinces ne remettent pas en cause votre bonne foi, ils remettent en cause l’absence de preuve.
Les dépenses admissibles couvrent généralement quatre catégories : les salaires versés aux employés qui effectuent directement les travaux de recherche, les contrats de sous-traitance en R&D, les matériaux consommés ou transformés pendant les expérimentations, et certains frais généraux directement rattachables au projet. La distinction entre frais pilotés par projet et frais généraux (overhead) reste l’une des zones les plus contestées lors d’un audit, car un vérificateur exigera toujours de savoir pourquoi une dépense administrative serait rattachable à un projet de recherche précis plutôt qu’aux opérations courantes de l’entreprise.
- Un journal des travaux tenu au fil du projet, qui documente les hypothèses testées et les résultats obtenus.
- Des feuilles de temps qui rattachent chaque employé à des heures précises sur un projet identifié.
- Les registres de paie correspondants, qui doivent concorder avec les feuilles de temps sans écart injustifié.
- Les contrats de sous-traitance en R&D, avec une description claire de la nature technique des travaux confiés.
- Des descriptions techniques qui articulent clairement l’incertitude technologique, la méthode expérimentale suivie et les itérations successives.
La rédaction du narratif technique est souvent l’étape la plus négligée. Un bon narratif ne se contente pas de décrire ce que fait votre produit : il explique l’hypothèse de départ, pourquoi une solution évidente n’existait pas dans les connaissances technologiques accessibles, la méthode suivie pour tester cette hypothèse, et ce que les résultats ont révélé à chaque itération. Un narratif qui ressemble à une fiche marketing produit est le signal le plus courant d’une réclamation vulnérable.
Conseil de pro : Séparez toujours votre documentation financière (feuilles de temps, registres de paie, factures de sous-traitance) de votre documentation narrative technique. Un dossier qui mélange les deux devient illisible pour un vérificateur, alors que deux dossiers distincts, bien référencés l’un à l’autre, accélèrent considérablement l’examen d’une réclamation.
La documentation contemporaine, c’est-à-dire produite au moment même où les travaux ont lieu plutôt que reconstituée des mois plus tard, pèse lourd dans l’évaluation d’un vérificateur. Un dossier rédigé après coup, même exact sur le fond, inspire toujours moins confiance qu’un journal tenu en temps réel.
Comment déposer une réclamation RS&DE fédérale et provinciale
Le dépôt d’une réclamation combinée suit un enchaînement précis, et sauter une étape peut retarder ou compromettre l’ensemble du dossier.
- Préparez le formulaire T661 avec la description technique du projet, le calcul des dépenses admissibles et l’identification des employés concernés, conformément aux exigences de l’Agence du revenu du Canada.
- Annexez le calcul du crédit d’impôt à l’investissement fédéral, qui détermine le taux applicable selon votre statut de SPCC ou non.
- Joignez le formulaire provincial correspondant à votre juridiction : le T666 en Colombie-Britannique, le formulaire prescrit par Revenu Québec pour le Québec, ou l’équivalent propre à chaque autre province où vous exercez des activités de recherche.
- Déposez l’ensemble avec votre déclaration T2 de revenu des sociétés, dans les 18 mois suivant la fin de votre exercice financier, un délai que confirme la documentation officielle de l’ARC sur la demande de crédit d’impôt à l’investissement.
- Conservez une copie complète du dossier, incluant les annexes provinciales, en prévision d’une demande de renseignements ultérieure.
Un dépôt hors délai entraîne généralement la perte pure et simple du droit au crédit pour l’exercice concerné, sans recours possible, ce qui en fait l’une des erreurs les plus coûteuses et les plus évitables du processus.
Si votre dossier fait l’objet d’une vérification, l’ARC ou l’autorité provinciale vous demandera généralement des précisions supplémentaires sur les travaux décrits, parfois une rencontre avec un chercheur ou ingénieur impliqué dans le projet. Vous avez le droit de vous faire représenter par un conseiller externe pendant cette étape, une option que choisissent de nombreuses entreprises qui n’ont pas de ressource interne dédiée à la défense fiscale technique.
Comment optimiser légalement vos crédits provinciaux RS&DE
L’optimisation légitime des crédits provinciaux commence bien avant le dépôt de la réclamation, dès la planification de vos projets de recherche. Si votre entreprise opère dans plusieurs provinces, la localisation réelle du travail détermine où vous pouvez réclamer, et non l’adresse de votre siège social.
Priorisez la documentation claire des responsabilités de chaque employé par projet et par province dès le début de l’exercice, plutôt qu’en fin d’année lors de la préparation fiscale. Cette discipline rend la ventilation des salaires beaucoup plus fiable et réduit considérablement le temps de préparation.
- Planifiez la localisation de vos équipes R&D en tenant compte des taux provinciaux disponibles, sans jamais fabriquer une présence artificielle dans une province où le travail n’a pas réellement lieu.
- Documentez les responsabilités précises de chaque employé pour éviter toute ambiguïté sur la province de rattachement de son temps de travail.
- Évitez le fractionnement artificiel des activités entre filiales ou établissements dans le seul but de maximiser un taux provincial plus avantageux : les autorités fiscales examinent attentivement la substance réelle des opérations.
- Surveillez les signaux d’alerte qui déclenchent des vérifications, comme des dépenses de sous-traitance élevées sans preuve technique correspondante ou une facturation intercompagnies mal documentée.
Conseil de pro : Une réclamation qui gonfle artificiellement le volet provincial le plus généreux, sans que la répartition géographique réelle du travail le justifie, attire presque toujours l’attention d’un vérificateur. La cohérence entre votre structure organisationnelle et votre réclamation fiscale reste votre meilleure protection.
Un consultant spécialisé en RS&DE, comme l’équipe multidisciplinaire de HLP, intervient précisément à ce stade : structurer la préparation du narratif technique et l’allocation des dépenses de façon à ce que la réclamation résiste à un examen approfondi, plutôt que de simplement maximiser un chiffre sur le papier.
Quelles erreurs évitent les réclamations RS&DE solides
Les ajustements les plus fréquents lors d’une vérification proviennent rarement d’une fraude délibérée. Ils viennent d’un manque de rigueur documentaire qui aurait pu être corrigé en quelques heures de travail au bon moment.
- Reconstituer la documentation technique après la fin de l’exercice, plutôt que de la tenir au fil des travaux, ce qui affaiblit fortement sa crédibilité aux yeux d’un vérificateur.
- Omettre les feuilles de temps individuelles, en s’appuyant uniquement sur une estimation globale du temps consacré à la recherche.
- Imputer imprécisément les salaires entre plusieurs projets ou provinces, sans justification claire du critère de répartition utilisé.
- Confondre des activités de développement routinier, non admissibles, avec de véritables travaux de recherche expérimentale.
Les actions correctives sont simples à mettre en place : instaurez un contrôle de projet dès le lancement de chaque initiative de recherche, avec une cartographie claire des dépenses par province et par employé. Conservez systématiquement les preuves contemporaines, qu’il s’agisse de courriels d’équipe, de comptes rendus de réunions techniques ou de versions successives d’un prototype. Ces habitudes coûtent peu de temps sur le moment et évitent des mois de discussion avec un vérificateur des années plus tard.
Pourquoi faire appel à HLP pour vos crédits provinciaux RS&DE
Un consultant spécialisé peut accompagner les entreprises innovantes à travers l’ensemble du cycle de réclamation RS&DE, de la rédaction technique du projet jusqu’à la représentation en cas de litige avec l’Agence du revenu du Canada. L’équipe intervient dans la rédaction de projets R&D, la maximisation des réclamations, le suivi lors des vérifications, la préparation des oppositions et, si nécessaire, la représentation devant la Cour canadienne de l’impôt.
Une réclamation RS&DE bien documentée ne se limite pas à remplir des formulaires : elle repose sur une compréhension fine des enjeux technologiques propres à chaque secteur, agriculture, biotechnologie ou aérospatiale, pour transformer des efforts d’innovation réels en avantages fiscaux défendables devant les autorités.
Plus de 600 entreprises ont déjà confié leur dossier à l’équipe multidisciplinaire de HLP, composée de fiscalistes et d’experts techniques capables de dialoguer directement avec les vérificateurs sur le fond scientifique des projets, pas seulement sur les chiffres.
Mandater un spécialiste devient particulièrement pertinent dans trois situations : un dossier multi-provincial complexe où la ventilation des dépenses touche plusieurs juridictions à la fois, une vérification déjà entamée par l’ARC ou une autorité provinciale, ou une volonté explicite d’optimiser la part remboursable de vos crédits pour améliorer votre trésorerie à court terme.
Perspective de l’auteur : quels choix rapides faire cette année
Les dirigeants qui traitent leurs crédits RS&DE comme une simple formalité comptable en fin d’exercice laissent systématiquement de l’argent sur la table, et souvent plus du côté provincial que du côté fédéral. C’est là que se joue la vraie optimisation, précisément parce que peu d’entreprises prennent le temps de vérifier leur admissibilité province par province.
Trois vérifications concrètes à faire ce trimestre : confirmez votre statut de SPCC et votre position par rapport au seuil de 3 millions de dollars, validez que la répartition provinciale des salaires de votre équipe R&D reflète bien où le travail a réellement lieu, et assemblez vos narratifs techniques au fur et à mesure des projets plutôt qu’en fin d’année.
En 2026, surveillez particulièrement les harmonisations provinciales en cours, notamment la transition québécoise vers de nouveaux crédits R&D et précommercialisation, ainsi que les ajustements de formulaires qui suivent généralement ces changements réglementaires. Un audit pré-réclamation, effectué avant le dépôt plutôt qu’après un avis de vérification, reste le moyen le plus économique de sécuriser un dossier.
— Alexandre
Faites de vos crédits provinciaux RS&DE un levier de trésorerie réel
Beaucoup d’entreprises innovantes réclament leur crédit fédéral chaque année sans jamais optimiser le volet provincial, ce qui revient à laisser filer une partie remboursable de leur propre argent. Un spécialiste peut s’occuper de l’ensemble du dossier : rédaction technique des projets de recherche, allocation précise des dépenses par province, préparation des formulaires fédéraux et provinciaux, et représentation complète en cas de vérification ou de litige avec l’Agence du revenu du Canada.
Plus de 600 entreprises canadiennes, dans des secteurs aussi variés que la biotechnologie, l’aérospatiale ou l’agriculture, ont déjà confié leur réclamation à l’équipe multidisciplinaire de HLP, composée de fiscalistes et d’experts techniques capables de défendre un dossier jusque devant la Cour canadienne de l’impôt si nécessaire. Si votre entreprise opère dans plusieurs provinces ou prépare une réclamation pour la première fois, demandez un diagnostic initial directement sur la page de services HLP pour identifier les crédits provinciaux auxquels vous avez réellement droit.
Sources
- Encouragements fiscaux pour la recherche scientifique et le développement expérimental (RS&DE) — Agence du revenu du Canada
- Crédits d’impôt relatifs à la recherche scientifique et au développement expérimental (R‑D) — Revenu Québec
- R&D et mesures incitatives | PwC Canada
Questions fréquentes
Qu’est-ce que le nouveau crédit d’impôt RS&DE au Québec ?
Revenu Québec a amorcé une transition vers un crédit R&D et précommercialisation pour certains exercices postérieurs à 2025, qui remplace progressivement certains volets de l’ancien régime tout en conservant des taux remboursables avantageux sur les salaires de recherche et la sous-traitance.
Quels sont les taux de crédit provinciaux par province au Canada ?
Les taux varient largement selon la province, généralement entre 4,5 % et 30 % des dépenses admissibles, avec des mécaniques remboursables en Colombie-Britannique, au Québec, en Alberta et dans les provinces atlantiques, contre un système mixte remboursable et non remboursable en Ontario.
Quelle est la définition de la RS&DE ?
La recherche scientifique et le développement expérimental désigne des travaux menés pour résoudre une incertitude technologique par une investigation systématique, incluant la recherche fondamentale, la recherche appliquée et le développement expérimental au sens du programme fédéral administré par l’Agence du revenu du Canada.
Combien coûte l’accompagnement d’un spécialiste RS&DE comme Services HLP ?
Les tarifs de Services dépendent du mandat, qu’il s’agisse de rédaction de projets R&D, de maximisation de réclamation ou de représentation lors d’une vérification. Notre équipe travail avec un budget à l’heure bien établis ou à la performance selon le cas.
No responses yet