
Le programme de RS&DE réduit votre impôt par une déduction et, dans bien des cas, par un crédit d’impôt à l’investissement dont le taux de base est de 15 %, porté à 35 % pour les sociétés privées sous contrôle canadien admissibles. Les réformes récentes élargissent les dépenses reconnues, notamment certains frais de capital et de location. Votre priorité immédiate : repérer vos projets admissibles, bâtir la documentation technique et respecter les délais du formulaire T661.
En bref:
- L’admissibilité exige de résoudre une incertitude scientifique ou technologique par une démarche expérimentale ; les contrôles qualité courants et les études commerciales restent exclus.
- Les SPCC admissibles obtiennent 35 % jusqu’à 6 millions de dollars de dépenses pour les exercices débutant après le 15 décembre 2024 ; au-delà, le taux retombe à 15 %.
- Depuis la réforme applicable aux exercices ouverts après le 15 décembre 2024, les frais de capital et de location sont admissibles, mais les aides réduisent la base du crédit.
- La demande, notamment le formulaire T661, doit être déposée dans les 12 mois suivant l’échéance de déclaration ; passé ce délai, le crédit est perdu.
- Conservez pendant au moins six ans les registres techniques et comptables, notamment les cahiers de laboratoire, les versions de code et les comptes rendus datés.
Table des matières
- Qu’est-ce que le programme RS&DE et quels sont ses volets fiscaux
- Critères d’admissibilité des travaux RS&DE
- Dépenses admissibles et calcul du crédit d’impôt
- Changements récents et implications pratiques pour 2024-2026
- Procédure de demande, formulaires et échéances à respecter
- Se préparer à un examen de l’ARC : documentation et défense du dossier
- Stratégies pour maximiser vos crédits d’impôt RS&DE
- Approche spécifique pour la rédaction technique des dossiers RS&DE
- Étapes et bonnes pratiques pour le soutien lors des litiges avec l’ARC
- Gestion des oppositions et recours auprès de la Cour canadienne de l’impôt
- Secteurs industriels clés bénéficiant particulièrement du RS&DE
- Perspective HLP : maximiser sans compromettre la conformité
- Confier votre dossier RS&DE à une équipe qui le défend jusqu’au bout
- Questions fréquentes
- Sources
Qu’est-ce que le programme RS&DE et quels sont ses volets fiscaux
La déduction réduit directement le revenu imposable en reconnaissant vos dépenses de recherche comme des dépenses d’entreprise, tandis que le crédit d’impôt à l’investissement vient réduire l’impôt à payer, dollar pour dollar, une fois le revenu imposable établi.
Le traitement varie fortement selon votre statut :
- Les sociétés privées sous contrôle canadien (SPCC) accèdent au taux bonifié de 35 % sur une partie de leurs dépenses admissibles.
- Les sociétés non-SPCC et les sociétés publiques n’obtiennent que le taux de base de 15 %, généralement non remboursable.
- Les particuliers et les sociétés de personnes appliquent des règles de répartition propres à leur structure juridique.
Prenons un exemple simple : une SPCC qui engage 200 000 $ de dépenses admissibles au taux bonifié de 35 % obtient un crédit de 70 000 $, directement déductible de son impôt à payer, en plus de la déduction du revenu imposable.
Critères d’admissibilité des travaux RS&DE
L’Agence du revenu du Canada exige deux conditions cumulatives pour qu’un projet soit reconnu : un avancement scientifique ou technologique réel, c’est-à-dire la résolution d’une incertitude que les connaissances existantes ne permettaient pas de lever, et une investigation systématique, menée par hypothèses, essais et analyse des résultats.
Concrètement, voici ce qui distingue un projet admissible d’un projet qui ne l’est pas :
- Un test qualité répétitif sur un produit déjà stabilisé n’est généralement pas admissible, contrairement à l’expérimentation d’un nouveau procédé.
- Une étude de marché ou une analyse de faisabilité commerciale reste exclue, même liée à un projet technique.
- La formation du personnel n’est pas admissible en soi, sauf lorsqu’elle constitue un travail de soutien direct à l’activité de recherche.
Les travaux de soutien, comme l’ingénierie, le dessin technique ou les essais, deviennent admissibles seulement dans la proportion directement liée au besoin de la RS&DE.
Conseil de pro : Documentez vos hypothèses de départ avant de lancer les essais : cette traçabilité chronologique est souvent ce qui fait la différence lors d’un examen.
Dépenses admissibles et calcul du crédit d’impôt
Le calcul du CII repose sur une catégorisation précise des coûts, puis sur une série d’ajustements qui réduisent la base admissible. Voici la démarche à suivre :
- Regroupez vos salaires de recherche, vos matériaux consommés dans les essais et vos contrats de sous-traitance liés directement aux travaux admissibles.
- Intégrez, le cas échéant, vos dépenses en capital et vos frais de location d’équipement : depuis le 15 décembre 2024, ces coûts sont redevenus admissibles au titre de la RS&DE, après des années d’exclusion.
- Choisissez entre la méthode traditionnelle et la méthode de remplacement pour les frais généraux : ce choix est irréversible pour l’exercice en cours, ce qui justifie de simuler les deux scénarios avant le dépôt.
- Soustrayez les montants d’aide reçus d’autres programmes, comme une subvention provinciale ou une aide du PARI du CNRC, qui réduisent la base de calcul du crédit.
- Appliquez la règle des 80 % pour les contrats conclus avec un fournisseur imposable sans lien de dépendance : seule cette portion des dépenses contractuelles entre dans le calcul du CII.
Cette mécanique explique pourquoi deux entreprises aux dépenses brutes identiques peuvent obtenir des crédits très différents : la rigueur de la catégorisation initiale fait souvent toute la différence.
Changements récents et implications pratiques pour 2024-2026
Les réformes annoncées en décembre 2024 modifient sensiblement le calcul du crédit pour les exercices financiers débutant après le 15 décembre de cette année-là. Le plafond de dépenses admissibles au taux bonifié de 35 % a été relevé.
Pour les exercices commençant après le 15 décembre 2024, ce plafond atteint désormais 6 millions de dollars, au-delà duquel les dépenses basculent au taux de base de 15 %. Cette hausse permet à davantage de SPCC en croissance de conserver le taux maximal sur une part plus large de leurs investissements de recherche.
Trois actions découlent directement de ce changement : revoir la catégorisation de vos dépenses de capital et de location désormais admissibles, coordonner l’utilisation des subventions publiques pour éviter une réduction imprévue du crédit, et reconsidérer votre méthode de calcul des frais généraux à la lumière des nouveaux plafonds.
Procédure de demande, formulaires et échéances à respecter
La demande de RS&DE repose sur un ensemble de formulaires prescrits, et leur absence empêche tout simplement le traitement du dossier. Voici les pièces centrales :
- Le formulaire T661 détaille vos projets de recherche et vos dépenses, qu’il s’agisse de la description technique ou du calcul financier.
- Le formulaire T2SCH31 s’applique aux sociétés pour réclamer le crédit d’impôt à l’investissement, tandis que le T2038(IND) remplit cette fonction pour les particuliers.
- Les formulaires T1145 et T1146 interviennent dans des situations particulières, notamment les transactions entre parties liées ou certains transferts de crédits.
La règle de calendrier est stricte : vous disposez de 12 mois après la date d’échéance de production de votre déclaration de revenus pour soumettre votre demande. Passé ce délai, la demande ne sera pas traitée et le crédit ne pourra pas être gagné, sans aucune possibilité de prolongation. Soumettez toujours la version la plus récente des formulaires et conservez vos pièces justificatives dès le dépôt.
Se préparer à un examen de l’ARC : documentation et défense du dossier
Un examen technique de l’ARC vérifie la conformité de votre demande aux exigences légales, et la qualité de votre documentation détermine largement l’issue de ce processus. Conservez vos registres comptables et techniques pendant au moins six ans : cahiers de laboratoire, courriels d’équipe, versions successives de code ou de prototypes, comptes rendus de réunions techniques.
Une description technique solide suit une structure claire : elle expose d’abord l’incertitude technologique rencontrée, puis détaille la méthode expérimentale employée, les hypothèses testées et les résultats obtenus, qu’ils soient positifs ou négatifs. Cette démonstration narrative compte autant que les chiffres financiers eux-mêmes.
Lorsque l’ARC envoie une trousse de proposition annonçant un rajustement, vous disposez d’un délai pour répondre avec des arguments techniques et factuels précis. Un représentant qui maîtrise à la fois le langage de l’ARC et celui de vos équipes de recherche facilite grandement cette étape.
Conseil de pro : Numérotez et datez systématiquement vos pièces justificatives au moment où le travail est réalisé, jamais a posteriori : la cohérence chronologique rassure les vérificateurs.
Stratégies pour maximiser vos crédits d’impôt RS&DE
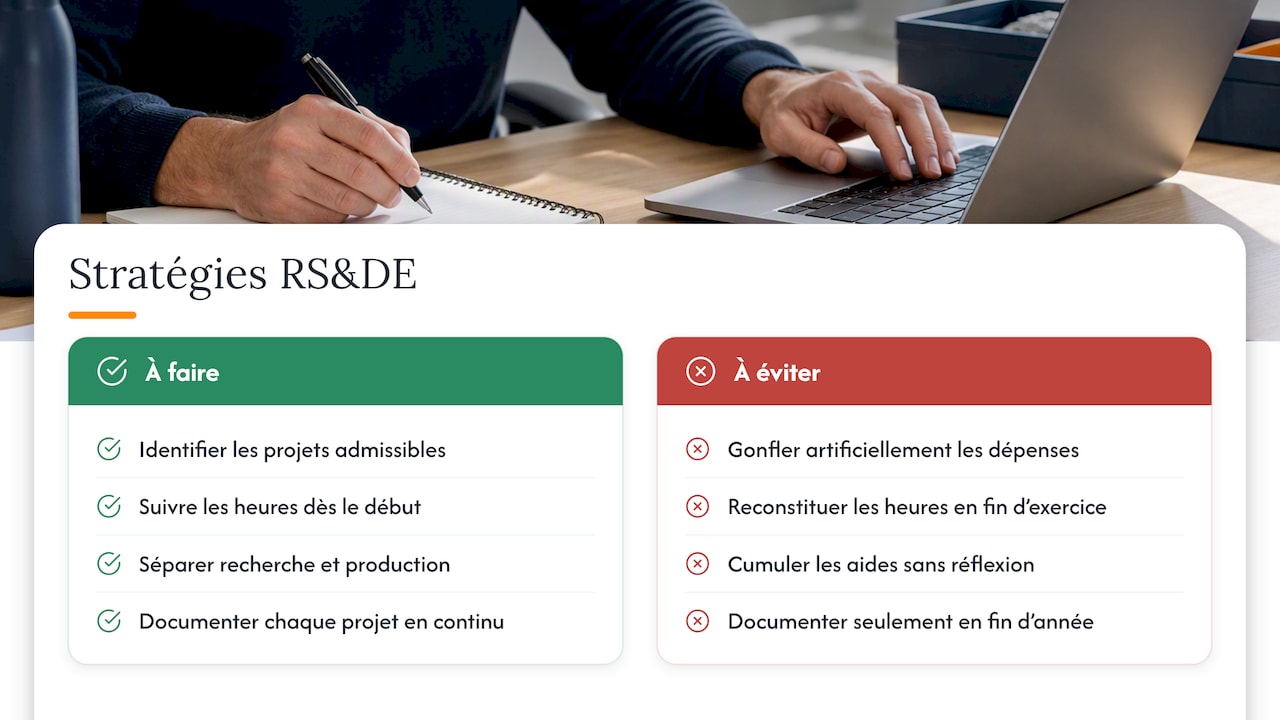
Maximiser votre réclamation ne consiste pas à gonfler artificiellement vos dépenses, mais à identifier correctement tous les projets qui répondent aux critères d’admissibilité, y compris ceux que les équipes ne perçoivent pas spontanément comme de la recherche. Un ajustement de procédé industriel, une amélioration logicielle complexe ou un essai de formulation en laboratoire comportent souvent une part d’incertitude technologique qui passe inaperçue sans revue systématique.
La gestion des coûts joue un rôle tout aussi déterminant. Suivre le temps des employés techniques par projet, dès le début de l’année financière, évite les reconstitutions approximatives en fin d’exercice qui affaiblissent la crédibilité du dossier. Séparer clairement les heures consacrées à la recherche de celles dédiées à la production courante permet d’obtenir une base de calcul défendable.
La coordination avec les autres sources de financement mérite une attention particulière. Une subvention provinciale ou une aide du PARI réduit la base du CII, ce qui signifie qu’il faut parfois arbitrer entre deux formes de soutien plutôt que de les cumuler sans réflexion. Planifier cette articulation avant de déposer une demande de subvention, plutôt qu’après, préserve la valeur du crédit RS&DE.
Enfin, revoir vos pratiques de documentation en continu, projet par projet, plutôt qu’en fin d’année, transforme une corvée administrative en véritable outil de gestion de l’innovation. Les entreprises qui appliquent cette discipline présentent généralement des dossiers plus complets et plus rapides à traiter.
Approche spécifique pour la rédaction technique des dossiers RS&DE
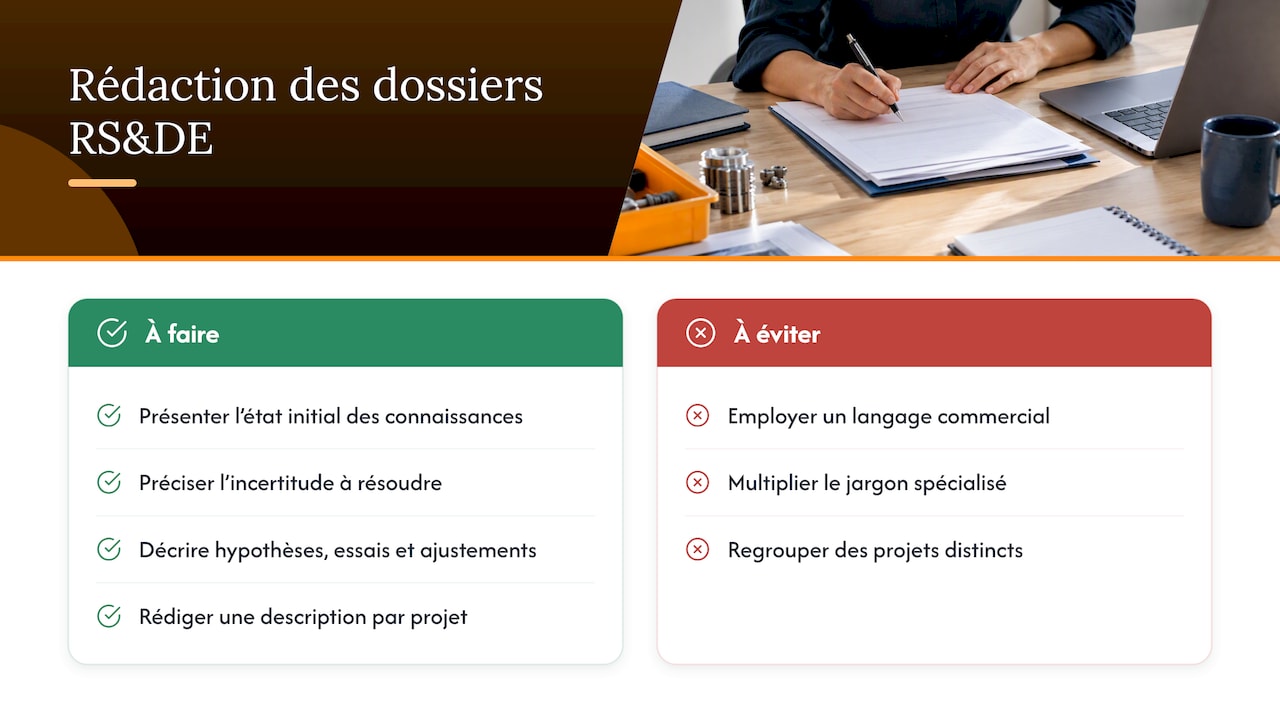
La rédaction technique constitue souvent le maillon faible des demandes RS&DE, parce qu’elle exige de traduire un langage d’ingénieur ou de scientifique dans les termes attendus par l’ARC. Une description technique efficace commence par énoncer clairement l’état des connaissances au début du projet, puis identifie précisément ce que cet état ne permettait pas de résoudre.
Vient ensuite la partie la plus scrutée : la méthode expérimentale. Il s’agit de décrire les hypothèses formulées, les essais menés pour les valider ou les infirmer, et les ajustements apportés en cours de route. Un projet qui n’a pas abouti au résultat espéré reste admissible, à condition que la démarche d’investigation systématique soit démontrée.
La rédaction doit également éviter deux écueils fréquents : le langage commercial, qui décrit les bénéfices du produit plutôt que l’incertitude technique, et le jargon trop spécialisé, qui rend la lecture impossible pour un évaluateur non spécialiste du secteur. Un équilibre entre précision technique et clarté narrative distingue les dossiers solides.
Chaque projet mérite sa propre description, même lorsque plusieurs projets partagent une équipe ou des ressources communes : regrouper des travaux distincts dans une seule narration dilue la démonstration de l’avancement technologique et complique l’évaluation par l’ARC.
Étapes et bonnes pratiques pour le soutien lors des litiges avec l’ARC
Lorsqu’un désaccord survient avec l’ARC sur l’admissibilité d’un projet ou le montant des dépenses reconnues, la première étape consiste à analyser précisément les motifs invoqués dans la proposition de rajustement. Chaque point soulevé appelle une réponse ciblée, appuyée sur des preuves documentaires et non sur des arguments généraux.
La préparation d’une réponse structurée suit généralement trois axes : clarifier les faits techniques contestés avec des pièces datées, rappeler le cadre légal applicable aux critères d’admissibilité, et proposer, lorsque c’est pertinent, une reformulation précise du calcul des dépenses. Cette étape se déroule souvent par échanges écrits avec le vérificateur, parfois complétés par une rencontre.
Un représentant qui connaît à la fois le vocabulaire scientifique du projet et les attentes procédurales de l’ARC accélère la résolution du différend. Il peut aussi anticiper les questions avant qu’elles ne deviennent des points de blocage, en structurant la réponse de façon à répondre directement aux critères légaux de l’avancement technologique et de l’investigation systématique.
Si le différend persiste après la réponse au vérificateur, l’étape suivante consiste à préparer un dossier d’opposition formel, ce qui nécessite une organisation rigoureuse des échanges précédents et des preuves accumulées tout au long du processus.
Gestion des oppositions et recours auprès de la Cour canadienne de l’impôt
Lorsque la réponse au vérificateur ne permet pas de résoudre le désaccord, l’entreprise peut déposer un avis d’opposition officiel contestant la nouvelle cotisation. Cette démarche doit respecter un délai précis à compter de la date de l’avis de cotisation et s’appuyer sur un dossier complet reprenant les arguments techniques et les pièces justificatives déjà soumises.
L’opposition est traitée par une division distincte de l’ARC, indépendante de l’équipe qui a mené l’examen initial, ce qui offre une occasion réelle de faire réexaminer le dossier avec un regard neuf. Dans bien des cas, cette étape permet de régler le différend sans aller plus loin.
Lorsque l’opposition n’aboutit pas à un résultat satisfaisant, le recours suivant consiste à porter l’affaire devant la Cour canadienne de l’impôt. Cette procédure judiciaire exige une préparation rigoureuse, souvent avec l’appui d’un représentant qui a suivi le dossier depuis la demande initiale, puisque la cohérence des arguments techniques et fiscaux présentés depuis le départ pèse lourdement dans l’issue du litige.
Chaque étape de ce parcours, de l’examen initial jusqu’à la cour, repose sur la même exigence : une documentation continue, précise et datée, qui permet de reconstituer fidèlement la démarche scientifique suivie, même plusieurs années après les faits.
Secteurs industriels clés bénéficiant particulièrement du RS&DE
Certains secteurs présentent une concentration naturelle de travaux admissibles, en raison de l’incertitude technologique inhérente à leurs activités. L’agriculture figure parmi eux, notamment pour le développement de nouvelles méthodes de culture, l’optimisation de procédés de transformation alimentaire ou l’adaptation de technologies à des conditions climatiques particulières.
La biotechnologie constitue un terrain particulièrement fertile pour la RS&DE, avec des projets portant sur le développement de nouveaux composés, l’optimisation de procédés de fermentation ou la validation de protocoles expérimentaux en laboratoire. Notre article sur la RS&DE en biotechnologie détaille les exemples techniques propres à ce secteur.
Le secteur manufacturier génère également un volume important de réclamations, souvent liées à l’amélioration de procédés de production, à l’automatisation de lignes d’assemblage ou à l’intégration de nouveaux matériaux. Les PME manufacturières sous-estiment fréquemment l’admissibilité de ces travaux, les considérant comme de l’amélioration opérationnelle plutôt que de la recherche.
L’aérospatiale, avec ses exigences de précision et de fiabilité extrêmes, génère naturellement des projets d’investigation systématique, que ce soit pour la conception de composants ou l’optimisation de matériaux composites. Le secteur énergétique suit une logique similaire, avec des travaux sur l’efficacité des procédés ou l’intégration de nouvelles sources, un domaine que nous abordons dans notre article sur la RS&DE dans le secteur de l’énergie.
Perspective HLP : maximiser sans compromettre la conformité
Une source fréquente de crédits perdus n’est pas le manque d’innovation, mais un manque de rigueur documentaire au moment où le travail se fait, pas six mois plus tard. L’intervention est souvent nécessaire lorsque les réclamations deviennent complexes : plusieurs sources de financement public à coordonner, un historique de litige avec l’ARC, ou une préparation d’examen qui exige une narration technique solide.
Nous accompagnons les entreprises canadiennes qui innovent dans des secteurs comme l’agriculture, la biotechnologie ou l’aérospatiale, en transformant leurs efforts de recherche en avantages fiscaux concrets.
— Alexandre
Confier votre dossier RS&DE à une équipe qui le défend jusqu’au bout
Préparer une réclamation RS&DE en parallèle de la gestion quotidienne de votre entreprise absorbe un temps que peu de dirigeants peuvent se permettre, surtout quand les règles changent d’une année à l’autre. Nous prenons en charge la rédaction des projets de recherche, le calcul des dépenses admissibles, le suivi lors des vérifications et la représentation lors d’une opposition ou d’un recours devant la Cour canadienne de l’impôt.
Avec plus de 600 clients accompagnés, nous combinons expertise fiscale et compréhension fine des enjeux technologiques propres à chaque secteur. Si votre entreprise mène des projets de recherche et que vous voulez vérifier leur admissibilité, consultez nos services RS&DE pour discuter de votre dossier avec notre équipe.
Questions fréquentes
Comment payer l’impôt des entreprises à l’Agence du revenu du Canada ?
Les sociétés versent généralement leur impôt par acomptes provisionnels durant l’année, puis soldent le montant dû à la production de leur déclaration T2. Le crédit d’impôt à l’investissement issu de la RS&DE vient directement réduire ce montant à payer, voire générer un remboursement pour les SPCC admissibles au taux bonifié.
Quelles sont les subventions disponibles au Canada pour les entreprises innovantes ?
Plusieurs programmes fédéraux et provinciaux existent en complément de la RS&DE, dont le Programme d’aide à la recherche industrielle du CNRC. Ces aides réduisent toutefois la base de calcul du crédit d’impôt à l’investissement, ce qui exige une coordination avant le dépôt des demandes.
Quels sont les taux d’imposition applicables au crédit RS&DE ?
Les SPCC admissibles bénéficient d’un taux bonifié de 35 % jusqu’à un plafond de dépenses de 6 millions de dollars pour les exercices commençant après le 15 décembre 2024.
Quelle est la date limite pour déposer une demande RS&DE en 2026 ?
La date limite correspond à 12 mois après la date d’échéance de production de votre déclaration de revenus, et non à une date fixe du calendrier civil. Passé ce délai, la demande ne peut plus être traitée et le crédit est définitivement perdu.
Combien coûte l’accompagnement pour préparer une demande RS&DE ?
Le coût de nos services dépend de la complexité du mandat, qu’il s’agisse de la rédaction technique, du calcul des dépenses ou de la représentation en cas de litige. Nous établissons une proposition sur mesure après avoir évalué votre dossier : contactez notre équipe pour obtenir un prix adapté à votre situation.
No responses yet