
Oui, les entreprises du secteur de l’énergie peuvent réclamer des crédits RS&DE au Canada pour leurs travaux admissibles. Les repères à retenir : un formulaire T661 bien documenté, des taux de crédit d’impôt à l’investissement majoré ou de base selon votre statut, et une date de soumission stricte. Documentez vos essais techniques dès maintenant et entourez-vous d’un accompagnement spécialisé pour sécuriser votre réclamation.
En bref:
- La demande de crédits RS&DE doit être soigneusement documentée, notamment en justifiant l’incertitude technologique et en associant chaque dépense aux activités admissibles.
- Les projets énergétiques doivent relever d’une véritable incertitude scientifique ou technique, comme l’amélioration de systèmes de stockage ou l’expérimentation de nouveaux matériaux, pour être éligibles.
- Le choix entre la méthode traditionnelle et la méthode de remplacement pour le calcul des dépenses est irrévocable, nécessitant une analyse précise en amont pour optimiser la réclamation.
- La demande doit être déposée dans les 12 mois suivant la date d’échéance fiscale, faute de quoi le droit au crédit est définitivement perdu pour l’année concernée.
- Solliciter un avis technique de Ressources naturelles Canada dès le début du projet peut renforcer la crédibilité du dossier, sans pour autant garantir la décision finale de l’administration fiscale.
Table des matières
- Vue d’ensemble du programme RS&DE au Canada
- Quelles activités d’innovation énergétique sont admissibles ?
- Dépenses admissibles et choix de méthode de calcul
- Taux du crédit d’impôt et effet sur la trésorerie des sociétés
- Comment préparer et soumettre une demande RS&DE pour un projet énergétique
- Contrôles, examen technique et gestion du risque d’audit
- Conseils pratiques pour les innovateurs en énergie
- Perspective de HLP sur l’optimisation RS&DE pour l’énergie
- Faire appel à HLP pour votre projet énergétique
- Questions fréquentes
Vue d’ensemble du programme RS&DE au Canada
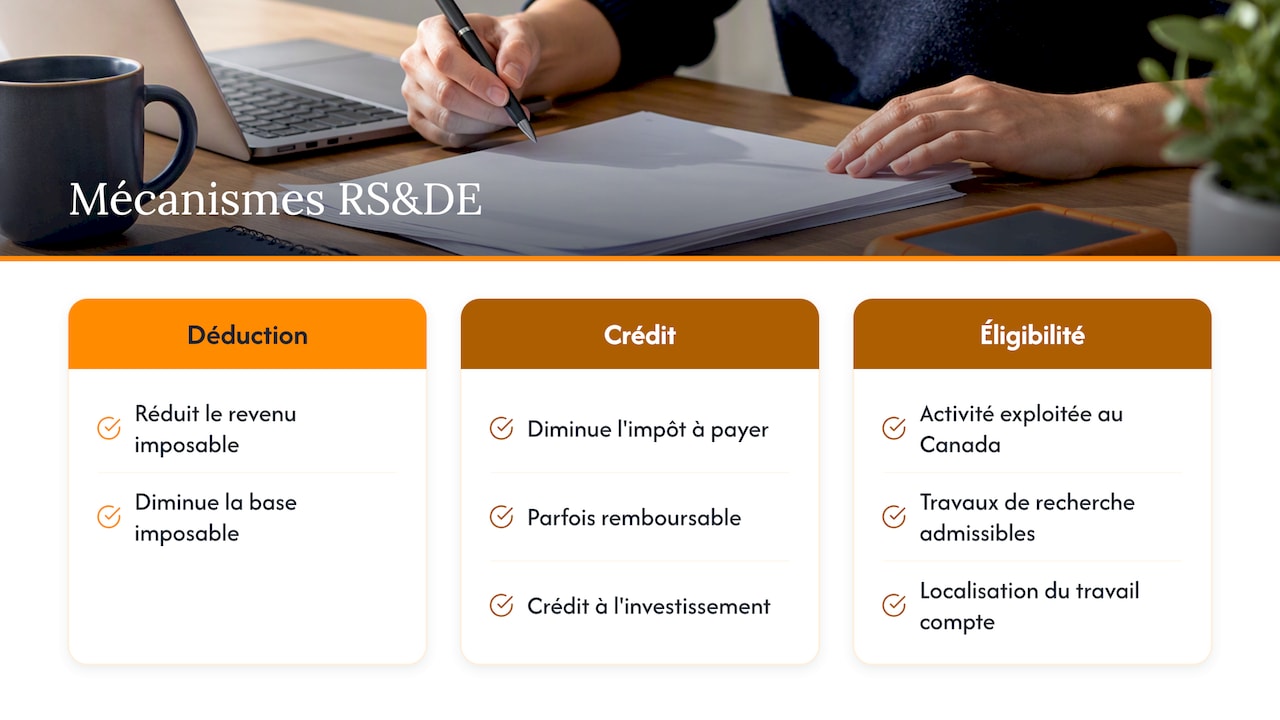
Le programme de la recherche scientifique et du développement expérimental repose sur deux mécanismes distincts : une déduction qui réduit le revenu imposable, et un crédit d’impôt à l’investissement qui diminue directement l’impôt à payer, parfois sous forme remboursable. Ce double avantage en fait l’un des outils fiscaux les plus généreux offerts aux entreprises qui innovent au pays.
Pour réclamer ces crédits, votre entreprise doit exploiter une activité au Canada et y réaliser les travaux de recherche visés : la localisation géographique du travail compte autant que sa nature technique. Dans le secteur énergétique, ce cadre prend une résonance particulière, puisque la transition vers des systèmes énergétiques durables repose largement sur des percées technologiques encore incertaines : stockage, efficacité des procédés, intégration de réseaux décentralisés. La RS&DE devient alors un levier concret pour financer cette prise de risque technique, bien au-delà d’un simple avantage comptable.
Quelles activités d’innovation énergétique sont admissibles ?
L’admissibilité repose sur un critère central : votre équipe doit faire face à une incertitude scientifique ou technologique qu’un professionnel compétent du domaine ne pouvait résoudre par les connaissances existantes. Il ne s’agit pas d’améliorer un produit de façon routinière, mais de mener une investigation systématique, hypothèses à l’appui, pour lever un véritable obstacle technique.
Dans l’énergie, plusieurs types de projets correspondent couramment à ce profil :
- Le développement ou l’optimisation de systèmes de stockage d’énergie confrontés à des limites de densité, de durée de vie ou de température.
- L’amélioration de procédés industriels visant une meilleure efficacité énergétique sans référence éprouvée.
- Les essais de nouveaux matériaux pour panneaux solaires, turbines ou convertisseurs, lorsque leur comportement reste imprévisible.
- L’intégration de réseaux énergétiques décentralisés ou intelligents, où la gestion de la variabilité pose un défi technique réel.
Ces travaux doivent avoir été exécutés au Canada pour être admissibles, même lorsque votre entreprise collabore avec des partenaires situés ailleurs.
Dépenses admissibles et choix de méthode de calcul
Une fois l’admissibilité technique établie, il faut déterminer quelles dépenses entrent dans le calcul. Selon la politique de l’ARC sur les dépenses déductibles, les catégories admissibles couvrent :
- Les salaires et traitements du personnel affecté directement aux travaux.
- Le coût des matériaux consommés ou transformés pendant les essais.
- Les dépenses de contrats de RS&DE, incluses à hauteur de 80 % du montant facturé.
- La location d’équipement utilisé pour la recherche, depuis les règles applicables après le 15 décembre 2024.
- Les frais généraux, uniquement sous la méthode traditionnelle.
Vous devez choisir entre la méthode traditionnelle, qui exige une ventilation détaillée des frais généraux, et la méthode de remplacement basée sur un montant de remplacement visé par règlement, plus simple à administrer mais moins précise selon la structure de vos coûts. Ce choix est irrévocable pour l’année d’imposition visée, ce qui justifie une analyse chiffrée avant de trancher.
Conseil de pro : conservez vos relevés d’heures, bons de commande et notes de laboratoire au fil de l’eau : reconstituer ces preuves un an plus tard affaiblit presque toujours la crédibilité du dossier.
Taux du crédit d’impôt et effet sur la trésorerie des sociétés
La politique de l’ARC sur les crédits d’impôt à l’investissement fixe un taux de base de 15 % pour l’ensemble des entreprises admissibles. Une société privée sous contrôle canadien peut toutefois bénéficier d’un taux majoré sur une tranche de dépenses jusqu’à une limite maximale, ce plafond pouvant être réduit en fonction du capital imposable, du revenu et du regroupement des sociétés associées.
Ce taux majoré peut en outre devenir remboursable, ce qui transforme directement le crédit en liquidités même pour une entreprise sans impôt à payer, un avantage précieux pour les jeunes pousses du secteur des technologies propres encore en phase préparatoire. Anticipez cet effet de trésorerie dans votre planification annuelle et validez votre statut de société associée avec votre fiscaliste avant de produire.
Comment préparer et soumettre une demande RS&DE pour un projet énergétique
La constitution d’un dossier solide suit une séquence logique que votre équipe technique et votre équipe financière doivent coordonner :
- Documenter le projet : formuler l’incertitude technologique, les hypothèses testées et les résultats, qu’ils soient positifs ou négatifs.
- Rattacher les coûts : associer chaque dépense (salaires, matériaux, contrats) aux activités admissibles identifiées.
- Remplir le formulaire T661 et l’annexe fiscale correspondante, soit le T2SCH31 pour les sociétés ou le T2038(IND) pour les particuliers.
- Soumettre électroniquement avec la déclaration de revenus, idéalement avant l’échéance plutôt qu’à la dernière minute.
Selon Canada.ca, la date limite de production se situe 12 mois après la date d’échéance de votre déclaration de revenus, qui est souvent fixée plusieurs mois après la fin de l’année d’imposition pour une société. En interne, désignez une personne responsable de la collecte des preuves techniques et préparez des synthèses de projet au fil de l’année plutôt qu’après coup.
Contrôles, examen technique et gestion du risque d’audit
L’ARC peut soumettre votre demande à un examen technique, à une vérification des dépenses, ou aux deux à la fois. Selon le guide de l’ARC pour les demandeurs, un conseiller technique évalue alors vos travaux et produit un rapport d’admissibilité qui sert de fondement à tout ajustement éventuel.
Certains points reviennent souvent dans les dossiers du secteur énergétique : la répartition imprécise des frais généraux, l’attribution des contrats à des sous-traitants sans preuve claire des livrables, ou le double-claim entre donneur d’ordre et fournisseur. Pour des essais menés en conditions réelles, documenter vos protocoles ainsi que vos critères d’échec et de succès réduit nettement le risque de contestation technique. En cas d’examen, privilégiez des réponses structurées, appuyées de preuves datées, et faites appel à un expert technique si la discussion s’éloigne du terrain purement comptable.
Conseils pratiques pour les innovateurs en énergie
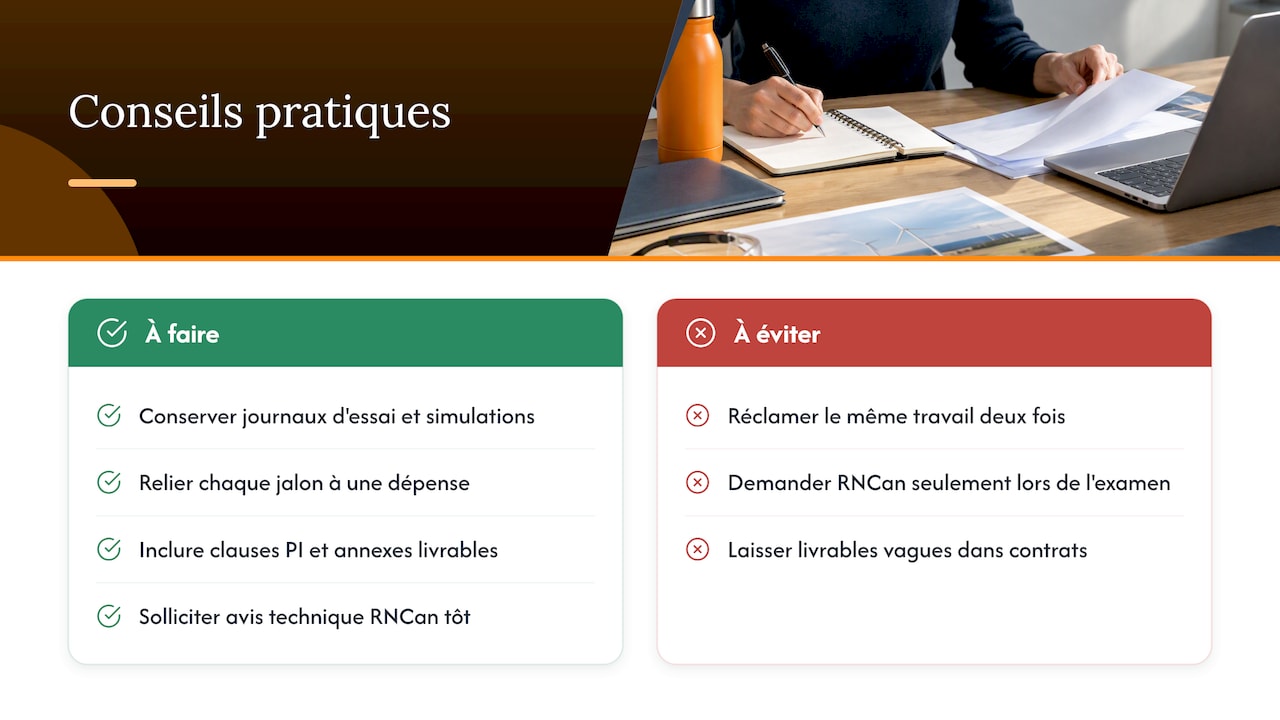
Sur le terrain, quelques réflexes font une différence mesurable dans la solidité d’un dossier. Conservez systématiquement les artefacts techniques : journaux d’essai, résultats de simulation, courriels de décision d’ingénierie, et établissez un calendrier qui relie chaque jalon de projet à une dépense correspondante.
Côté contrats, intégrez des clauses claires sur la propriété intellectuelle et la répartition des responsabilités entre partenaires, afin d’éviter qu’un même travail soit réclamé deux fois. Prévoir des annexes techniques décrivant précisément les livrables attendus limite les désaccords lors d’un examen.
Pour les projets de technologies propres, Ressources naturelles Canada peut émettre un avis technique sur l’admissibilité d’un projet. Cet avis reste utile pour clarifier des questions pointues, comme la validation d’une méthode de mesure d’émissions, mais il ne lie pas l’ARC dans sa décision finale.
Conseil de pro : sollicitez un avis technique de RNCan tôt dans le projet, pas au moment de l’examen : il a plus de poids lorsqu’il accompagne la démonstration plutôt que de la justifier après coup.
Perspective de HLP sur l’optimisation RS&DE pour l’énergie
Nous observons régulièrement que les meilleures demandes RS&DE dans l’énergie ne sont pas les plus ambitieuses techniquement, mais les mieux documentées dès le départ. Une rédaction technique rigoureuse, appuyée d’une préparation sérieuse aux vérifications, change concrètement l’issue d’un dossier face à l’ARC. Un audit interne avant soumission, même sommaire, révèle souvent les failles qu’un examinateur trouverait autrement.
— Alexandre
Faire appel à HLP pour votre projet énergétique
Confier la préparation de votre dossier RS&DE à une équipe spécialisée réduit le risque d’ajustement et vous laisse concentré sur vos travaux de recherche plutôt que sur la paperasse fiscale. Nous proposons un accompagnement à chaque étape : rédaction technique des projets, maximisation de la réclamation, suivi et support lors d’une vérification, et représentation complète en cas d’opposition ou de recours devant la Cour canadienne de l’impôt.
Pour évaluer votre admissibilité ou structurer votre prochaine demande, consultez notre page de services RS&DE et discutons de votre dossier.
Questions fréquentes
Qu’est-ce que le crédit d’impôt RS&DE au Canada ?
La RS&DE est un programme fédéral qui offre une déduction fiscale et un crédit d’impôt à l’investissement aux entreprises menant des travaux de recherche scientifique ou de développement expérimental au Canada. Le crédit se gagne au taux de base de 15 %, ou jusqu’à 35 % pour une société privée sous contrôle canadien admissible, selon la politique de l’ARC.
Quelles activités énergétiques sont admissibles à la RS&DE ?
Les travaux admissibles doivent répondre à une incertitude scientifique ou technologique non résolue par les connaissances existantes, comme l’optimisation d’un système de stockage ou l’essai de nouveaux matériaux pour un convertisseur d’énergie. Les essais de routine ou les améliorations esthétiques ne qualifient généralement pas.
Quelle est la date limite pour soumettre une demande RS&DE ?
La date limite est fixée à 12 mois après la date d’échéance de votre déclaration de revenus, soit généralement 18 mois après la fin de l’année d’imposition pour une société, selon Canada.ca. Passé ce délai, le droit au crédit est définitivement perdu pour l’année visée.
Qu’est-ce qu’un avis technique de Ressources naturelles Canada ?
Un avis technique de RNCan évalue l’admissibilité technique d’un projet lié aux technologies propres, notamment sur des questions pointues comme la mesure d’efficacité énergétique. Cet avis renforce la crédibilité d’un dossier, mais il ne lie pas l’ARC, qui demeure seule décisionnaire sur l’admissibilité finale.
No responses yet