
Pour suivre votre dossier RS&DE, consultez d’abord Mon dossier d’entreprise sur le portail de l’Agence du revenu du Canada, puis l’outil de vérification des délais de traitement. L’ARC vise un délai de 60 jours pour une demande acceptée telle que produite, et de 180 jours lorsqu’une demande remboursable est sélectionnée pour examen(https://www.canada.ca/fr/agence-revenu/services/recherche-scientifique-developpement-experimental-programme-encouragements-fiscaux/normes-service-programme.html). Dès qu’une demande de renseignements arrive, rassemblez vos preuves datées et désignez sans attendre une personne responsable du dossier.
En bref:
- La date limite de dépôt tombe 12 mois après l’échéance de votre déclaration, soit environ 18 mois après la clôture de l’exercice, sans prolongation possible.
- Un examen ne signifie pas un refus : l’ARC peut vérifier les travaux admissibles, les dépenses ou les deux, puis proposer des rajustements.
- Pour répondre à une lettre de proposition, respectez le délai de 30 jours civils et séparez le sommaire technique du sommaire financier.
- Classez les preuves contemporaines par projet, date et ligne du T661, notamment les notes datées, les feuilles de temps détaillées et les factures liées aux travaux.
- Mettez à jour votre journal de suivi chaque semaine en période calme, puis chaque jour dès la réception d’une lettre de proposition.
Table des matières
- Où et comment vérifier l’état de votre demande RS&DE
- Pièces à conserver et méthode d’organisation documentaire
- Calculer la date limite RS&DE et comprendre les délais de l’ARC
- Que se passe-t-il si votre dossier est sélectionné pour examen : étapes concrètes
- Comment répondre efficacement aux demandes de renseignements de l’ARC
- Checklist et modèle de journal de suivi du dossier
- Oppositions et recours : quand agir et comment préparer une contestation
- Perspective d’Alexandre : erreurs fréquentes et priorités pour les PME
- Comment HLP peut vous aider à suivre et défendre votre dossier RS&DE
- Questions fréquentes
- Sources officielles et ressources HLP pour approfondir
Où et comment vérifier l’état de votre demande RS&DE
Mon dossier d’entreprise reste le point d’entrée le plus fiable : vous y voyez la date de réception de votre demande, son statut général et, le cas échéant, les avis de cotisation rattachés. L’outil de vérification des délais de traitement complète cette lecture en estimant une date cible selon les paramètres que vous saisissez, ce qui vous évite d’appeler inutilement avant l’échéance normale.
Trois réflexes soutiennent un suivi solide :
- Consultez Mon dossier d’entreprise au moins une fois par mois pendant la période d’examen attendue.
- Conservez une copie de chaque courriel, lettre ou accusé de réception de téléversement, classée par date.
- Identifiez le bureau des services fiscaux responsable de votre dossier avant de composer un numéro générique.
Quand un délai dépasse la norme indiquée sans nouvelle de l’ARC, un appel ciblé au bureau concerné reste plus efficace qu’une relance par portail.
Pièces à conserver et méthode d’organisation documentaire
Un dossier RS&DE défendable repose sur des preuves contemporaines, c’est à dire produites au moment des travaux plutôt que reconstituées après coup. Les preuves horodatées et indexées par projet et par ligne du T661 restent la pratique la plus efficace pour répondre rapidement à un examinateur.
- Notes de laboratoire, courriels techniques et comptes rendus de réunion datés, décrivant les hypothèses testées.
- Feuilles de temps ventilées par employé et par projet, avec méthode d’allocation des salaires explicite.
- Factures de matériaux, contrats de sous-traitance et relevés d’utilisation d’équipement liés aux travaux.
- Index maître reliant chaque pièce à un projet, une date et un champ précis du formulaire T661.
Nous recommandons de répartir ces responsabilités entre un responsable technique, un responsable financier et un responsable fiscal, chacun alimentant un stockage sécurisé commun plutôt que des dossiers personnels dispersés.
Calculer la date limite RS&DE et comprendre les délais de l’ARC
La date limite pour produire une demande RS&DE correspond à 12 mois après la date d’échéance de production de votre déclaration de revenus, ce qui représente environ 18 mois après la fin de votre exercice pour une société. Ce délai est strict : aucune prolongation n’est possible une fois la date dépassée.
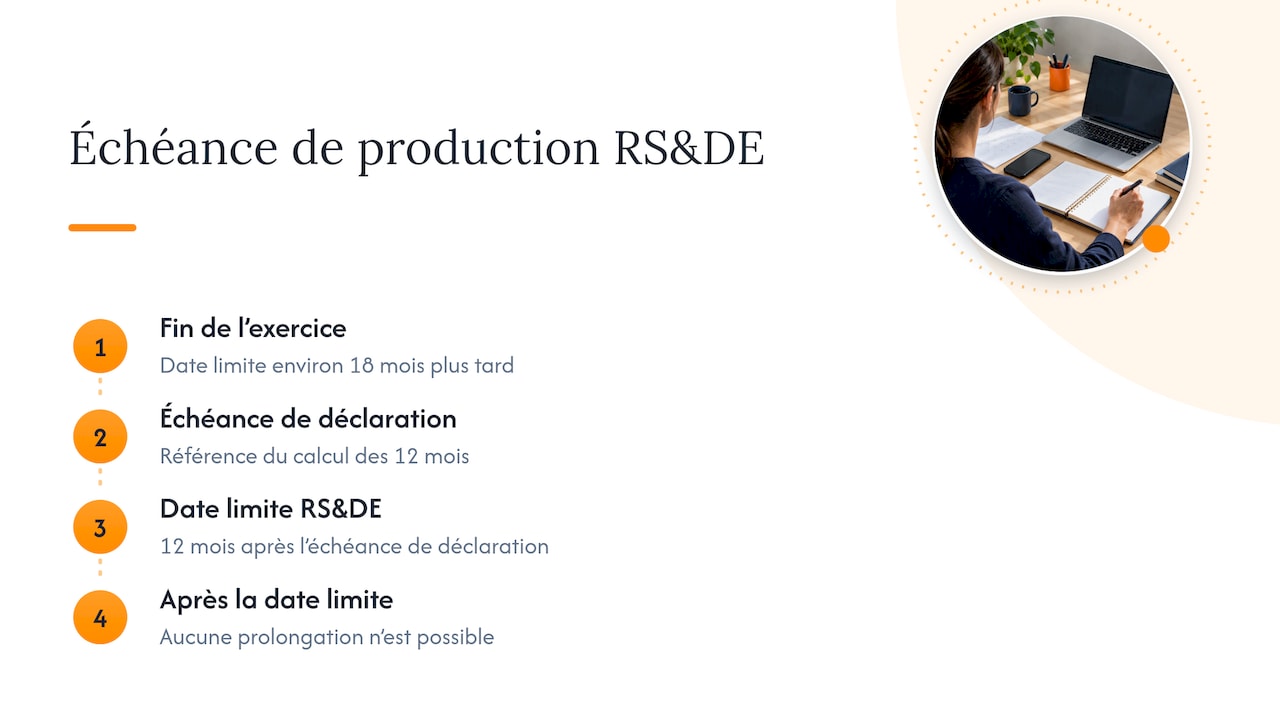
L’ARC vise à respecter ses normes de service pour la majorité des demandes acceptées telles que produites et pour celles sélectionnées pour examen, avec des délais objectifs pour chacune. Ces normes de service donnent un repère concret pour savoir à partir de quand une relance est justifiée.
Les retards les plus fréquents viennent d’un formulaire T661 incomplet, de descriptions techniques trop génériques ou de pièces justificatives manquantes au moment du dépôt. Produire votre demande plusieurs semaines avant l’échéance, plutôt qu’au dernier jour, laisse une marge pour corriger une omission sans risquer le rejet pour production tardive.
Que se passe-t-il si votre dossier est sélectionné pour examen : étapes concrètes
Un examen ne signifie pas un refus : il indique que l’ARC souhaite valider certains éléments avant d’approuver la demande telle que produite. Le processus se déroule généralement en trois phases : le début de l’examen, une réunion ou des demandes de renseignements supplémentaires, puis la conclusion.
- L’examinateur peut porter son attention sur les travaux admissibles, sur les dépenses réclamées, ou sur les deux à la fois.
- Une réunion technique permet souvent de clarifier des points avant qu’une demande écrite formelle ne soit envoyée.
- L’examen peut mener à des rajustements communiqués dans une lettre de proposition plutôt qu’à un refus pur et simple.
Pour approfondir le déroulement typique d’un examen et les cas rencontrés dans notre accompagnement, nous détaillons ce processus dans notre article sur ce qu’implique vraiment un examen RS&DE de l’ARC.
Comment répondre efficacement aux demandes de renseignements de l’ARC
Une réponse structurée, plutôt qu’une accumulation de documents, fait souvent la différence. Organisez votre réponse autour des lignes critiques du T661, notamment les lignes 242, 244 et 246, dont les attentes documentaires sont détaillées dans le guide T4088.
- Séparez clairement un sommaire technique, qui décrit l’incertitude technologique et les travaux réalisés, d’un sommaire financier qui justifie chaque dépense réclamée.
- Respectez le délai de 30 jours civils accordé pour répondre à une lettre de proposition; l’absence de réponse peut entraîner une nouvelle cotisation automatique.
- Si une année visée risque d’être prescrite pendant la période de réponse, signalez ce risque par écrit et demandez une prolongation sans attendre l’échéance.
- Impliquez simultanément votre responsable technique et votre fiscaliste dès la réception de la demande pour éviter les allers-retours.
Conseil de pro : Joindre un sommaire financier clair qui documente la méthode d’allocation des salaires accélère presque toujours la résolution d’une lettre de proposition.
Notre article sur comment répondre à l’ARC sans perdre vos crédits d’impôt détaille ce processus pas à pas.
Checklist et modèle de journal de suivi du dossier
Tenir un journal de suivi simple évite de perdre le fil entre deux relances, surtout quand plusieurs projets sont réclamés la même année. Nous recommandons une mise à jour hebdomadaire pendant une période calme, et quotidienne dès qu’une lettre de proposition est reçue.
- Consignez la date de chaque action, qu’il s’agisse d’un envoi, d’un appel ou d’une réception de courriel.
- Notez la pièce justificative associée et son emplacement exact dans votre index documentaire.
- Indiquez le responsable désigné pour chaque action et le statut courant du dossier.
Notre article sur la stratégie RS&DE annuelle propose une routine complète pour intégrer ce journal à votre cycle de réclamation.
Oppositions et recours : quand agir et comment préparer une contestation
Si vous recevez un avis de cotisation que vous jugez erroné, un avis d’opposition doit généralement être produit dans un délai fixe suivant la date de l’avis. Préparer cette contestation suppose de rassembler les mêmes preuves contemporaines que celles exigées lors de l’examen initial, appuyées d’une argumentation technique cohérente.
- Documentez précisément les motifs de désaccord avec la position de l’examinateur, pièce à l’appui.
- Évaluez si un appel devant la Cour canadienne de l’impôt devient nécessaire après le rejet d’une opposition.
- Faites-vous accompagner par une équipe habituée à ce type de représentation lorsque les enjeux financiers sont importants.
Nous détaillons ces étapes dans notre article sur contester un refus RS&DE devant la Cour canadienne de l’impôt.
Perspective d’Alexandre : erreurs fréquentes et priorités pour les PME
Dans les dossiers que nous accompagnons, l’erreur la plus répétée reste la preuve reconstituée après coup plutôt que documentée en temps réel. Une PME qui tient un journal hebdomadaire et nomme un responsable unique répond presque toujours plus vite et avec plus de confiance qu’une équipe qui improvise au moment de la lettre de proposition.
— Alexandre
Comment HLP peut vous aider à suivre et défendre votre dossier RS&DE
Rédiger un dossier RS&DE défendable demande du temps que vos équipes techniques n’ont souvent pas à consacrer à la paperasse fiscale. Nous proposons la rédaction des projets de recherche, le suivi du dossier auprès de l’ARC et la représentation lors d’un examen ou d’une opposition, avec une équipe expérimentée dans plusieurs secteurs innovants.
Pour la partie purement documentaire du suivi au jour le jour, des outils comme Skillsay peuvent faciliter la capture continue de comptes rendus techniques, ce qui complète utilement un accompagnement professionnel. Notre valeur ajoutée reste la prise en charge complète du dossier, jusqu’à la défense devant la Cour canadienne de l’impôt si nécessaire. Découvrez nos services d’accompagnement RS&DE et obtenez une évaluation de votre dossier.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Comment accéder à mon dossier d’entreprise sur Mon dossier au Canada ?
Vous accédez à Mon dossier d’entreprise directement depuis le site de l’Agence du revenu du Canada, en vous identifiant avec vos informations d’entreprise et un code d’accès sécurisé. Ce portail affiche le statut de vos demandes RS&DE, vos avis de cotisation et vos échanges officiels avec l’ARC.
Comment suivre l’état de ma demande RS&DE après sa production ?
Consultez Mon dossier d’entreprise pour voir le statut général, puis l’outil de vérification des délais de traitement pour estimer une date cible selon les normes de service de l’ARC. Si le délai normal est dépassé sans nouvelle, contactez le bureau des services fiscaux responsable de votre dossier.
Comment accéder à mon dossier d’entreprise auprès de Revenu Canada ?
L’accès se fait par le portail Mon dossier d’entreprise, où chaque entreprise consulte ses déclarations, ses crédits d’impôt réclamés et l’état de ses demandes en cours. L’inscription initiale demande un numéro d’entreprise valide et une vérification d’identité auprès de l’ARC.
Comment savoir si je vais recevoir un remboursement RS&DE ?
Le statut de votre remboursement apparaît dans Mon dossier d’entreprise une fois votre demande traitée, avec la date de l’avis de cotisation correspondant. Si votre demande a été sélectionnée pour examen, le remboursement final dépend de l’issue de cet examen et peut inclure des rajustements détaillés dans une lettre de proposition.
Quel délai l’ARC vise-t-elle pour traiter une demande RS&DE ?
L’Agence vise 60 jours civils pour une demande acceptée telle que produite, et 180 jours civils lorsqu’une demande remboursable est sélectionnée pour examen(https://www.canada.ca/fr/agence-revenu/services/recherche-scientifique-developpement-experimental-programme-encouragements-fiscaux/normes-service-programme.html). Ces délais constituent des cibles de service, pas des garanties absolues.
Sources officielles et ressources HLP pour approfondir
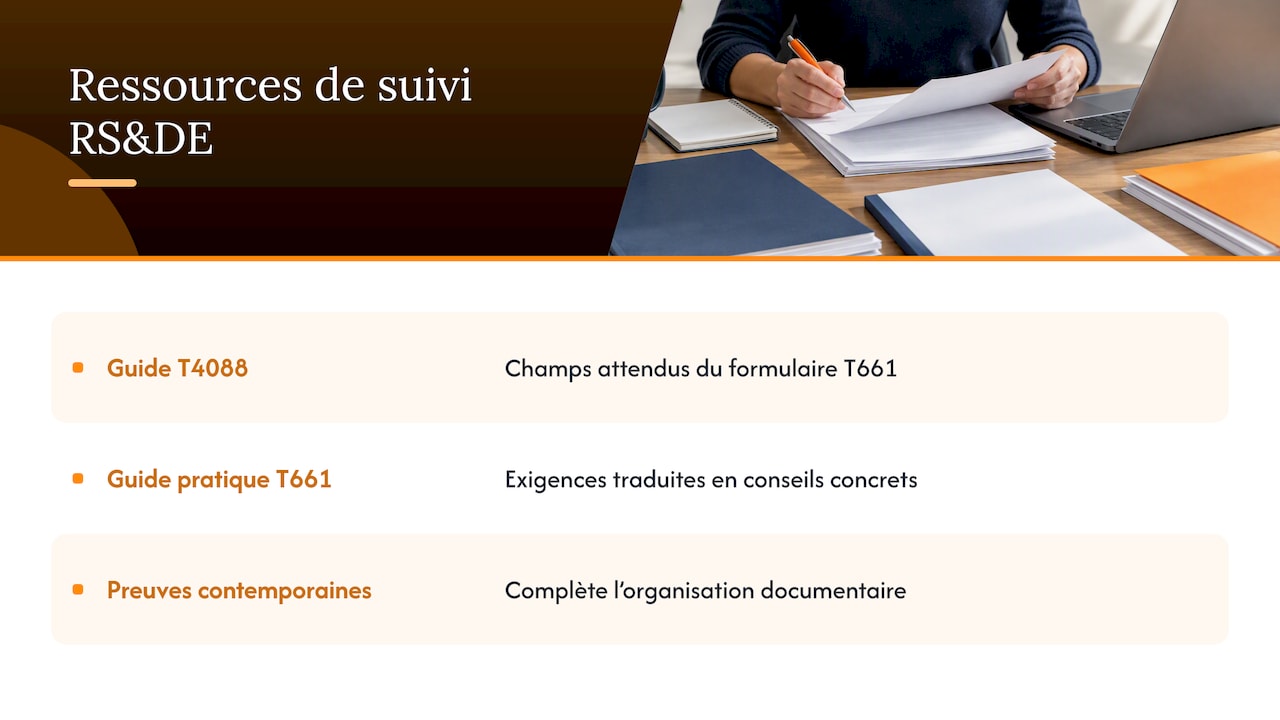
Pour approfondir chaque étape du suivi, le guide T4088 détaille les champs attendus du formulaire T661, tandis que notre guide pratique du T661 traduit ces exigences en conseils concrets. Notre article sur les preuves contemporaines attendues par l’ARC complète utilement la méthode d’organisation documentaire présentée plus haut.
No responses yet