
Le crédit innovation Ontario est un crédit d’impôt remboursable de 8 % que peuvent demander les sociétés qui réalisent des activités de RS&DE en Ontario. Le plafond des dépenses admissibles est fixé à 3 millions de dollars par année, pour un montant maximal théorique de 240 000 $. Votre première étape concrète : préparer une documentation technique solide dans le formulaire T661, puis joindre l’Annexe 566 à votre déclaration T2.
En bref:
- Le plafond annuel des dépenses admissibles pour le crédit est fixé à 3 millions de dollars, partagé entre sociétés associées.
- Seules les dépenses avant 2014 en immobilisations sont admissibles à hauteur de 40 %, les autres étant exclues, ce qui impacte le calcul du crédit.
- La demande s’appuie sur le formulaire T661 et l’Annexe 566, la qualité de la documentation technique étant essentielle pour éviter un rejet lors de la vérification.
- L’admissibilité requiert une présence en Ontario, des activités RS&DE dans la province, et une confirmation d’admissibilité au crédit fédéral correspondant.
- La réclamation est remboursable à 8 %, avec un maximum de 240 000 € pour un plafond global de 3 M$, et doit être préparée avec soin en vue d’une éventuelle vérification.
Table des matières
- Qui peut réclamer le crédit d’impôt à l’innovation de l’Ontario ?
- Quelles dépenses sont admissibles au crédit innovation Ontario ?
- Quels formulaires remplir pour réclamer le crédit ?
- Combien vaut concrètement le crédit innovation en Ontario ?
- Comment préparer un dossier solide en cas de vérification ?
- Faut-il externaliser la préparation de votre demande ?
- HLP vous accompagne dans votre réclamation RS&DE en Ontario
- Où trouver les formulaires et pages officielles ?
- Sources
- Questions fréquentes
Qui peut réclamer le crédit d’impôt à l’innovation de l’Ontario ?
Trois conditions cumulatives déterminent votre admissibilité. Les manquer expose votre demande à un rejet, même si vos travaux de recherche sont légitimes et bien documentés.
Votre société doit d’abord disposer d’un établissement stable en Ontario. Sans présence physique reconnue dans la province, aucune dépense ne peut être attribuée au crédit provincial, même si le siège social canadien se trouve ailleurs.
Elle doit ensuite avoir mené des activités de RS&DE en Ontario pendant l’année d’imposition visée. Le lieu où le travail expérimental se déroule compte plus que celui où la société est enregistrée.
Enfin, votre société doit être admissible au crédit fédéral prévu à l’article 127 de la Loi de l’impôt sur le revenu, et ne pas être exonérée d’impôt en vertu de la Partie III.
- Établissement stable ou permanent situé en Ontario
- Activités RS&DE réellement exercées dans la province durant l’année fiscale
- Admissibilité confirmée au crédit fédéral RS&DE (article 127)
- Absence d’exonération à la Partie III de la loi fédérale
- Attention aux sociétés associées : elles se partagent un seul plafond de 3 M$
Ce dernier point piège souvent les groupes en croissance. Deux filiales associées qui déposent chacune une demande complète découvrent parfois, en cours de vérification, qu’elles auraient dû répartir le plafond entre elles dès le départ.
Quelles dépenses sont admissibles au crédit innovation Ontario ?
Le calcul de votre base imposable repose sur une distinction simple mais lourde de conséquences : dépenses courantes contre immobilisations.
Les dépenses courantes forment le cœur de la plupart des réclamations. Salaires des chercheurs et ingénieurs, sous-traitance directement liée aux travaux expérimentaux, matériaux consommés pendant les essais : ces postes sont admissibles dès lors qu’ils se rattachent à une activité de RS&DE reconnue.
Le traitement des immobilisations, lui, a changé de façon significative. Les dépenses en immobilisations engagées avant le 1er janvier 2014 restent admissibles à hauteur de 40 % de leur valeur. Toute dépense en immobilisations postérieure à cette date est purement et simplement exclue du calcul.
Point de repère chiffré : le crédit s’applique à un taux de 8 % sur les dépenses admissibles, plafonnées à 3 M$ par année pour un maximum théorique de 240 000 $.
Autre piège fréquent : toute aide gouvernementale reçue pour un projet, tout paiement contractuel d’un client, ou toute autre forme de compensation vient réduire la base de calcul avant l’application du taux.
- Salaires et charges sociales du personnel affecté à la RS&DE
- Sous-traitance directement liée aux essais expérimentaux
- Matériaux et fournitures consommés dans le processus de recherche
- Immobilisations antérieures à 2014, admissibles à 40 % seulement
- Immobilisations postérieures à 2013, totalement exclues
- Montants à soustraire : subventions, contrats, aides diverses reçues pour le projet
Une entreprise manufacturière qui reçoit une subvention provinciale de 50 000 $ pour un projet de 200 000 $ ne pourra baser son calcul que sur 150 000 $ de dépenses nettes, par exemple.
Quels formulaires remplir pour réclamer le crédit ?
Il n’existe aucune demande distincte à déposer auprès du gouvernement de l’Ontario. L’Agence du revenu du Canada administre entièrement le programme, ce qui simplifie la procédure mais concentre tout le risque sur la qualité de votre dépôt fédéral.
- Préparez le formulaire T661. C’est le document fédéral central : il décrit vos projets de RS&DE, vos hypothèses, votre protocole expérimental et vos résultats. Sa qualité technique conditionne l’acceptation du crédit fédéral et, par ricochet, du crédit provincial.
- Remplissez l’Annexe 566. Ce formulaire, spécifique au crédit provincial ontarien, reprend vos dépenses admissibles et calcule le montant du crédit à 8 %.
- Complétez les Annexes 31 et 5. L’Annexe 31 sert au calcul du crédit d’impôt à l’investissement, tandis que l’Annexe 5 enregistre le calcul supplémentaire d’impôt provincial. Le crédit s’inscrit ensuite à la ligne appropriée de votre déclaration.
- Joignez le tout à votre T2. L’ensemble se dépose avec votre déclaration de revenus des sociétés, dans les délais habituels de production.
Conseil de pro : Ne traitez jamais le T661 comme une formalité administrative. C’est le document que l’ARC lit en premier lors d’une vérification, et une description technique vague suffit souvent à déclencher des questions supplémentaires sur l’ensemble du dossier.
Combien vaut concrètement le crédit innovation en Ontario ?
Le taux de 8 % s’applique jusqu’au plafond annuel de 3 M$ de dépenses admissibles, un seuil qui se partage entre sociétés associées plutôt que de s’appliquer individuellement à chacune.
Prenons deux cas concrets.
- Exemple A : une jeune entreprise technologique engage 100 000 $ de dépenses admissibles en RS&DE. Le crédit provincial s’élève à 8 000 $, remboursable même si la société n’a généré aucun impôt à payer.
- Exemple B : un manufacturier avec un centre de recherche actif atteint 3 M$ de dépenses admissibles dans l’année. Le crédit plafonne alors à 240 000 $, le maximum prévu pour les années d’imposition postérieures au 31 mai 2016.
À retenir : entre ces deux extrêmes, chaque dollar de dépense admissible supplémentaire génère 0,08 $ de crédit, jusqu’à ce que le plafond soit atteint.
Un groupe composé de plusieurs sociétés associées doit répartir ce plafond de 3 M$ entre elles selon une entente formelle. Sans planification préalable de cette répartition, certaines structures perdent une partie du crédit auquel elles auraient eu droit collectivement.
Comment préparer un dossier solide en cas de vérification ?
La documentation technique reste, de loin, le facteur qui détermine l’issue d’une vérification de l’ARC. Un dossier RS&DE mal documenté peut faire perdre le crédit même quand le projet remplit réellement les critères d’admissibilité.
Le T661 doit démontrer une investigation systématique : hypothèses formulées, protocole expérimental suivi, résultats obtenus, itérations effectuées. Une description qui se limite à décrire le produit final sans expliquer la démarche d’essai et d’erreur convainc rarement un vérificateur.
Autre mécanique à connaître : si l’ARC réduit une réclamation fédérale à l’issue d’un contrôle, la base de calcul provinciale diminue automatiquement dans les mêmes proportions. Une contestation fédérale se répercute donc directement sur votre crédit ontarien.
- Journaux de bord datés retraçant les essais et leurs résultats
- Fiches de temps précises du personnel affecté aux projets
- Contrats de sous-traitance liés directement aux activités de recherche
- Versions successives de prototypes ou rapports d’essais intermédiaires
- Preuves des aides gouvernementales reçues, pour ajuster correctement la base de calcul
Conseil de pro : Constituez votre dossier de preuves au fil du projet, pas après coup. Un journal de laboratoire rédigé six mois plus tard, de mémoire, convainc rarement un vérificateur aussi bien qu’une note horodatée le jour même.
Faut-il externaliser la préparation de votre demande ?
Pour un projet de recherche isolé et peu coûteux, une préparation interne reste souvent suffisante. Mais dès que les montants approchent le plafond de 3 M$, qu’un groupe de sociétés associées doit répartir le crédit, ou qu’un précédent litige avec l’ARC plane sur le dossier, l’accompagnement d’un spécialiste change concrètement l’issue.
Un spécialiste peut encadrer la rédaction technique du T661, les calculs de l’Annexe 566 et le suivi en cas de vérification, avec une équipe combinant expertise fiscale et compréhension des secteurs technologiques. Avant de mandater un conseiller, demandez toujours comment il documente la démarche expérimentale et quelle est son expérience réelle face à l’ARC en situation de litige.
HLP vous accompagne dans votre réclamation RS&DE en Ontario
Contrairement à une préparation interne où votre équipe technique doit à la fois innover et traduire son travail en langage fiscal défendable, un accompagnement spécialisé peut prendre en charge cette traduction pour que vos ingénieurs restent concentrés sur la recherche.
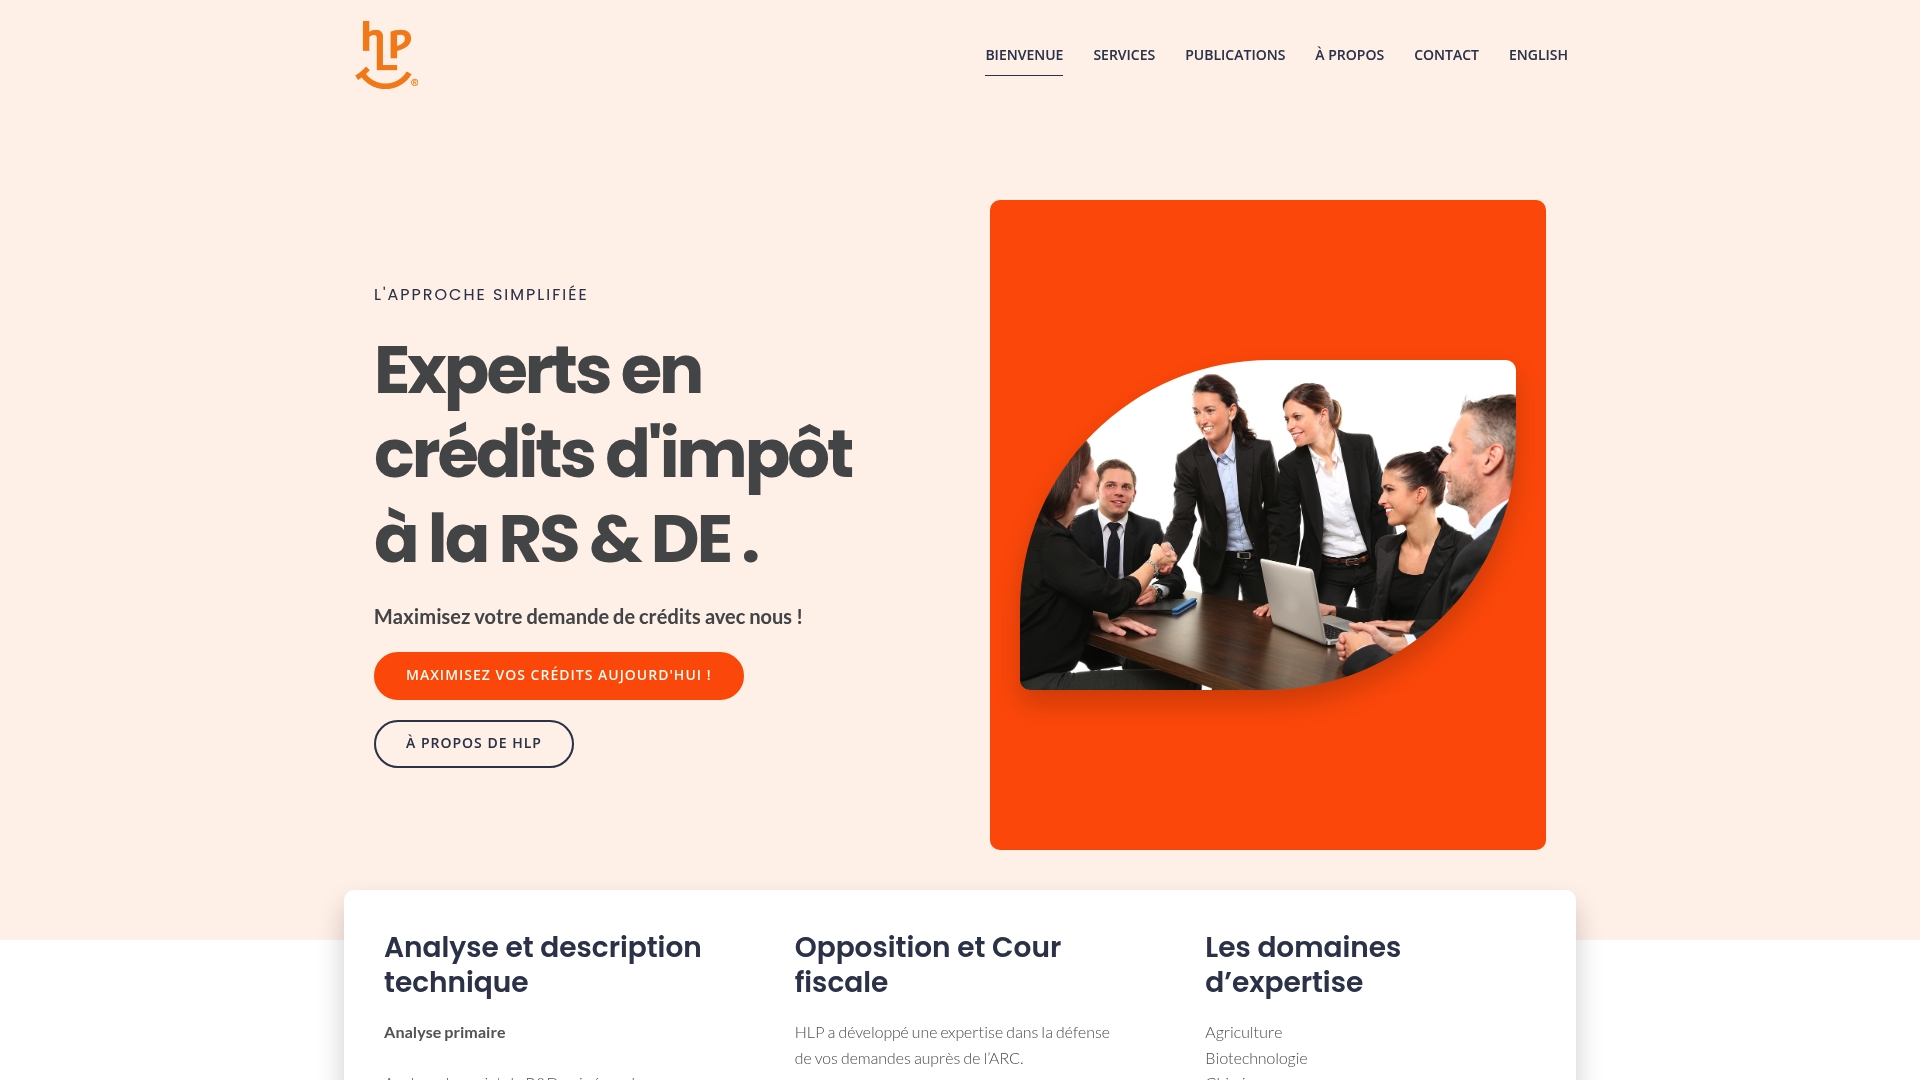
Nos services couvrent l’ensemble du parcours : rédaction de projets R&D pour le T661, maximisation de la réclamation, suivi et support lors d’une vérification, et représentation en cas d’opposition ou de recours devant la Cour canadienne de l’impôt. Le bon moment pour nous contacter se situe idéalement avant la clôture de votre exercice fiscal, le temps de rassembler journaux d’essais, fiches de temps et contrats de sous-traitance pendant qu’ils sont encore frais.
Consultez notre page de services pour une évaluation préliminaire de votre dossier, ou explorez notre blogue pour approfondir les bonnes pratiques de documentation avant de nous mandater.
Où trouver les formulaires et pages officielles ?
Téléchargez toujours les versions les plus récentes : l’ARC met régulièrement à jour ses guides et ses seuils.
- Annexe 566 (T2SCH566), formulaire officiel à joindre à la T2
- Guide du crédit d’impôt à l’innovation de l’Ontario, répertoire central des formulaires
- Canada sur le crédit provincial
- Ontario détaillant conditions et dépenses admissibles
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
Questions fréquentes
Qu’est-ce que le crédit d’impôt à l’innovation de l’Ontario ?
C’est un crédit remboursable de 8 % sur les dépenses de RS&DE admissibles engagées par une société ayant un établissement stable en Ontario. Il se réclame en joignant l’Annexe 566 à la déclaration T2, sans démarche distincte auprès de la province.
Quelles subventions existent au Canada pour l’innovation, en plus de ce crédit ?
Le programme fédéral RS&DE constitue la base sur laquelle repose le crédit ontarien, puisque l’admissibilité au crédit fédéral conditionne l’accès au crédit provincial.
Quel est le taux d’imposition applicable aux premiers 500 000 $ de revenus d’une société privée sous contrôle canadien ?
Le crédit innovation Ontario, lui, s’applique séparément sur vos dépenses de recherche, indépendamment du taux d’imposition général appliqué à vos bénéfices.
Le crédit innovation Ontario est il vraiment remboursable ?
Oui, ce crédit est remboursable, ce qui signifie qu’il peut être versé même si votre société n’a aucun impôt à payer pour l’année visée. C’est ce qui en fait un outil particulièrement utile pour les jeunes entreprises technologiques en phase de croissance.
Comment HLP peut m’aider à préparer ma réclamation ?
HLP Services prend en charge la rédaction technique du T661, le calcul de l’Annexe 566 et le suivi en cas de vérification par l’ARC. Les tarifs varient selon la nature du mandat et sont disponibles directement sur notre site.
No responses yet