Quand on cherche « RS&DE projet pilote », on tombe presque toujours sur la même nouveauté : le processus d’approbation préalable de l’Agence du revenu du Canada (ARC), en vigueur depuis le 1er avril 2026. Il permet de faire valider l’admissibilité technique d’un projet avant de commencer les travaux. Ce n’est pas la seule façon de comprendre l’expression, car certains dirigeants se demandent aussi si un projet pilote ou un prototype peut donner droit aux crédits. Nous répondons aux deux questions ici.
TL;DR
- ✅ Depuis le 1er avril 2026, les sociétés admissibles (revenu brut annuel de moins de 25 M$) peuvent faire approuver leurs projets de RS&DE avant les travaux, selon l’ARC.
- ✅ La décision est rendue dans un délai de 8 semaines. Le processus est facultatif et évalue la technique, pas les dépenses.
- ✅ Une approbation vaut jusqu’à 3 ans, pour un maximum de 3 projets simultanés.
- ❌ Un projet n’est pas admissible parce qu’on l’appelle « pilote » : seule compte l’incertitude scientifique ou technologique, levée par une investigation systématique.
- ✅ Une demande bien documentée reste le meilleur atout, avec ou sans approbation préalable.
Table des matières
- Ce que recouvre vraiment l’expression « projet pilote »
- L’approbation préalable en bref
- Ce que l’approbation ne garantit pas
- Le gain concret : un examen plus rapide
- Qui devrait y songer, et qui peut attendre
- Ce qui rend un projet admissible, pilote ou non
- Préparer une demande d’approbation préalable en cinq étapes
- Notre point de vue : l’approbation préalable est un outil, pas un raccourci
- Si l’ARC conteste malgré tout
- Le crédit d’impôt à l’investissement : où se situe votre plafond
- Comment nous pouvons vous aider
- Questions fréquentes
- Sources
Ce que recouvre vraiment l’expression « projet pilote »
Le mot « pilote » prête à confusion, alors précisons deux sens.
Sens 1 : le nouveau processus de l’ARC. L’ARC le présente comme un nouveau processus d’approbation préalable, lancé le 1er avril 2026. Dans les pages que nous avons consultées, il n’est pas décrit comme un projet à durée limitée. Nous parlons donc d’un processus facultatif, à utiliser tel qu’il est publié aujourd’hui. Les règles peuvent évoluer : vérifiez la page Nouveautés et mises à jour de l’ARC avant de vous engager.
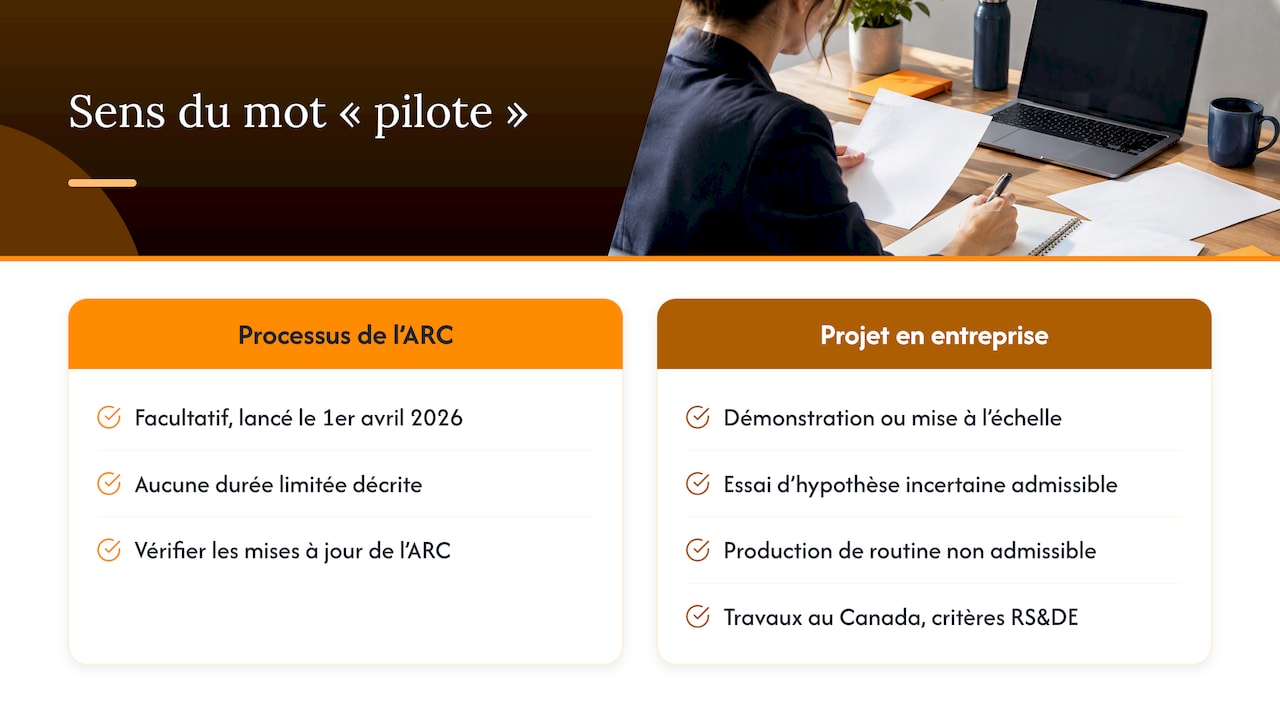
Sens 2 : un projet de démonstration ou de mise à l’échelle dans votre entreprise. Ici, l’étiquette ne change rien. Les travaux admissibles doivent être réalisés au Canada et répondre aux exigences de la définition de la RS&DE. Un essai pilote qui sert à tester une hypothèse technologique incertaine peut en faire partie. Une mise en production de routine, non.
L’approbation préalable en bref
| Élément | Ce que dit l’ARC |
|---|---|
| Début | 1er avril 2026 |
| Participation | Facultative |
| Qui | SPCC ou autres sociétés canadiennes avec un revenu brut annuel inférieur à 25 M$ |
| Ce qui est évalué | L’admissibilité technique du projet, pas les dépenses |
| Délai de décision | 8 semaines après la soumission |
| Validité | Jusqu’à 3 ans, pour un maximum de 3 projets simultanés |
Tous ces éléments proviennent de la page de l’ARC sur le nouveau processus. Elle indique aussi que la demande peut se remplir en moins d’une journée à partir de votre documentation existante. Elle mentionne enfin une relation directe avec l’ARC, par une rencontre avec ses spécialistes.
L’idée de fond : savoir avant de dépenser si l’ARC reconnaît le caractère admissible de votre démarche. Pour une jeune entreprise qui engage ses premiers salaires de développement, cette certitude précoce change la planification financière.
Ce que l’approbation ne garantit pas
C’est le point le plus souvent mal compris. L’approbation préalable ne se prononce pas sur les dépenses. Voici ce qui reste à votre charge après l’approbation :
- ✅ Documenter les travaux au fur et à mesure.
- ✅ Justifier chaque dépense : salaires, matériaux, sous-traitance, et dépenses en capital si elles remplissent les conditions.
- ❌ Croire que l’approbation d’un projet vaut approbation du montant du crédit.
Pour les dépenses en capital, par exemple, la politique de l’ARC rappelle des conditions strictes : le bien doit être attribuable en quasi-totalité aux activités de RS&DE au Canada. Il doit aussi avoir une durée de vie limitée une fois le développement terminé, ou servir à de futurs projets de R&D. Ces dépenses sont de nouveau admissibles depuis le 16 décembre 2024. Si vous voulez revoir la mécanique des coûts, notre article Dépenses R&D : décryptez le mystère détaille les catégories.
Le gain concret : un examen plus rapide
L’ARC applique une norme de service de 180 jours civils, dans 90 % des cas, pour l’examen des demandes remboursables. Selon son guide à l’intention des demandeurs, l’approbation préalable peut ramener ce délai à 90 jours. Condition : la demande finale ne doit contenir que des projets déjà approuvés. Un seul projet non approuvé dans le dossier, et le délai réduit ne s’applique plus.
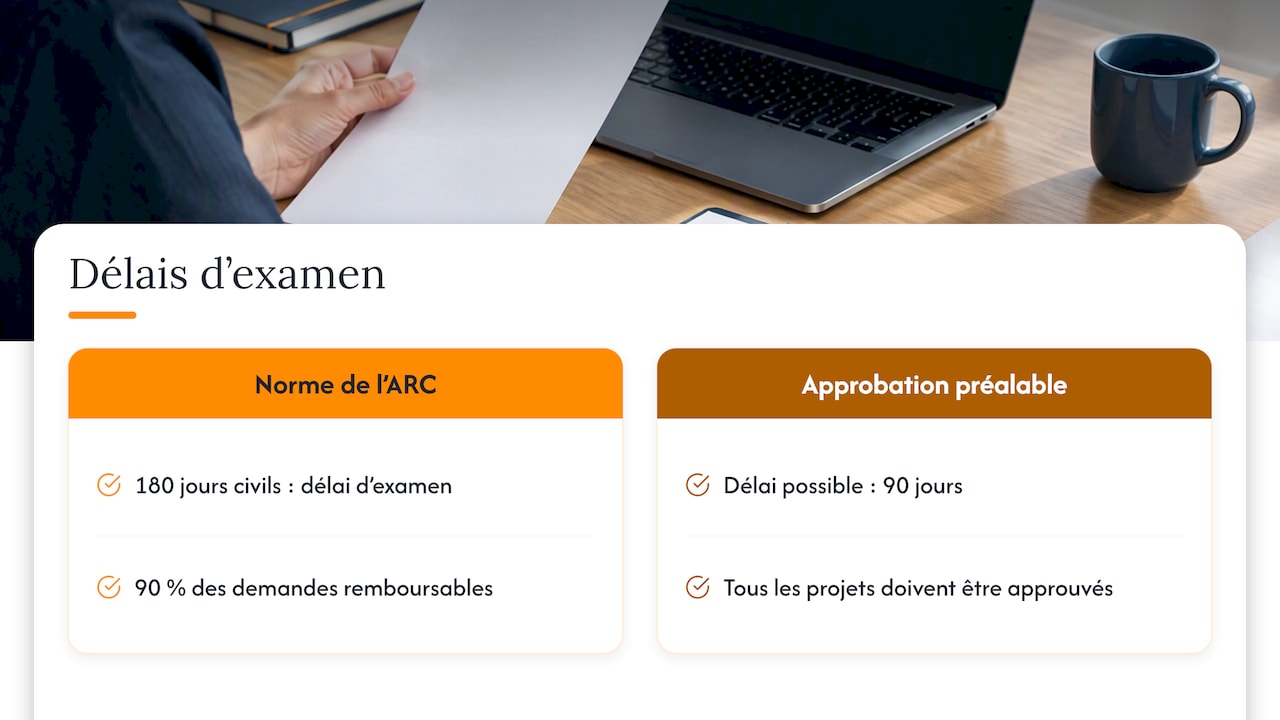
Pour une PME qui compte sur le remboursement pour financer la prochaine phase, 90 jours de moins d’attente représentent une vraie différence de trésorerie. Mais cet avantage a un prix : une préparation technique sérieuse en amont.
Qui devrait y songer, et qui peut attendre
L’approbation préalable est surtout pertinente dans ces situations :
- Startup en phase de développement. Vous planifiez des travaux sur 12 à 24 mois et voulez sécuriser vos hypothèses de financement.
- PME de biotechnologie. Vos protocoles sont longs et coûteux, et un refus tardif serait difficile à absorber. Voyez notre analyse RS&DE en biotechnologie.
- Manufacturier qui investit dans de nouveaux procédés. Lisez RS&DE pour les PME manufacturières.
- Entreprise agricole ou agrotechnologique qui mène des essais de ferme : RS&DE en agriculture.
Vous pouvez attendre si votre revenu brut dépasse 25 M$, car vous n’êtes alors pas visé par le processus tel que décrit. Vous pouvez aussi attendre si vos travaux sont déjà terminés : le processus s’adresse à des projets planifiés, avant les travaux ou les dépenses.
Ce qui rend un projet admissible, pilote ou non
Selon l’ARC, un projet doit démontrer une incertitude scientifique ou technologique et être réalisé par une investigation systématique, par expérimentation ou par analyse. Pour un projet pilote, posez-vous ces questions :
- Quelle est l’incertitude ? Un obstacle que ni vous ni un professionnel compétent ne pouviez résoudre avec les connaissances courantes.
- Quelle est l’hypothèse ? Une formulation claire de ce que vous pensez pouvoir faire fonctionner.
- Quel est le protocole ? Les essais prévus, les variables, les critères de réussite.
- Que retenez-vous des échecs ? Les impasses sont des preuves valides d’avancement des connaissances, même si l’objectif initial n’est pas atteint.
Un exemple. Une entreprise veut passer un procédé de laboratoire à une chaîne pilote. ✅ Si elle ignore comment maintenir la stabilité du produit à plus grande échelle et teste des configurations pour y arriver, il y a une incertitude technologique. ❌ Si elle reproduit simplement un procédé connu sur un équipement plus gros, sans obstacle technique inconnu, la démarche ressemble davantage à de l’ingénierie courante.
L’ARC publie des lignes directrices sur l’admissibilité des travaux, fondées sur la définition de la RS&DE dans la Loi de l’impôt sur le revenu. Elles valent la lecture avant de rédiger.
Préparer une demande d’approbation préalable en cinq étapes
- Découpez vos travaux en projets cohérents. Chaque projet porte sur une incertitude principale. Visez la clarté plutôt que le regroupement massif.
- Rédigez l’incertitude et l’hypothèse avant tout. C’est le point de départ de l’évaluation technique.
- Décrivez votre méthode. Essais prévus, jalons, mesures. Notre article sur les preuves contemporaines explique ce que l’ARC attend en matière de traces datées.
- Rassemblez la documentation existante. Le processus est conçu pour s’appuyer sur ce que vous avez déjà : cahiers de laboratoire, spécifications, comptes rendus.
- Préparez la rencontre avec l’ARC. La personne qui comprend le mieux la technique doit pouvoir l’expliquer simplement, avec la personne qui comprend la structure fiscale.
Pour la suite, gardez une discipline de documentation : voir quels documents d’essai conserver.
Notre point de vue : l’approbation préalable est un outil, pas un raccourci
Nous accompagnons plus de 600 clients, et notre équipe réunit fiscalistes et experts techniques. Voici ce que nous en retenons.
Le nouveau processus répond à un vrai besoin de prévisibilité. Nous le recommandons aux entreprises qui ont des projets planifiés, un revenu sous le seuil et un dossier technique déjà structuré. Mais nous mettons toujours en garde contre trois erreurs.
- Précipiter la demande. Une demande faible, soumise vite parce qu’elle est « simple », peut produire un refus plus coûteux qu’une attente de deux semaines pour bien la rédiger.
- Oublier les dépenses. L’approbation ne valide pas les montants. Le suivi des heures, des salaires et des matériaux reste indispensable.
- Confondre certitude et immunité. Un projet approuvé reste soumis à l’examen de la demande finale.
L’ARC présente elle-même l’examen technique comme un processus de vérification, et non comme une sanction. Une documentation rigoureuse dès le départ, axée sur les hypothèses et les tests, facilite les échanges. C’est la ligne de notre travail : la rigueur technique d’abord, la fiscalité ensuite, et la défense du dossier si nécessaire, jusqu’à la Cour canadienne de l’impôt.
— Alexandre
Si l’ARC conteste malgré tout
Une approbation préalable réduit l’incertitude, mais elle n’élimine pas tout désaccord. Si vous êtes en désaccord avec une décision, une opposition formelle doit être déposée dans les 90 jours suivant l’avis de cotisation. Avant d’en arriver là, l’ARC a publié des lignes directrices pour résoudre les préoccupations des demandeurs, qui prévoient des étapes de règlement.
Pour vous y préparer, consultez nos articles sur comment répondre à l’ARC sans perdre vos crédits, sur ce qu’un examen signifie pour votre dossier et sur le suivi de l’état de votre demande.
Le crédit d’impôt à l’investissement : où se situe votre plafond
L’approbation préalable concerne l’admissibilité technique, mais votre taux de crédit dépend de votre situation fiscale. Pour les années d’imposition commençant après le 15 décembre 2024, la limite de dépenses admissibles au CII majoré de 35 % est de 6 M$ pour les SPCC et certaines sociétés publiques canadiennes admissibles. La réduction progressive commence à 15 M$ de capital imposable au Canada et devient nulle à 75 M$.
Concrètement, une PME sous 15 M$ de capital imposable conserve sa limite complète, alors qu’une société entre 15 M$ et 75 M$ voit la sienne diminuer. Faites calculer votre position avant de bâtir un budget de R&D autour du crédit.
Comment nous pouvons vous aider
Si vous hésitez entre approbation préalable et dépôt classique, nous commençons par une question simple : vos projets sont-ils admissibles ? Notre logiciel d’analyse d’admissibilité aux crédits RS&DE est offert à 0 $ CA, ce qui permet de faire un premier tri sans engagement. Ensuite, selon votre dossier, notre équipe peut rédiger vos descriptions de projets, maximiser votre réclamation, assurer le suivi lors d’une vérification et, au besoin, déposer une opposition ou vous soutenir devant la Cour canadienne de l’impôt. Les tarifs sont établis selon le mandat.
Vous pensez que vos travaux se qualifient ? Contactez HLP pour valider vos projets avant de les lancer.
Questions fréquentes
L’approbation préalable est-elle obligatoire ?
Non. L’ARC la décrit comme un processus facultatif. Vous pouvez toujours produire une demande de RS&DE de la manière habituelle, avec l’examen possible après coup.
Mon entreprise est-elle admissible au processus ?
Selon l’ARC, les SPCC ou autres sociétés canadiennes dont le revenu brut annuel est inférieur à 25 M$ peuvent l’utiliser. Si vous êtes proche du seuil ou dans une structure d’entreprises associées, faites valider votre situation avant de déposer.
Combien de temps l’ARC met-elle à répondre ?
La décision est rendue dans un délai de 8 semaines après la soumission. Une approbation est valide jusqu’à 3 ans, pour un maximum de 3 projets simultanés.
L’approbation garantit-elle mon crédit d’impôt ?
Non. Elle porte sur l’admissibilité technique du projet, pas sur les dépenses. Votre demande finale reste susceptible d’être examinée, et chaque dépense doit être justifiée.
Sources
- Innover en toute confiance : nouveau processus d’approbation préalable (ARC)
- Nouveautés et mises à jour, RS&DE (ARC)
- Quels sont les travaux admissibles (ARC)
- Politique sur les dépenses en capital de RS&DE (ARC)
- Le processus d’examen de la RS&DE : guide à l’intention des demandeurs (ARC)
- Lignes directrices sur l’admissibilité des travaux (ARC)
- Lignes directrices pour résoudre les préoccupations des demandeurs (ARC)
- Politique sur les crédits d’impôt à l’investissement pour la RS&DE (ARC)
No responses yet