Si vos travaux de recherche et développement se déroulent dans plus d’un établissement, d’une province ou chez un sous-traitant, vous pouvez les réclamer dans une seule demande de RS&DE. Trois conditions comptent : décrire chaque projet selon l’avancement technologique visé, ne déclarer que les travaux réalisés au Canada, et conserver des preuves rattachées à chaque site. Cet article vous montre comment structurer ce type de réclamation et où se trouvent les risques en cas de vérification.
En bref
- ✅ Vous pouvez regrouper des travaux admissibles en un seul projet de RS&DE lorsqu’ils visent le même avancement technologique, même s’ils se déroulent sur plusieurs sites.
- ✅ Seuls les travaux faits au Canada ouvrent droit au crédit fédéral, et les crédits provinciaux dépendent de la province où la recherche est menée.
- ✅ Tenez des registres distincts par site et par projet : c’est la meilleure protection en cas de vérification.
- ❌ Ne laissez pas le service comptable rédiger seul la partie technique du formulaire T661.
- Le délai de production est de 18 mois après la fin de l’année d’imposition pour une société.
Table des matières
- Ce que « multisites » veut dire en RS&DE
- Regrouper les travaux en projets plutôt que par site
- Travaux au Canada, à l’étranger et chez des sous-traitants
- Crédits provinciaux : où la recherche est faite compte
- Matériel à vocations multiples et biens partagés entre sites
- Séparer admissible et non admissible, site par site
- La partie technique du T661 : qui doit l’écrire
- Se préparer à la vérification de l’ARC
- Notre point de vue : le dossier multisites se gagne dans la structure
- Faire valider votre dossier avec HLP
- Questions fréquentes
- Sources
Ce que « multisites » veut dire en RS&DE
Le terme n’est pas un statut officiel dans le programme. Il décrit une situation courante : une même entreprise réalise des activités de RS&DE à plusieurs endroits. Les configurations les plus fréquentes sont les suivantes :
- Plusieurs établissements d’une même société, par exemple un laboratoire au Québec et une usine pilote en Ontario.
- Plusieurs provinces, ce qui touche directement les crédits provinciaux.
- Un sous-traitant ou un partenaire qui exécute une partie des travaux dans ses propres installations.
- Des travaux partiellement faits à l’étranger, avec une partie de l’équipe au Canada.
- Du matériel utilisé sur plusieurs sites et à plusieurs fins, dont certaines ne relèvent pas de la RS&DE.
Chaque configuration a sa logique. Le fil conducteur reste le même : l’ARC évalue des travaux, pas des adresses. Un site n’est jamais admissible en soi. Ce qui l’est, c’est l’investigation systématique qui s’y déroule, avec ses hypothèses, ses incertitudes technologiques et ses résultats.
Regrouper les travaux en projets plutôt que par site
Le réflexe de beaucoup d’entreprises est de rédiger un projet par site. C’est rarement la bonne unité. Selon l’ARC, un projet de RS&DE est un ensemble d’activités interreliées qui sont collectivement nécessaires pour réaliser ou tenter de réaliser un avancement scientifique ou technologique. La page Regrouper des travaux en projets de RS&DE précise que la partie 2 du formulaire T661 doit être remplie pour chaque projet demandé, mais que vous pouvez regrouper les travaux admissibles de plusieurs projets d’entreprise en un seul projet de RS&DE.
Concrètement, cela change la façon de penser le dossier :
- ✅ Un seul avancement visé (par exemple, un nouveau procédé de séchage qui atteint une stabilité que la littérature ne documente pas) : un seul projet de RS&DE, même si les essais ont lieu dans deux usines.
- ✅ Deux avancements distincts menés dans le même laboratoire : deux projets.
- ❌ Un projet par site, simplement parce que l’organisation interne est découpée ainsi : vous multipliez la documentation et risquez de présenter des incertitudes artificiellement fragmentées.
Exemple de découpage
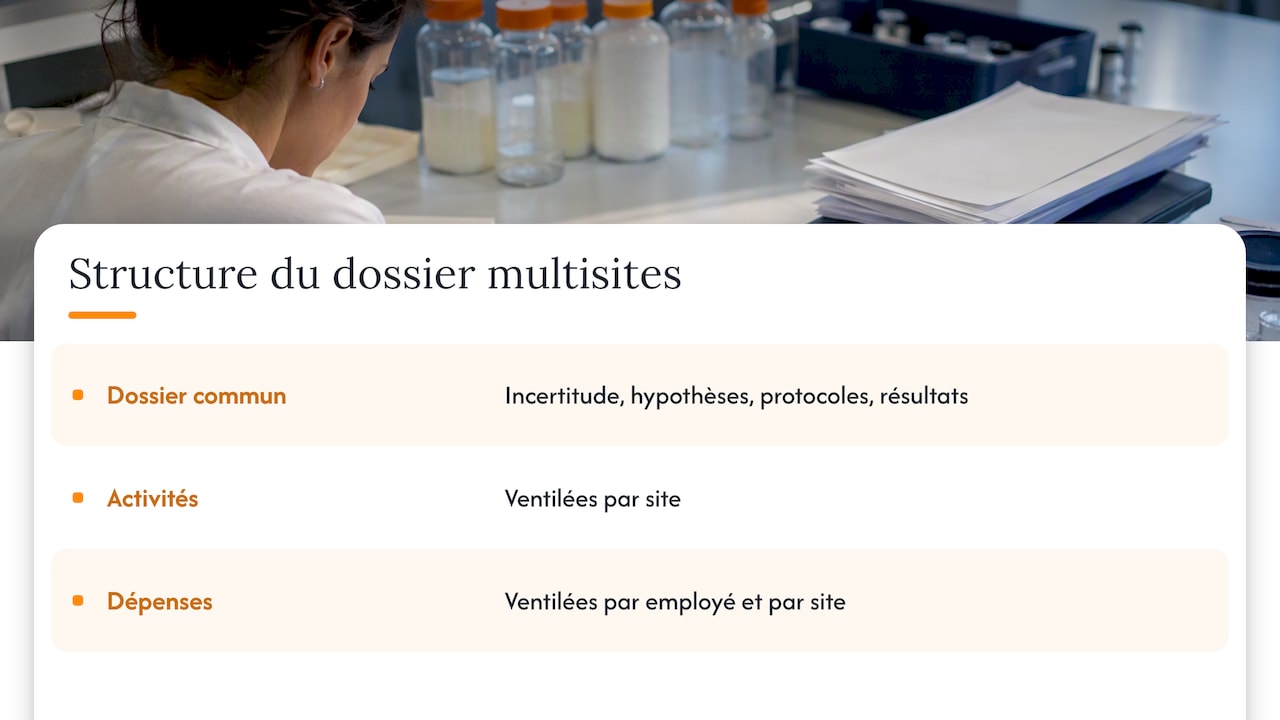
Prenons une PME de biotechnologie dont l’équipe de formulation travaille à Sudbury et dont l’équipe d’analyse se trouve à Gatineau. Les deux équipes cherchent à stabiliser le même composé dans un milieu où les données publiées ne permettent pas de prédire le comportement. L’avancement visé est unique. Le dossier technique décrit donc une incertitude, les hypothèses testées, les protocoles expérimentaux et les résultats, puis indique quelles activités se sont déroulées à quel endroit. Les dépenses, elles, sont ventilées par employé et par site.
Cet exemple est illustratif. Chaque cas se juge sur ses faits, et le regroupement n’est valable que si les travaux se rapportent réellement au même avancement.
Travaux au Canada, à l’étranger et chez des sous-traitants
La règle de base est géographique. D’après la politique de l’ARC sur les dépenses relatives aux contrats, les dépenses pour des travaux effectués entièrement à l’extérieur du Canada ne sont pas admissibles au crédit d’impôt à l’investissement. Elles peuvent parfois être déduites pour calculer le revenu net ou la perte nette.
Pour les travaux faits en partie à l’étranger, seules les dépenses liées aux activités réalisées au Canada comptent. Vous devez démontrer une répartition raisonnable des coûts entre les activités canadiennes et étrangères, et la justifier devant l’ARC.
Quelques réflexes utiles :
- Notez, pour chaque employé, la proportion de temps passée au Canada sur les travaux de RS&DE.
- Conservez les feuilles de temps ou les registres qui permettent de retracer le lieu des travaux.
- Gardez une méthode de répartition constante d’une année à l’autre, et écrivez-la.
Sous-traitants et travaux hors de vos locaux
Lorsque des travaux sont exécutés par un sous-traitant, vous devez pouvoir fournir une description technique ou une copie du contrat, même si les travaux ont lieu sur un autre site. L’ARC examine le contrat pour vérifier la répartition des coûts admissibles au Canada. Rédigez donc vos contrats avec précision : nature des travaux, lieu d’exécution, livrables, propriété des résultats. Pour les coordonner avec vos équipes internes, certaines entreprises font appel à un soutien ponctuel pour projets industriels afin de compiler des données et de produire des tableaux de suivi, pendant que les personnes qui comprennent la technologie se concentrent sur la description des travaux.
Le formulaire T661 pose aussi la question des travaux menés conjointement ou en collaboration avec d’autres entreprises. Le guide du formulaire T661 explique comment y répondre. Si vos sites comprennent un partenaire, cette ligne mérite une réponse réfléchie, pas un réflexe.
Crédits provinciaux : où la recherche est faite compte
Le volet fédéral est uniforme. Le volet provincial ne l’est pas. Le tableau récapitulatif de l’ARC sur les crédits d’impôt provinciaux et territoriaux pour la R&D indique par exemple que le crédit ontarien à l’innovation vise uniquement les dépenses de RS&DE effectuées en Ontario, pour les sociétés ayant un établissement stable dans cette province. La même page signale que les Territoires du Nord-Ouest, le Nunavut et l’Île-du-Prince-Édouard n’offrent pas de crédit d’impôt pour la R&D.
Pour une entreprise qui travaille à Cornwall, à Hawkesbury ou à Ottawa, de part et d’autre de la frontière Québec-Ontario, cela signifie une chose : la ventilation par province n’est pas un détail comptable. Elle détermine à quels crédits vous avez droit. Une dépense doit pouvoir être associée sans ambiguïté à des travaux faits dans une province précise.
Vérifiez toujours, avant de produire, les règles courantes de chaque province concernée. Les taux et conditions évoluent, et les formulaires provinciaux ont leurs propres exigences.
Matériel à vocations multiples et biens partagés entre sites
Dès que du matériel est partagé entre plusieurs sites ou plusieurs usages, la ventilation devient le sujet central. L’ARC a publié une politique sur le matériel à vocations multiples dans le cadre de ses pages sur les dépenses en capital. Les pages de l’ARC indiquent que le budget fédéral de 2025 prévoit que les dépenses en capital engagées après le 15 décembre 2024 peuvent être admissibles aux encouragements fiscaux pour la RS&DE. Consultez la page à jour avant de décider du traitement d’un équipement acheté récemment.
Côté pratique, un équipement qui sert à la fois à la production courante et aux essais expérimentaux, ou qui passe d’une usine à l’autre, doit être accompagné de preuves d’utilisation : calendrier, registre d’usage, spécifications, lien avec le projet. Sans cela, vous n’aurez pas de base défendable pour la part admissible.
Séparer admissible et non admissible, site par site
Les lignes directrices de l’ARC sur l’examen technique rappellent l’importance de séparer clairement les dépenses admissibles des dépenses non admissibles. Pour une entreprise multisites, la façon la plus simple d’y parvenir consiste à tenir des registres distincts par site et par projet. Cette discipline facilite grandement la défense du dossier lors d’une vérification.
Une grille minimale :
| Élément | À consigner | Pourquoi |
|---|---|---|
| Employés | Site, projet, proportion de temps, tâches | Justifier les salaires déclarés |
| Matériaux | Site de consommation, projet, facture | Montrer que le matériau a été consommé ou transformé dans l’expérimentation |
| Matériel | Site, calendrier d’utilisation, part RS&DE | Défendre la part admissible |
| Contrats | Contrat, lieu d’exécution, description technique | Répondre aux demandes de l’ARC |
| Travaux | Hypothèses, essais, résultats, échecs | Démontrer l’investigation systématique |
Notre article sur les preuves contemporaines en RS&DE détaille ce que l’ARC attend en matière de documents produits au moment des travaux. Et si vous voulez mieux cerner les catégories de coûts, lisez notre texte sur les dépenses de R&D.
La partie technique du T661 : qui doit l’écrire
L’ARC recommande, dans le guide du formulaire T661, que la partie technique soit remplie par le personnel qui comprend réellement les incertitudes et les hypothèses du projet, plutôt que par le seul personnel comptable. Dans une entreprise multisites, c’est encore plus vrai : la personne qui connaît le mieux le projet est souvent à un autre endroit que celle qui produit la déclaration de revenus.
Un bon processus ressemble à ceci :
- Un responsable technique par projet, quel que soit le site, consigne l’incertitude et les hypothèses.
- Chaque site transmet ses registres de temps et de matériaux selon un calendrier fixe.
- Le service des finances ventile les dépenses selon la méthode écrite.
- Une relecture croisée vérifie que la description technique correspond aux dépenses déclarées.
L’ARC précise que la demande de RS&DE d’une société est à produire au plus tard 18 mois après la fin de l’année d’imposition, et que le formulaire T661 doit accompagner la déclaration T2. Les détails se trouvent dans la politique sur les exigences de production. Pour un groupe avec plusieurs sites, prévoyez de rassembler les données bien avant cette date : la dernière équipe à répondre fixe le rythme de tout le dossier.
Se préparer à la vérification de l’ARC
Une demande multisites attire parfois plus de questions, simplement parce qu’elle contient plus de pièces. Voici ce qui réduit les frictions.
Des délais qui dépendent de votre dossier
L’ARC publie des délais de traitement ciblés pour les demandes de RS&DE sur sa page Vérifier les délais de traitement. Elle y précise que ces délais ne tiennent pas compte des retards indépendants de sa volonté. Selon les pages d’information de l’ARC, ces retards comprennent notamment l’absence de réponse à ses demandes de renseignements, ou encore l’incidence d’une vérification d’une demande antérieure sur la demande courante. En clair : un dossier clair et des réponses rapides accélèrent le traitement.
Les gestes qui comptent
- ✅ Répondre vite et complètement aux demandes de renseignements, avec des pièces classées par projet.
- ✅ Préparer à l’avance un tableau qui relie chaque site, chaque projet et chaque catégorie de dépense.
- ✅ Désigner une personne-ressource technique capable de s’entretenir avec le vérificateur de l’ARC sur les travaux.
- ❌ Reconstituer les preuves après coup à partir de souvenirs.
- ❌ Utiliser des clés de répartition différentes selon les sites sans les expliquer.
Le processus d’examen de la RS&DE : guide à l’intention des demandeurs explique ce qui se produit lorsque votre demande est sélectionnée aux fins d’examen. Lisez-le avant de produire, pas après avoir reçu la lettre.
Notre point de vue : le dossier multisites se gagne dans la structure
Nous accompagnons des entreprises canadiennes dans leurs réclamations de RS&DE, de la rédaction technique jusqu’aux oppositions et aux démarches devant la Cour canadienne de l’impôt. Notre constat sur les dossiers répartis sur plusieurs sites est simple : les difficultés viennent rarement de l’admissibilité des travaux. Elles viennent de la façon dont l’information a été recueillie.
Nous recommandons trois choses.
- Penser en avancements, pas en adresses. Commencez par définir ce que l’entreprise cherche à accomplir sur le plan technologique. Les sites viennent ensuite se rattacher à cet objectif.
- Faire écrire la partie technique par ceux qui expérimentent. Notre équipe réunit des fiscalistes et des experts techniques précisément pour que la description des travaux reste fidèle à ce qui s’est passé au laboratoire ou à l’usine, tout en respectant les critères de l’ARC.
- Préparer le dossier comme s’il allait être contesté. Un dossier qui tient en vérification tient presque toujours à la première lecture.
Une entreprise qui déploie ses recherches entre Ottawa, Cornwall ou Clarence-Rockland, et des partenaires au Québec, a tout intérêt à fixer ces règles dès le début de l’exercice plutôt qu’à la veille de la production.
— Alexandre
Faire valider votre dossier avec HLP
Si vos travaux se déroulent sur plusieurs sites et que vous voulez savoir ce qui est réclamable, nous pouvons vous aider à structurer le dossier : rédaction de projets R&D, maximisation de réclamation, suivi et support à la vérification, oppositions et soutien devant la Cour canadienne de l’impôt. Nous offrons aussi un outil logiciel d’analyse d’admissibilité aux crédits de RS&DE, proposé à 0 CAD. Pour comprendre comment ces outils s’inscrivent dans une démarche de réclamation, lisez notre article RS&DE et logiciel.
Vous pensez que vos travaux répartis sur plusieurs sites sont admissibles ? Écrivez-nous depuis hlp.ca et décrivons ensemble vos projets.
Questions fréquentes
Faut-il déposer un T661 distinct pour chaque site ?
Non, le formulaire est organisé par projet, pas par site. La partie 2 se remplit pour chaque projet de RS&DE demandé, et vous pouvez regrouper des travaux admissibles en un seul projet s’ils visent le même avancement technologique. Les sites se précisent dans la description et dans la ventilation des dépenses.
Les travaux faits à l’étranger sont-ils admissibles ?
Pas pour le crédit d’impôt à l’investissement lorsqu’ils sont entièrement effectués hors du Canada. Si le travail est partiellement fait ici, seule la part canadienne compte, et vous devez justifier la répartition des coûts auprès de l’ARC.
Comment les crédits provinciaux s’appliquent-ils si j’ai des sites dans deux provinces ?
Chaque province a ses règles. Le crédit ontarien à l’innovation, par exemple, ne vise que la RS&DE effectuée en Ontario par des sociétés qui y ont un établissement stable. Ventilez donc vos dépenses par province et vérifiez les conditions de chacune avant de produire.
Quand dois-je produire ma demande ?
Pour une société, au plus tard 18 mois après la fin de l’année d’imposition visée, avec le formulaire T661 joint à la déclaration T2. Pour les entreprises multisites, commencez la collecte des données bien avant cette date.
Sources
- Regrouper des travaux en projets de RS&DE (ARC)
- Politique sur les dépenses relatives aux contrats de RS&DE effectuée pour le compte du demandeur (ARC)
- Crédits d’impôt provinciaux et territoriaux pour la R&D (ARC)
- Politique sur les dépenses en capital de RS&DE (ARC)
- Guide du formulaire T661, T4088 (ARC)
- Politique sur les exigences de production pour la RS&DE (ARC)
- Vérifier les délais de traitement de l’ARC
- Le processus d’examen de la RS&DE : guide à l’intention des demandeurs (ARC)
No responses yet