Un prototype peut donner droit aux crédits d’impôt pour la RS&DE, à une condition: il doit servir à résoudre une incertitude technologique dans le cadre d’une investigation systématique, et non à préparer un produit déjà au point. Ce qui décide de l’admissibilité n’est pas l’objet construit, mais ce que vous avez cherché à apprendre en le construisant, et la preuve que vous l’avez fait.
Cet article explique comment l’Agence du revenu du Canada (ARC) définit le prototype, quelles dépenses s’y rattachent, quels documents conserver et quelles erreurs fragilisent une réclamation.
TL;DR
- L’ARC définit le prototype comme un modèle expérimental original, destiné à tester une hypothèse, sans valeur commerciale durable.
- Les matériaux consommés ou transformés pendant la conception, la construction et l’essai sont généralement traités comme des dépenses courantes.
- Les itérations ratées, les photos, les schémas et les résultats d’essai sont vos meilleures preuves en cas d’examen.
- Les subventions et paiements contractuels liés au projet doivent être pris en compte, sous peine de réduction du crédit.
- Le processus facultatif d’approbation préalable, lancé le 1er avril 2026, peut réduire l’incertitude sur les projets de prototypage complexes.
Table des matières
- Ce que l’ARC entend par « prototype »
- L’incertitude technologique: le critère qui commande tout
- Quelles dépenses de prototypage peut-on réclamer?
- Le dossier de preuves: ce que l’auditeur veut voir
- Subventions et contrats: l’erreur qui réduit le crédit
- Quel crédit pouvez-vous espérer?
- Approbation préalable: sécuriser le projet avant de dépenser
- Que se passe-t-il si votre demande est sélectionnée pour examen?
- Notre point de vue: le prototype se prouve, il ne se déclare pas
- Un prototype en cours ou prévu? Faites valider votre dossier
- Questions fréquentes
- Sources
Ce que l’ARC entend par « prototype »
Dans sa politique sur les travaux effectués pendant le développement d’un actif, l’ARC décrit le prototype comme un modèle expérimental original. Il possède les caractéristiques essentielles du produit visé et sert à tester la faisabilité d’un concept ou d’une hypothèse. Il n’a généralement aucune valeur commerciale durable.
Trois idées se dégagent de cette définition.
- Original. Le prototype est le premier de son espèce, ou une version qui teste quelque chose de nouveau. Une pièce de série n’est pas un prototype.
- Expérimental. Il existe pour répondre à une question technique: ce matériau tiendra-t-il à cette température? Cet algorithme de commande sera-t-il stable à cette cadence?
- Sans valeur commerciale durable. Si vous pouvez le vendre tel quel, l’ARC y verra plutôt un actif ou un produit qu’un outil d’expérimentation.
Ces critères s’inscrivent dans la définition générale de la RS&DE. Les lignes directrices sur l’admissibilité des travaux rappellent que le développement expérimental est la catégorie la plus souvent invoquée. Elle exige une démarche qui repousse les limites des connaissances ou des capacités technologiques existantes.
✅ Exemples qui se tiennent
- Une biotech construit trois bioréacteurs de petite taille pour vérifier si un nouveau milieu de culture maintient le rendement à grande échelle. Le résultat n’était pas prévisible avec les connaissances disponibles.
- Un fabricant de machinerie agricole assemble un prototype de semoir pour valider un mécanisme de dosage qui échoue avec les semences fines. Les essais sur banc documentent chaque modification.
- Une entreprise aérospatiale teste des assemblages composites pour résoudre un problème de fatigue que la littérature technique ne règle pas.
❌ Exemples qui posent problème
- La reproduction d’un produit existant dans une nouvelle couleur ou un nouveau format, sans question technique à résoudre.
- Un « prototype » fabriqué pour une présentation aux investisseurs ou pour une démonstration commerciale.
- Une préproduction qui sert à vérifier les gabarits d’usinage, alors que la conception est déjà validée.
La frontière n’est pas toujours aussi nette que dans ces exemples. C’est là qu’un regard extérieur sur votre dossier technique vaut le coup avant le dépôt, et non après la lettre de l’ARC.
L’incertitude technologique: le critère qui commande tout
Un prototype ne devient pas admissible parce qu’il est coûteux ou complexe. Il l’est parce qu’une incertitude technologique réelle justifiait de le construire. Cette incertitude existe lorsque, au départ, un spécialiste compétent ne pouvait pas savoir si une solution fonctionnerait, ni comment l’obtenir, avec les connaissances et la pratique courante du domaine.
L’ARC attend que vous démontriez que les connaissances existantes ne suffisaient pas. Dans les consignes pour compléter une demande d’approbation préalable, l’ARC invite à décrire les travaux expérimentaux, prototypes ou essais déjà réalisés avec des approches existantes, et à expliquer comment leurs résultats ont montré que les connaissances disponibles ne permettaient pas de lever l’incertitude. Le même raisonnement vaut pour une réclamation ordinaire.
En pratique, posez-vous trois questions avant de lancer la fabrication:
- Quelle question technique précise le prototype doit-il trancher?
- Quelles solutions connues avons-nous déjà envisagées, et pourquoi ne suffisent-elles pas?
- Quel résultat de test nous dirait que l’hypothèse est fausse?
Si vous ne pouvez répondre à aucune des trois, il est probable que vous développez un produit plutôt que vous ne menez une investigation systématique. Notre article sur le développement expérimental comme levier pour la fabrication approfondit cette distinction pour les manufacturiers.
Quelles dépenses de prototypage peut-on réclamer?
La politique de l’ARC sur le développement d’un actif traite le développement d’un prototype (conception, construction et essai) comme une dépense de nature courante. Concrètement, les coûts suivants entrent généralement dans l’analyse:
| Catégorie | Exemples dans un projet de prototype | Points de vigilance |
|---|---|---|
| Salaires | Ingénieurs, techniciens et scientifiques qui conçoivent, construisent et testent | Ne retenir que le temps consacré aux travaux admissibles |
| Matériaux | Métaux, composants, réactifs, électronique consommés ou transformés pendant l’expérimentation | Conserver les factures et lier chaque achat à un essai |
| Contrats | Sous-traitance d’usinage, de tests ou d’analyses réalisés au Canada | Vérifier la nature du contrat et l’admissibilité de chaque partie |
| Frais généraux | Coûts indirects liés aux travaux | Choisir la méthode de calcul et la documenter |
Pour les montages détaillés (dépenses, méthodes de calcul, pièges), consultez notre analyse sur les dépenses de R&D. La déclaration passe par le formulaire T661, expliqué dans le guide T4088 de l’ARC.
Matériaux « consommés »: pourquoi le prototype ne devient pas un actif
La logique est simple. Si le prototype est un modèle expérimental sans valeur commerciale durable, les matériaux qui le composent sont consommés par l’expérience, et non transformés en bien destiné à la vente ou à l’exploitation. C’est ce qui justifie de les traiter comme des matériaux de RS&DE plutôt que comme une immobilisation.
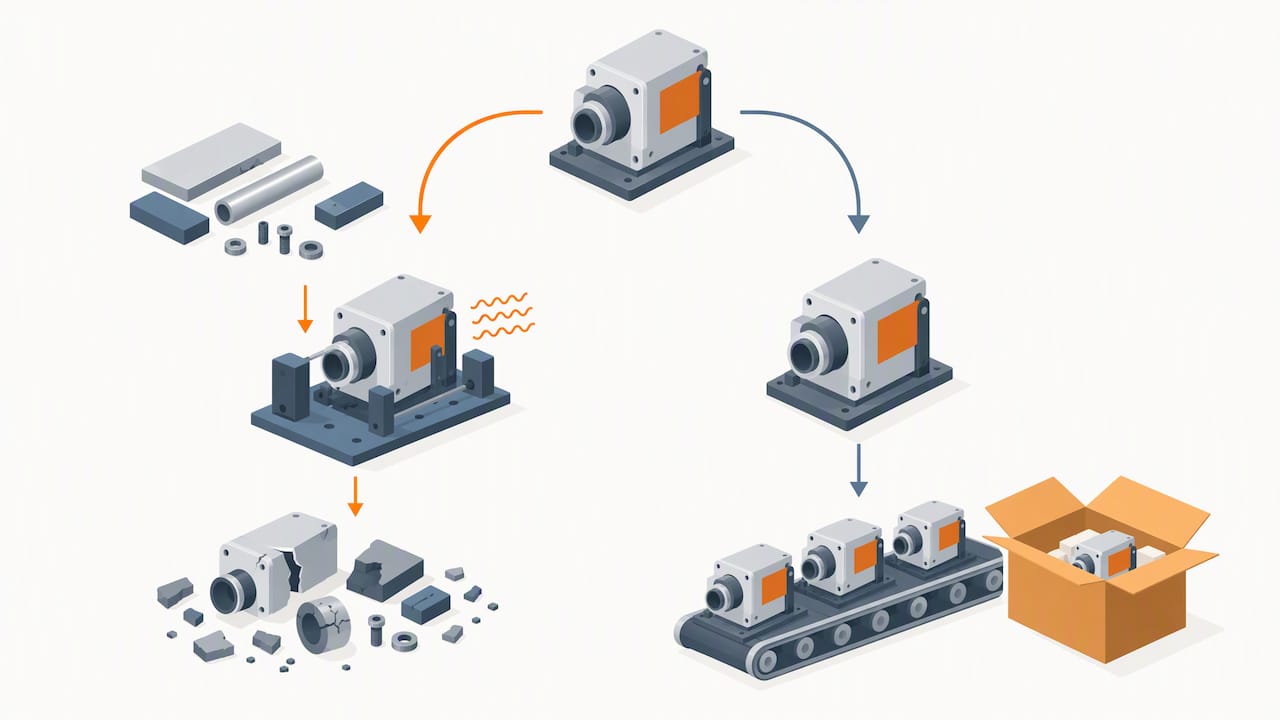
Cela exige de documenter non seulement la construction, mais aussi les résultats des essais, y compris ceux qui confirment que l’objet n’a pas de valeur commerciale durable. Un prototype vendu ensuite à un client, ou réutilisé dans la production, change la lecture du dossier. L’ARC consacre une section distincte de sa politique aux copies d’un prototype, selon qu’elles servent de matériaux pour la RS&DE ou à des fins commerciales. Si vous prévoyez de fabriquer plusieurs exemplaires, faites cette analyse avant la construction, pas après.
Le dossier de preuves: ce que l’auditeur veut voir
L’absence de documentation technique est l’une des causes les plus fréquentes de refus lors d’un examen. L’ARC attend de la diligence: la preuve que vous avez cherché, essayé, mesuré et ajusté. Le guide du processus d’examen de la RS&DE décrit ce qui se passe lorsque votre demande est sélectionnée.
Voici un dossier de base pour un projet de prototypage:
- Un énoncé de l’incertitude rédigé avant ou au début du projet, avec la date.
- Les hypothèses et le protocole expérimental prévu.
- Les schémas, plans et versions successives de la conception.
- Les journaux d’essai: conditions, mesures, résultats, écarts.
- Les photographies du prototype à chaque étape.
- Les comptes rendus de réunions techniques qui montrent les décisions prises et pourquoi.
- Les feuilles de temps reliées aux tâches techniques.
- Les factures de matériaux et de sous-traitants, avec le lien vers l’essai concerné.
Gardez les échecs
C’est le réflexe le plus rare et le plus payant. Les prototypes ratés et les essais non concluants prouvent que le résultat n’était pas acquis d’avance. Un auditeur lit souvent dans une itération échouée une meilleure démonstration d’incertitude que dans le produit final réussi. Photographiez la pièce fissurée avant de la jeter, notez la température à laquelle le circuit a lâché, et gardez la version abandonnée du schéma.
- ✅ « Essai 4: rupture à 62 °C, hypothèse sur le collage invalidée, voir photos 12 à 15. »
- ❌ « Prototype amélioré, tout fonctionne maintenant. »
Notre article sur les preuves d’essai en RS&DE détaille les documents à conserver pour une demande défendable.
Les comptes rendus de réunions: un outil à utiliser avec rigueur
Les réunions techniques produisent des preuves précieuses, mais elles se perdent dès qu’on ne les note pas. Certaines équipes automatisent la prise de notes. Si c’est votre cas, vérifiez où transitent vos données: un projet de R&D contient souvent de la propriété intellectuelle sensible. Ce guide sur l’automatisation des comptes rendus de réunion par IA explique comment le faire en limitant les risques. Quel que soit l’outil, relisez le compte rendu, datez-le et classez-le avec le dossier du projet.
Subventions et contrats: l’erreur qui réduit le crédit
Beaucoup d’entreprises financent leurs prototypes avec un programme d’aide, une subvention ou un contrat client. Or la politique de l’ARC sur l’aide et les paiements contractuels prévoit que ces montants influencent les dépenses admissibles. Lorsqu’une entente couvre à la fois des activités admissibles et non admissibles, elle doit les distinguer clairement, faute de quoi une réduction proportionnelle non souhaitée peut s’appliquer.
Avant de signer une entente de financement ou un contrat de développement:
- relisez la description des travaux financés;
- séparez par écrit les activités de recherche des activités commerciales;
- conservez la correspondance qui précise l’intention des parties;
- consultez votre fiscaliste avant, pas après, la signature.
Quel crédit pouvez-vous espérer?
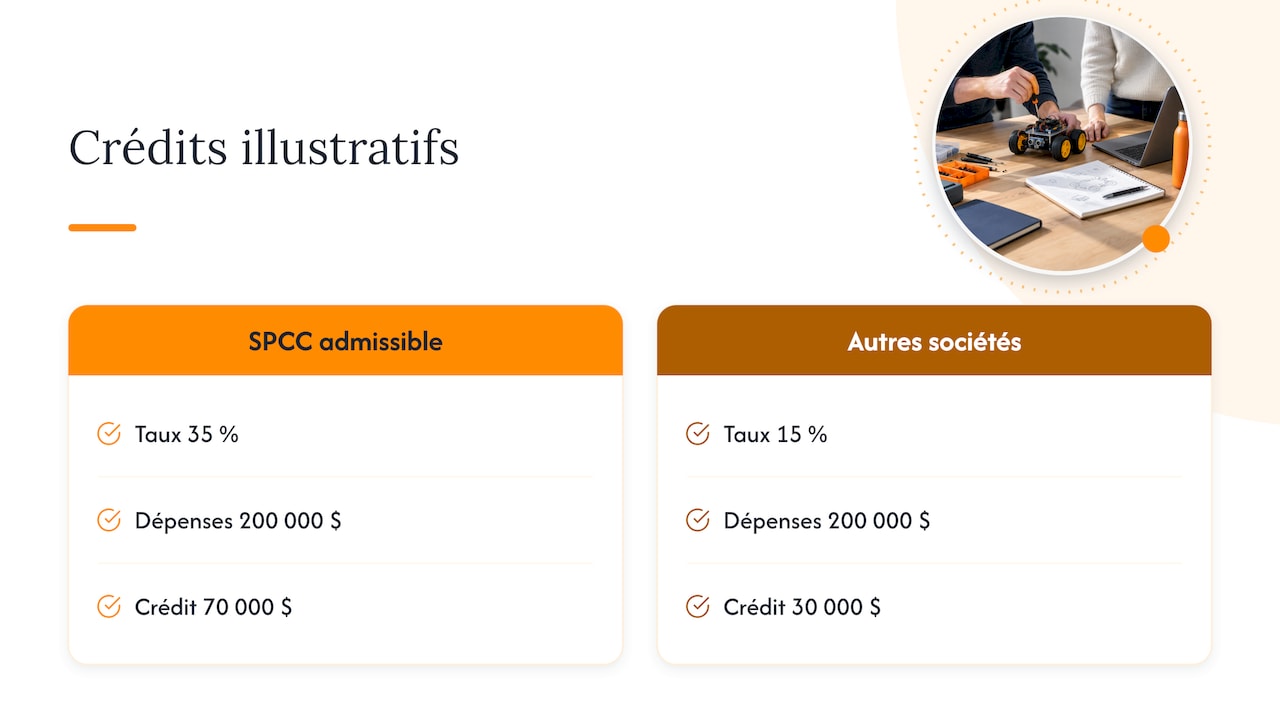
Pour une société privée sous contrôle canadien (SPCC) admissible, le taux du crédit d’impôt à l’investissement bonifié est de 35 % sur les dépenses admissibles jusqu’à la limite annuelle de 3 000 000 $, contre 15 % pour les autres sociétés. Ces taux dépendent de votre statut et de vos liens avec d’autres sociétés, et peuvent être modifiés. Validez votre situation avec un fiscaliste.
Exemple chiffré, uniquement illustratif: une SPCC admissible dont les dépenses admissibles de prototypage atteignent 200 000 $ obtiendrait, au taux de 35 %, un crédit de 70 000 $, avant tout ajustement pour l’aide gouvernementale ou d’autres facteurs. Le même montant à 15 % donnerait 30 000 $. Le calcul réel de votre crédit dépend de votre dossier.
Approbation préalable: sécuriser le projet avant de dépenser
Le 1er avril 2026, l’ARC a lancé un processus facultatif d’approbation préalable. Il aide les entreprises admissibles à savoir si leurs projets sont admissibles à la RS&DE avant de commencer les travaux. L’ARC présente aussi ce processus dans un bulletin du 8 avril 2026, en précisant qu’il s’adresse à de petites et moyennes entreprises admissibles.
Pour un prototype coûteux, la démarche mérite réflexion: vous obtenez une réponse sur l’admissibilité technique avant d’engager des dépenses. Selon les informations de l’ARC, une approbation préalable peut aussi mener à un examen accéléré de 90 jours pour les dépenses associées. La demande exige de décrire les incertitudes, les travaux déjà réalisés et la méthode prévue, ce qui suppose un travail de rédaction technique sérieux.
Que se passe-t-il si votre demande est sélectionnée pour examen?
L’ARC indique, dans son guide du processus d’examen, une norme de service de 180 jours civils dans 90 % des cas, à partir de la réception d’une demande complète, pour les demandes remboursables sélectionnées pour examen. L’examen des dépenses seulement est généralement traité dans les 90 jours civils. Ces délais ne s’appliquent pas aux demandes non remboursables. Ils représentent des normes de service, non des garanties.
Votre préparation détermine la suite. Un dossier où chaque prototype est relié à une incertitude, à des essais datés et à des dépenses précises traverse l’examen bien plus calmement qu’un dossier reconstitué de mémoire. Et si l’ARC conteste, des recours existent: opposition, puis Cour canadienne de l’impôt.
Notre point de vue: le prototype se prouve, il ne se déclare pas
Nous accompagnons plus de 600 clients dans leurs réclamations de RS&DE, dans des secteurs comme l’agriculture, la biotechnologie et l’aérospatiale. Un constat revient: les entreprises sous-estiment leurs prototypes, puis les défendent mal.
Elles sous-estiment, parce qu’elles pensent que seule une percée spectaculaire compte. Or une série d’essais qui élimine trois solutions plausibles est de la RS&DE, même si le produit final ressemble à ce qui existe. Elles défendent mal, parce que la documentation s’arrête à la livraison de la pièce, alors que la valeur du dossier se trouve dans le processus: hypothèses, échecs, ajustements.
Notre équipe réunit des fiscalistes et des experts techniques. Cette combinaison compte, car un prototype se juge à deux niveaux: la rigueur scientifique de la démarche, puis la lecture fiscale des dépenses. Nous préférons intervenir tôt, quand il est encore possible d’ajuster la façon de documenter, plutôt que de réparer un dossier à la réception d’une lettre de l’ARC.
Notre conseil: nommez l’incertitude avant de couper la première pièce, tenez un journal d’essai simple mais quotidien, et ne jetez rien sans l’avoir photographié.
— Alexandre
Un prototype en cours ou prévu? Faites valider votre dossier
Si vous développez un prototype et doutez de son admissibilité, nous pouvons vous aider à le qualifier, à rédiger la description technique et à préparer la réclamation. Nos services couvrent la rédaction de projets de R&D, la maximisation de la réclamation, le suivi lors des vérifications, les oppositions et le soutien devant la Cour canadienne de l’impôt. Nous proposons aussi un logiciel d’analyse d’admissibilité aux crédits de RS&DE, offert à 0 $ CAD (paiement unique), pour une première évaluation de vos projets.
Nous servons des entreprises au Québec et en Ontario, notamment à Hawkesbury, Ottawa, Alfred et Plantagenet, Cornwall, Clarence-Rockland, Prescott et dans le Grand Sudbury. Pour parler de votre projet, rendez-vous sur hlp.ca.
Questions fréquentes
Un prototype vendu ensuite à un client reste-t-il admissible?
Cela dépend de l’usage. L’ARC décrit le prototype comme un modèle sans valeur commerciale durable, et traite à part les copies d’un prototype utilisées à des fins commerciales. Si vous prévoyez de vendre ou d’exploiter l’exemplaire, faites analyser le cas avant la construction.
Dois-je conserver les prototypes qui ont échoué?
Gardez au moins des photos, des mesures et des notes sur chaque échec. Ces éléments montrent que le résultat était incertain et que votre démarche était systématique. Ils pèsent souvent autant dans un examen que le prototype final.
Faut-il demander l’approbation préalable pour un prototype?
Elle est facultative. Elle peut valoir la peine si le projet est coûteux ou techniquement complexe, car elle clarifie l’admissibilité avant d’engager les dépenses. Vérifiez sur le site de l’ARC que votre entreprise y est admissible, puis parlez-en à votre conseiller.
Une subvention réduit-elle mon crédit de RS&DE?
Elle peut le faire. Les montants d’aide et les paiements contractuels liés au projet sont pris en compte par l’ARC, et l’entente doit distinguer les activités admissibles des autres. Faites relire l’entente par votre fiscaliste avant de la signer.
Combien de temps l’ARC prend-elle pour examiner une demande?
Pour les demandes remboursables sélectionnées, la norme de service est de 180 jours civils dans 90 % des cas, et de 90 jours civils environ pour un examen limité aux dépenses. Ces délais ne s’appliquent pas aux demandes non remboursables.
Sources
- ARC: politique sur les travaux effectués pendant le développement d’un actif (prototypes)
- ARC: politique sur les copies d’un prototype
- ARC: lignes directrices sur l’admissibilité des travaux
- ARC: compléter une demande d’approbation préalable
- ARC: guide T4088 pour le formulaire T661
- ARC: le processus d’examen de la RS&DE
- ARC: politique sur l’aide et les paiements contractuels
- ARC: liens, DAPE et CII bonifié pour la RS&DE
- ARC: nouveautés et mises à jour de la RS&DE
- ARC: bulletin sur le processus d’approbation préalable, 8 avril 2026
No responses yet