
Oui, une entreprise saisonnière peut demander les crédits d’impôt de la RS&DE. Le programme ne mesure pas la durée d’ouverture de votre commerce: il regarde si vous exploitez une entreprise au Canada et si vos travaux répondent aux critères de recherche scientifique et de développement expérimental. Pour une entreprise dont les revenus se concentrent sur quelques mois, le vrai défi est ailleurs: repérer les travaux admissibles qui se font souvent en basse saison, les documenter au moment où ils se produisent et les séparer des activités courantes. Voici comment s’y prendre.
En bref
- ✅ Une entreprise qui n’est active qu’une partie de l’année peut déduire ses dépenses de RS&DE, pourvu que les travaux soient exercés au Canada et liés à son entreprise.
- ✅ Les travaux de basse saison (essais, prototypes, mise au point de procédés) sont souvent les plus admissibles, mais seulement s’ils visent un avancement technologique et reposent sur une démarche systématique.
- ✅ Le taux de base du crédit d’impôt à l’investissement est de 15 %, et il peut atteindre 35 % pour les sociétés privées sous contrôle canadien (SPCC) admissibles.
- ✅ La demande se produit au plus tard 18 mois après la fin de l’année d’imposition d’une société, et aucune modification n’est acceptée ensuite.
- ✅ Les preuves (carnets, feuilles de temps, données d’essais) se conservent en continu: c’est ce qui protège votre demande lors d’un examen de l’ARC.
Table des matières
- Une activité saisonnière empêche-t-elle de réclamer la RS&DE?
- Quels travaux saisonniers sont admissibles?
- Le calendrier saisonnier: un atout pour documenter
- Quelles dépenses réclamer, et comment les répartir?
- Combien vaut le crédit?
- Les registres à conserver
- Échéances et approbation préalable
- Les étapes d’une demande réussie
- Comment HLP vous accompagne
- Le point de vue de notre équipe
- Questions fréquentes
- Sources
Une activité saisonnière empêche-t-elle de réclamer la RS&DE?
Non. Selon la politique de l’ARC sur le compte de dépenses de RS&DE déductibles, un contribuable qui exploite une entreprise au Canada durant une année d’imposition peut déduire les dépenses des activités de RS&DE exercées au Canada en rapport avec cette entreprise. L’ARC précise aussi que l’existence d’une entreprise est une question de fait, tranchée au cas par cas.
Cette notion de fait compte pour vous. Une érablière, une ferme maraîchère, un fabricant d’équipements de ski, un opérateur touristique, un fournisseur de services de déneigement ou un producteur de boissons d’été exploitent tous une entreprise, même si leurs ventes se concentrent sur quelques mois. Ce qui compte, c’est le lien entre les travaux et l’entreprise: un projet de recherche mené pendant la morte-saison pour améliorer votre procédé de production se rattache clairement à votre exploitation.
Trois situations méritent toutefois une attention particulière:
- Une entreprise nouvellement constituée qui n’a pas encore de revenus. Elle peut avoir des travaux admissibles, mais la preuve que l’entreprise existe doit être solide.
- Une activité de recherche sans lien avec l’activité principale. Le lien avec l’entreprise doit pouvoir s’expliquer simplement.
- Des travaux réalisés hors du Canada. Ils ne donnent pas droit à la déduction, car la règle vise les travaux exercés au Canada.
Quels travaux saisonniers sont admissibles?
L’ARC définit les travaux admissibles comme des travaux qui visent à faire avancer les connaissances scientifiques ou à réaliser un avancement technologique, et qui constituent une investigation ou une recherche systématique par expérimentation ou analyse. Les travaux de soutien, comme le génie, la conception, la programmation, les essais ou la collecte de données, sont admissibles lorsqu’ils sont proportionnels et appuient directement ces travaux.
En termes simples: vous cherchez à résoudre une incertitude technologique que l’état actuel des connaissances ne permet pas de lever, vous formulez des hypothèses, vous testez, vous documentez les résultats. Vous pouvez approfondir cette logique dans notre article sur la réussite d’une demande avec le formulaire T661.
Des exemples typiques de travaux saisonniers
- ✅ Une entreprise agricole qui teste, durant l’hiver, un nouveau procédé de conservation ou de transformation dont le résultat est incertain, avec un protocole expérimental et des mesures.
- ✅ Un fabricant d’équipements nautiques ou de sports d’hiver qui développe un matériau ou un mécanisme nouveau, construit des prototypes et analyse les défaillances.
- ✅ Un producteur alimentaire ou de boissons qui met au point une formulation exigeant des essais successifs pour atteindre une stabilité que les méthodes connues n’offrent pas.
- ✅ Une entreprise de services qui développe un logiciel de planification dont l’algorithme répond à une incertitude technique réelle.
Les travaux courants qui sont exclus
L’ARC exclut notamment les activités suivantes, très fréquentes dans une entreprise saisonnière:
- ❌ l’étude de marché et la promotion des ventes;
- ❌ le contrôle de la qualité et la mise à l’essai normale;
- ❌ la production commerciale d’un produit nouveau ou amélioré;
- ❌ les modifications de style;
- ❌ la collecte normale de données;
- ❌ la formation et l’apprentissage en cours d’emploi;
- ❌ l’embauche d’experts pour appliquer ce qu’ils connaissent déjà.
Une règle pratique: si une personne compétente du secteur pouvait atteindre le résultat en appliquant des méthodes connues, le travail relève de l’ingénierie courante, pas de la RS&DE. Les entreprises saisonnières confondent souvent la mise en route annuelle de leur production (calibrer les machines avant la saison, par exemple) avec de la recherche. La première est de l’exploitation, la seconde cherche à lever une incertitude.
Le calendrier saisonnier: un atout pour documenter
Le rythme de votre entreprise a un avantage: les périodes creuses libèrent du temps pour l’expérimentation, et les périodes de pointe fournissent des données réelles d’utilisation. Le piège, c’est que la documentation se fait dans le feu de l’action, ou pas du tout.
Planifiez le suivi en trois temps:
- Avant la basse saison. Définissez la problématique technologique, les hypothèses et les critères de réussite. Notez ce qui est déjà connu et pourquoi cela ne suffit pas.
- Pendant les essais. Consignez chaque itération: conditions, résultats, échecs, ajustements. Un échec bien documenté est une preuve précieuse d’incertitude technologique.
- Après la saison. Rassemblez les résultats d’utilisation réelle et faites le bilan des heures par personne.
Le temps du personnel est la dépense la plus importante pour la plupart des PME. Les employés qui partagent leur temps entre la production de saison et les essais doivent consigner leurs heures par projet. Une estimation faite deux ans plus tard résiste mal à un examen. Pour mieux comprendre ce qui se réclame et comment, consultez notre analyse des dépenses de R&D.
Quelles dépenses réclamer, et comment les répartir?
Selon la page de l’ARC Calculer les dépenses déductibles, les dépenses courantes admissibles comprennent:
- les traitements ou salaires;
- les matériaux consommés ou transformés;
- les contrats de RS&DE;
- les coûts de location d’équipement engagés après le 15 décembre 2024;
- les frais généraux et autres dépenses (méthode traditionnelle seulement);
- les paiements à des tiers.
Les dépenses en capital sont admissibles pour l’acquisition d’un bien amortissable après le 15 décembre 2024. Selon la politique de l’ARC sur les dépenses en capital (mise à jour le 29 juin 2026), le bien peut être neuf ou usagé, et la dépense doit servir à des activités de RS&DE exercées au Canada et liées à votre entreprise. Le coût peut être déduit en totalité ou en partie dans l’année, le solde étant reportable.
Le cas des salaires en basse saison
Les salaires déductibles doivent être payés avant la fin de l’année d’imposition ou dans les 180 jours qui la suivent, et porter sur des travaux faits au Canada, selon la même page de l’ARC. Pour une entreprise saisonnière dont la paie varie beaucoup, ce délai de 180 jours mérite d’être vérifié: une prime versée tard ou un salaire différé peut sortir de la fenêtre.
Séparer le travail admissible du travail courant
Un employé qui prépare un prototype le matin et réapprovisionne l’entrepôt l’après-midi ne consacre qu’une partie de sa journée à la RS&DE. Seule cette partie entre dans la réclamation, et elle doit être appuyée par des feuilles de temps ou des registres d’affectation des ressources.
Deux méthodes pour les frais généraux
Le guide T4088 distingue la méthode traditionnelle, qui détermine précisément les frais généraux et autres dépenses engagés pour la RS&DE, et la méthode de remplacement. Celle-ci calcule un montant de remplacement visé par règlement (MRVR): il n’est pas déduit du revenu, mais il donne droit au crédit d’impôt à l’investissement parce qu’il fait partie des dépenses admissibles. Le choix dépend de la structure de vos coûts, et mérite un calcul comparatif avant de produire la demande.
Combien vaut le crédit?
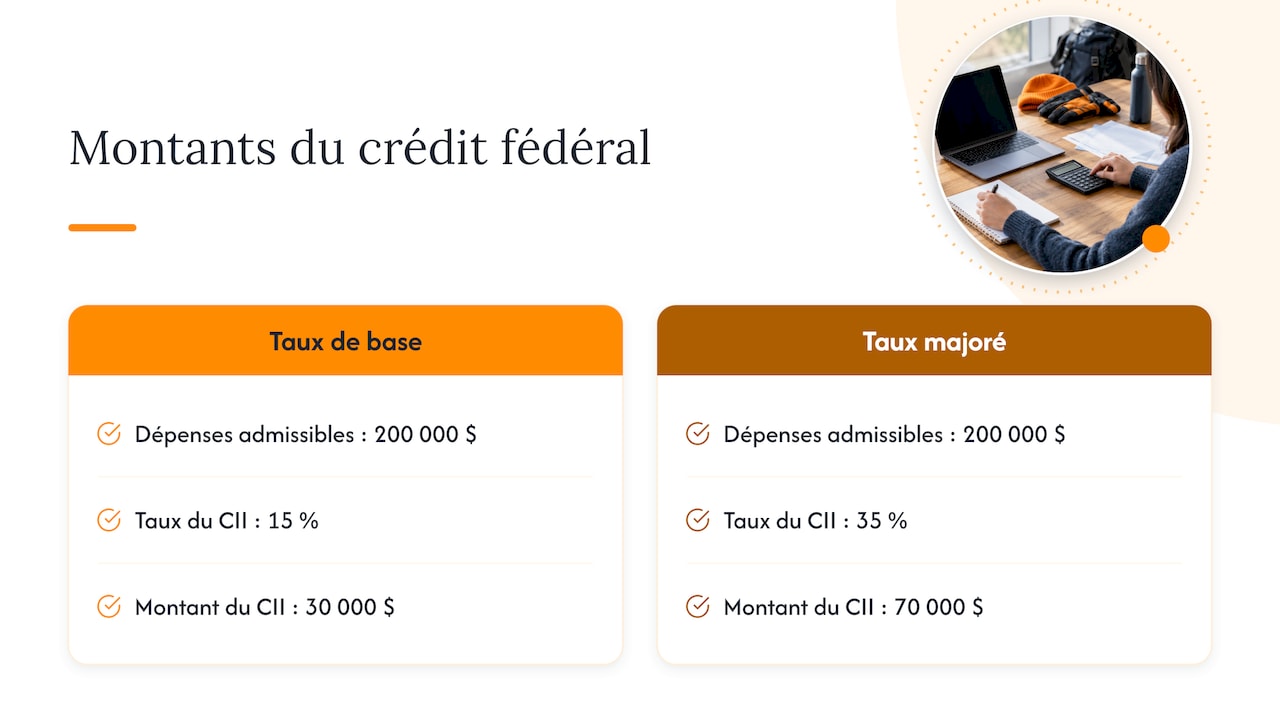
Le taux de base du crédit d’impôt à l’investissement (CII) est de 15 % des dépenses de RS&DE admissibles pour les sociétés, les particuliers, les fiducies et les associés d’une société de personnes. Les sociétés de personnes ne peuvent pas demander le CII directement: il est calculé à leur niveau, puis attribué aux associés admissibles.
Pour les SPCC, la politique de l’ARC sur les CII, mise à jour le 7 octobre 2026, indique que le CII peut être obtenu au taux majoré de 35 %, comme annoncé dans l’Énoncé économique de l’automne 2024. Cela vaut aussi pour les sociétés de personnes canadiennes admissibles dont l’année d’imposition commence après le 15 décembre 2024.
Exemple simplifié. Une SPCC saisonnière du secteur agroalimentaire engage 200 000 $ de dépenses admissibles pour un projet d’essais en basse saison. Au taux de base de 15 %, le CII serait de 30 000 $. Au taux majoré de 35 %, il serait de 70 000 $. Le taux réellement applicable dépend de votre statut, de votre année d’imposition et de votre plafond de dépenses: il se confirme dans le calcul de votre demande. Plusieurs provinces, dont le Québec, l’Ontario et le Nouveau-Brunswick, ajoutent leur propre crédit au fédéral. Leur taux et leur caractère remboursable varient d’une province à l’autre.
Les registres à conserver
Le formulaire T661 (version 2026) demande d’indiquer les preuves disponibles à l’appui de vos travaux, sans les joindre à la demande. Vous devez toutefois les conserver au cas où l’ARC voudrait les examiner. Les preuves listées comprennent:
- les documents de planification;
- les registres d’attribution des ressources et les feuilles de temps;
- les conceptions d’essais;
- le registre de projet ou le carnet de laboratoire;
- les rapports de progrès;
- les protocoles et les données d’essais;
- les photographies, échantillons et prototypes;
- les contrats.
La Loi de l’impôt sur le revenu impose en général de conserver les documents pendant six ans après la fin de l’exercice visé, selon ce guide de conformité fiscale pour PME, et ce délai peut être prolongé pour les sociétés qui produisent une demande de RS&DE. Dans une entreprise saisonnière, le piège est le roulement du personnel: les employés d’été partent, et avec eux la mémoire des essais. Rassemblez les preuves à la fin de chaque saison, pas au moment de produire la déclaration.
Échéances et approbation préalable
Quand produire la demande
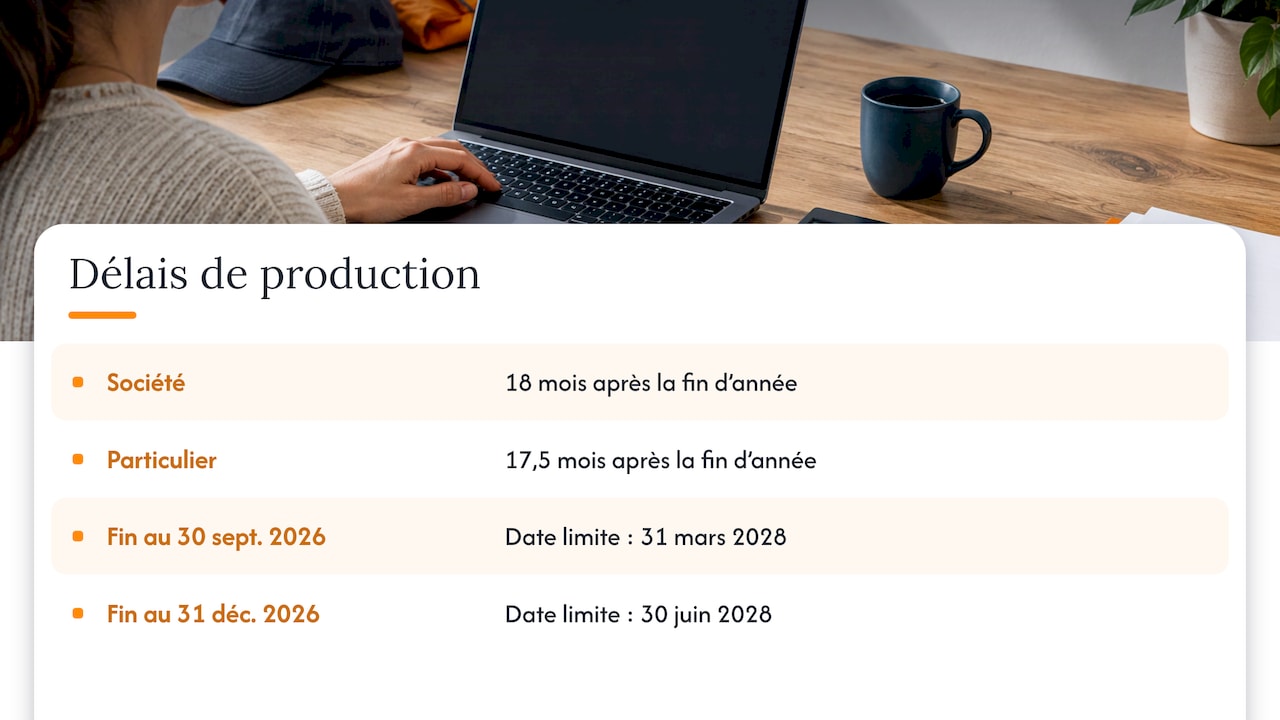
Selon le guide T4088, la demande comprend le formulaire T661 et l’annexe T2SCH31 pour une société (ou le formulaire T2038(IND) pour un particulier). Elle se produit avec la déclaration de revenus. La date limite est 12 mois après l’échéance de production de la déclaration, soit 18 mois après la fin de l’année pour une société et 17,5 mois pour un particulier.
Exemple. Pour une société dont l’exercice se termine le 30 septembre 2026, la date limite tombe 18 mois plus tard, soit le 31 mars 2028. Pour un exercice terminé le 31 décembre 2026, ce serait le 30 juin 2028. Aucune modification n’est acceptée après l’expiration de ce délai, selon la page de l’ARC Se préparer à faire une demande pour la RS&DE. L’ARC y recommande de présenter la demande avec la déclaration annuelle et de conserver tous les documents techniques et financiers.
Pour votre fiscalité d’ensemble, consultez aussi notre article sur l’impôt et la RS&DE en 2026.
L’approbation préalable
Selon la page de l’ARC sur les encouragements fiscaux pour la RS&DE, une entreprise peut demander une approbation préalable avant de commencer des travaux ou d’engager des dépenses. Si la demande ne contient que des projets approuvés préalablement, l’ARC peut effectuer un examen accéléré de 90 jours portant sur les dépenses seulement. Pour une entreprise dont le calendrier de recherche est fixé à l’avance, par exemple une campagne d’essais à l’automne, c’est un moment naturel pour structurer vos projets avant d’engager les dépenses.
Les étapes d’une demande réussie
- Repérer les travaux admissibles. Passez en revue la saison écoulée: où avez-vous rencontré une incertitude que les connaissances disponibles ne réglaient pas?
- Les regrouper en projets. Un projet a une problématique, des hypothèses et une suite d’expériences. Ne le découpez pas par saison, mais par problème technologique.
- Rédiger la description technique. C’est le cœur du dossier: elle doit montrer l’incertitude, la démarche systématique et les avancements obtenus, sans dériver vers le récit commercial.
- Calculer les dépenses. Salaires au prorata du temps, matériaux, contrats, capital et frais généraux selon la méthode retenue.
- Produire les formulaires. T661 et annexes fédérales, puis formulaires provinciaux s’il y a lieu, dans le délai.
- Garder le dossier prêt. Si l’ARC demande des précisions, vos preuves doivent être retrouvables rapidement.
À chaque étape, une erreur se paie cher: une description trop commerciale fait rejeter un projet, un calcul de temps approximatif affaiblit la réclamation, un délai manqué ferme la porte sans recours de correction. C’est l’ensemble de ces tâches, de la rédaction technique à la défense en cas de vérification, que nous prenons en charge.
Comment HLP vous accompagne
HLP réunit une équipe multidisciplinaire de fiscalistes et d’experts techniques. Nous offrons la rédaction de projets de R&D, la maximisation de la réclamation, le suivi et le soutien lors d’une vérification de l’ARC, le dépôt d’un dossier d’opposition et le soutien des démarches légales devant la Cour canadienne de l’impôt. Nous travaillons avec plus de 600 clients, notamment en agriculture, en biotechnologie et en aérospatiale.
Vous hésitez sur l’admissibilité de vos travaux de basse saison? Notre logiciel d’analyse d’admissibilité aux crédits RS&DE est offert à 0 $ (paiement unique). Pour discuter de votre dossier, rendez-vous sur hlp.ca et ses services de RS&DE.
Le point de vue de notre équipe
Les entreprises saisonnières nous disent souvent: « Nous ne faisons pas vraiment de recherche, nous améliorons nos façons de faire. » Or c’est précisément là que se trouvent des projets admissibles: un procédé repensé pendant l’hiver, un équipement mis au point après une saison difficile, une formulation retravaillée à force d’essais.
Notre conviction est que la difficulté n’est presque jamais l’admissibilité, mais la preuve. Une description technique rigoureuse, appuyée par des registres tenus au fil de l’eau, transforme des efforts d’innovation en avantages fiscaux concrets. C’est pourquoi nous travaillons avec vous dès la planification des essais, puis jusqu’à la défense du dossier si l’ARC pose des questions.
Notre équipe réunit fiscalistes et experts techniques, parce qu’un dossier RS&DE se gagne sur deux terrains: la science et la conformité.
Alexandre
Questions fréquentes
Mon entreprise est fermée plusieurs mois par année: puis-je quand même réclamer?
Oui, si vous exploitez une entreprise au Canada durant l’année d’imposition et que les travaux sont exercés au Canada et liés à cette entreprise. L’ARC traite l’existence d’une entreprise comme une question de fait. Gardez des preuves de votre activité et de vos travaux, y compris ceux de la période de fermeture.
Les essais de production avant l’ouverture de la saison sont-ils admissibles?
Pas par défaut. La mise à l’essai normale et la production commerciale sont exclues. Un essai devient admissible s’il fait partie d’une démarche systématique visant à lever une incertitude technologique, avec hypothèses et résultats consignés.
Quand dois-je produire ma demande de RS&DE?
Avec votre déclaration de revenus, et au plus tard 12 mois après son échéance de production: 18 mois après la fin de l’année pour une société, 17,5 mois pour un particulier. Aucune modification n’est acceptée après la date limite.
Quels documents l’ARC peut-elle me demander?
L’ARC peut vouloir examiner vos feuilles de temps, carnets de projet, protocoles, données d’essais, rapports de progrès et contrats. Vous les conservez sans les joindre à la demande, et vous devez pouvoir les produire rapidement.
Le taux de 35 % s’applique-t-il à toutes les entreprises?
Non. Il concerne les SPCC et certaines sociétés de personnes canadiennes admissibles dont l’année d’imposition commence après le 15 décembre 2024. Les autres contribuables obtiennent le taux de base de 15 %.
Sources
- Politique sur le compte de dépenses de RS&DE déductibles (ARC)
- Quels sont les travaux admissibles (ARC)
- Calculer les dépenses déductibles (ARC)
- Politique sur les dépenses en capital de RS&DE (ARC)
- Guide T4088 (ARC)
- Obtenir un crédit d’impôt à l’investissement (ARC)
- Politique sur les crédits d’impôt à l’investissement (ARC)
- Formulaire T661, version 2026 (ARC)
- Se préparer à faire une demande pour la RS&DE (ARC)
- En quoi consistent les encouragements fiscaux pour la RS&DE (ARC)
- Guide de conformité fiscale pour PME au Canada 2026
Recommandations
- RS&DE pour les PME manufacturières : comment réclamer le crédit en 2026
- RS&DE en agriculture : comment transformer vos essais à la ferme en réclamation admissible
- Dépenses de R&D : décryptez le mystère et maximisez vos crédits !
- Collaboration avec un consultant en R&D : le guide pour mandater un cabinet RS&DE
No responses yet