
Un crédit d’impôt RS&DE est un droit que vous réclamez après avoir fait vos travaux, selon des règles fixes. Une subvention est une aide que l’on vous accorde avant ou pendant le projet, après une sélection. La plupart des entreprises innovantes peuvent combiner les deux, à condition de savoir que chaque dollar de subvention réduit la base de votre crédit. Chez HLP, c’est précisément ce calcul, et la défense du dossier devant l’Agence du revenu du Canada (ARC), que nous prenons en charge.
En bref
- Le crédit RS&DE se réclame, la subvention se gagne. Le premier repose sur des critères d’admissibilité publics, la seconde sur un concours ou une enveloppe limitée.
- Le cumul est permis, mais toute aide reçue doit être déclarée et réduit le crédit d’impôt à l’investissement (CII), selon l’ARC.
- Au Québec, le crédit remboursable CRIC s’ajoute au volet fédéral, avec ses propres règles de réduction.
- Le crédit est vérifiable après coup : la qualité de la description technique et des pièces justificatives décide du résultat.
- Avant de choisir, évaluez l’admissibilité de vos travaux, puis modélisez l’effet de chaque aide sur l’autre.
Table des matières
- La différence de fond : un droit fiscal contre une aide sélective
- Ce que le crédit RS&DE exige, concrètement
- Les taux et les seuils qui ont changé
- Le Québec : le CRIC s’ajoute au fédéral
- Les subventions : à quoi ressemblent-elles?
- Cumuler les deux : ce qui se passe dans les calculs
- Pourquoi le crédit se joue sur le dossier
- Quand privilégier l’un, l’autre ou les deux
- Notre accompagnement
- Notre point de vue
- Questions fréquentes
- Sources
La différence de fond : un droit fiscal contre une aide sélective
Le programme de la RS&DE (recherche scientifique et développement expérimental) est un encouragement fiscal fédéral. Il combine une déduction du revenu imposable et un crédit d’impôt à l’investissement. Le CII est gagné au taux de base de 15 %, et certaines sociétés peuvent obtenir le taux majoré de 35 %, selon l’ARC.
Une subvention de R&D fonctionne autrement. Un organisme public ouvre un programme, fixe un budget, évalue les candidatures et retient les projets qui répondent à ses priorités. Vous ne la recevez pas parce que vos travaux respectent une définition, mais parce que votre projet est classé parmi ceux qu’on veut financer.
Cette différence a trois conséquences pratiques.
| Critère | Crédit d’impôt RS&DE | Subvention de R&D |
|---|---|---|
| Nature | Droit fiscal, réclamé dans la déclaration de revenus | Contribution accordée par un programme |
| Sélection | Aucune compétition : les travaux répondent ou non à la définition | Concours, enveloppe limitée, priorités sectorielles |
| Moment | Après les dépenses, dans les délais de production | Souvent avant ou pendant le projet |
| Vérification | Examen de l’ARC sur l’admissibilité technique et les coûts | Suivi et reddition de comptes auprès du programme |
| Effet sur l’autre aide | Réduit par les subventions reçues | Peut être plafonnée en tenant compte des crédits |
Ce que le crédit RS&DE exige, concrètement
Pour la loi, la RS&DE est une investigation ou recherche systématique d’ordre scientifique ou technologique, menée par expérimentation ou analyse. Elle inclut la recherche appliquée, le développement expérimental et les travaux de soutien proportionnés qui les appuient directement : génie, conception, programmation, collecte de données, essais.
L’ARC exclut notamment l’étude de marché, le contrôle de qualité ou les essais normaux, les modifications de style et la production ou l’utilisation commerciale. Un produit nouveau pour votre entreprise n’est donc pas forcément de la RS&DE. Ce qui compte, c’est l’incertitude technologique que vous avez dû résoudre et la démarche par hypothèses et essais qui l’a résolue.
Côté dépenses, l’ARC reconnaît les dépenses courantes et en capital admissibles : salaires, matériaux consommés ou transformés, contrats de RS&DE et frais généraux (méthode traditionnelle seulement). Les coûts de location admissibles d’équipement et les dépenses en capital engagés après le 15 décembre 2024 sont aussi visés. Notre article sur les dépenses R&D détaille ce qui entre dans chaque catégorie.
Les taux et les seuils qui ont changé
Les règles fédérales ont évolué récemment. Pour les années d’imposition commençant après le 15 décembre 2024, la limite de dépenses au taux majoré de 35 % est de 6 M$ pour les sociétés privées sous contrôle canadien (SPCC) et les sociétés publiques canadiennes admissibles. Pour une SPCC, la réduction de cette limite commence à 15 M$ de capital imposable et s’éteint après 75 M$.
Selon l’ARC, le projet de loi C-15 a reçu la sanction royale le 26 mars 2026, ce qui confirme ces changements, dont l’accès des sociétés publiques canadiennes admissibles au taux de 35 % et l’admissibilité des dépenses en capital faites après le 15 décembre 2024.
Pour une startup ou une PME qui était sous l’ancien plafond de 3 M$, le changement est surtout un risque de sous-déclaration : si votre modèle de réclamation n’a pas été mis à jour, vous pouvez laisser de l’argent sur la table.
Le Québec : le CRIC s’ajoute au fédéral
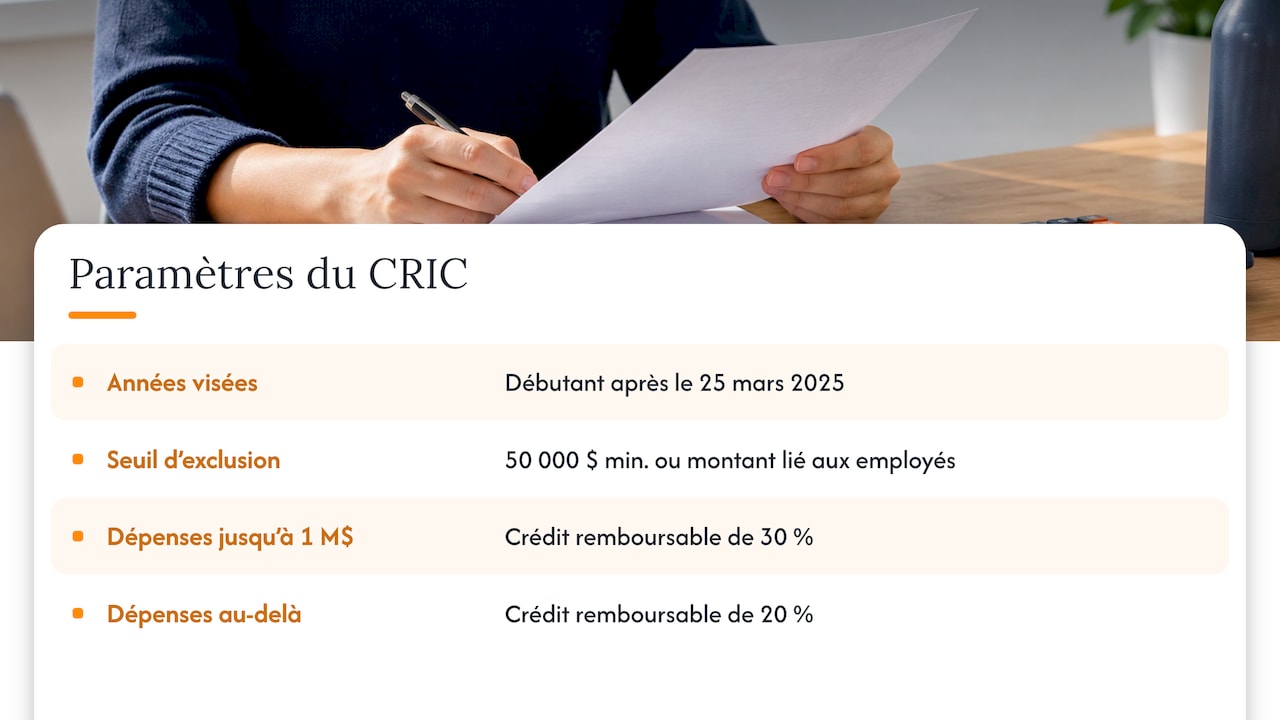
Si vous avez un établissement au Québec, le crédit d’impôt pour la recherche, l’innovation et la commercialisation (CRIC) entre en jeu. Selon le Gouvernement du Québec, il s’applique aux années d’imposition débutant après le 25 mars 2025. C’est un crédit remboursable de 30 % sur la portion des dépenses admissibles qui excède un seuil d’exclusion (50 000 $ minimum, ou un montant lié aux employés), jusqu’à 1 M$, puis de 20 % au-delà.
Les dépenses admissibles comprennent les salaires, 50 % des paiements à des sous-traitants, 50 % des paiements à des centres de recherche publics, consortiums ou universités, et l’acquisition d’équipement (ni bâtiments ni terrains). La même page précise que la législation québécoise reprend la définition fédérale de la R-D et que l’ARC vérifie si les travaux répondent aux critères scientifiques. Une description technique solide sert donc deux crédits à la fois.
Pour le détail de l’empilement des deux crédits dans un secteur précis, voyez notre texte sur la RS&DE en aérospatiale au Québec. En Ontario, c’est le crédit innovation qui joue ce rôle.
Les subventions : à quoi ressemblent-elles?
Les programmes varient beaucoup par leur taux, leur plafond et leurs conditions. Quelques exemples publiés par le Québec montrent l’éventail.
- Innovation du Québec, projets collaboratifs structurants : selon le guide de présentation des demandes, l’aide est de 35 % des dépenses admissibles (50 % pour les startups et pour certains projets avec centres de recherche publics), jusqu’à 1 M$ par projet. Il faut au moins deux entreprises québécoises dont une PME ou startup, et au moins 25 % de contribution privée.
- Programme de soutien aux organismes de recherche et d’innovation, volet projets : une contribution non remboursable de 80 % des dépenses admissibles, jusqu’à 600 000 $ par année et 1 800 000 $ par projet sur cinq ans. Il s’adresse aux organismes de recherche et d’innovation, et il est à durée limitée : consultez la page officielle pour son état actuel.
- Économie circulaire des minéraux critiques et stratégiques : une aide de 70 % des dépenses admissibles, jusqu’à 500 000 $ par projet, dans une enveloppe globale de 5,7 M$ pour 2025-2028.
Ces programmes sont ciblés : un secteur, un type de partenariat, une période. C’est leur force quand votre projet correspond, et leur limite structurelle : l’enveloppe est finie et la sélection est compétitive. Le crédit RS&DE, lui, ne dépend pas d’un concours.
Cumuler les deux : ce qui se passe dans les calculs
Oui, vous pouvez cumuler. Selon l’ARC, les autres aides et financements publics n’empêchent pas l’admissibilité des travaux à la RS&DE, mais ils réduisent le montant du CII. Les crédits d’impôt provinciaux pour la R&D réduisent aussi les dépenses que vous pouvez demander, et tout financement reçu doit être déclaré dans la demande.
La politique de l’ARC sur l’aide et les paiements contractuels précise que l’aide reçue s’applique en réduction des dépenses de RS&DE admissibles. Un paiement contractuel reçu pour des dépenses non admissibles liées à la RS&DE réduit aussi les dépenses admissibles si l’entente ne distingue pas les montants.
Au Québec, deux règles s’ajoutent, selon la page du CRIC :
- ✅ toute aide financière reçue pour des dépenses de R-D est déduite des dépenses admissibles au CRIC;
- ❌ vous ne pouvez pas cumuler le CRIC et un autre crédit d’impôt québécois (le C3i, par exemple) pour la même dépense.
L’interaction joue aussi dans l’autre sens. Le guide d’Innovation du Québec cité plus haut compte les crédits RS&DE et CRIC dans le plafond d’aide totale de 75 % des dépenses admissibles. Votre crédit d’impôt peut donc limiter la subvention que vous pouvez obtenir.
Un exemple simplifié
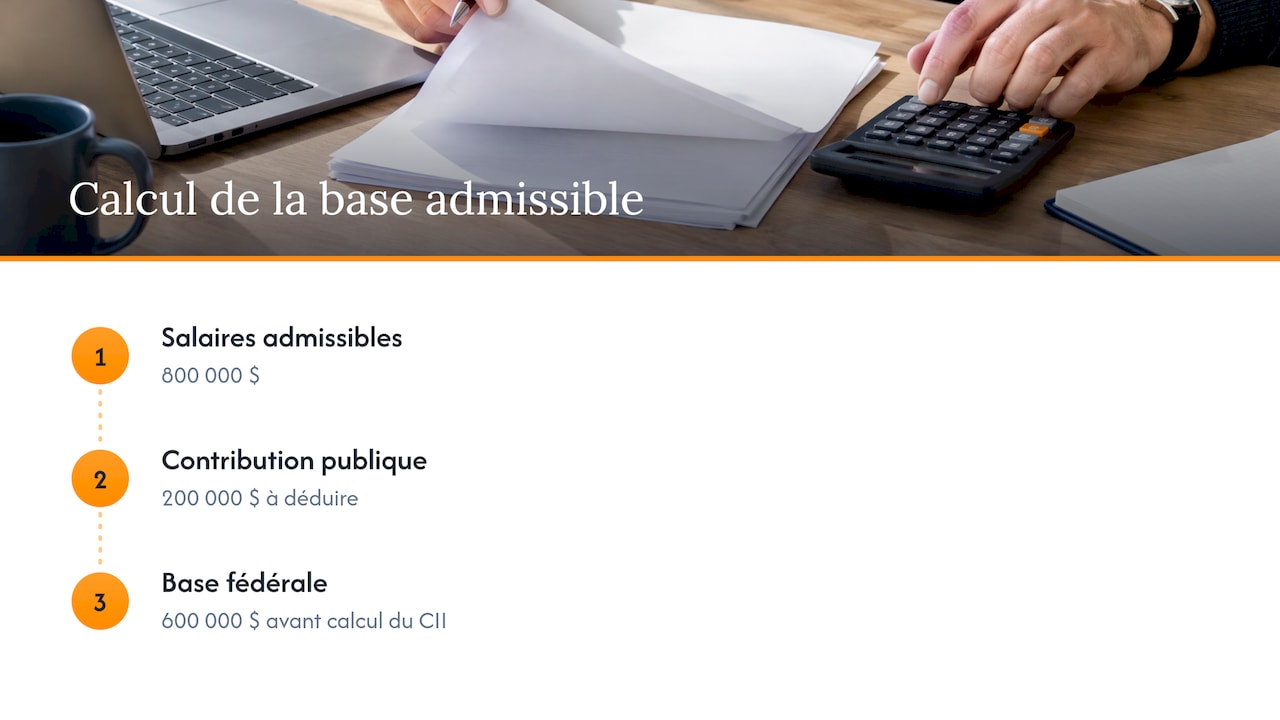
Imaginons une PME qui engage 800 000 $ de salaires admissibles dans un projet. Elle obtient une contribution non remboursable de 200 000 $ d’un programme public. Pour le fédéral, ses dépenses admissibles passent de 800 000 $ à 600 000 $ avant le calcul du CII. L’effet de la subvention n’est pas de 200 000 $ « gratuits » : elle abaisse la base sur laquelle le crédit est calculé. L’exemple est illustratif; le résultat réel dépend de votre structure, de votre province et de l’entente de financement.
La bonne question n’est donc pas « crédit ou subvention? », mais « quelle combinaison laisse le plus de valeur nette, et laquelle puis-je défendre? ».
Pourquoi le crédit se joue sur le dossier
Une subvention se négocie avant le projet. Un crédit RS&DE se défend après. L’ARC peut examiner votre demande, et c’est votre description technique, vos hypothèses, vos essais et vos preuves de temps qui portent la réclamation.
Les exigences sont précises. Selon la politique de production de l’ARC, le formulaire T661 doit être produit dans les 12 mois suivant la date d’échéance de la déclaration de revenus. La Partie 2, les données techniques, doit être remplie et conservée pour chaque projet, même si seuls les 20 projets les plus importants sont soumis. Une pénalité de 1 000 $ peut s’appliquer si les renseignements sur les préparateurs de la demande sont manquants ou inexacts.
Pour la marche à suivre, notre guide pratique du T661 reprend chaque partie du formulaire. Et pour les obligations fiscales qui entourent la réclamation, voyez notre texte sur l’impôt et la RS&DE.
Les cinq étapes d’une réclamation défendable
- Qualifier les projets. Repérez l’incertitude technologique, les hypothèses et les essais. Excluez ce que l’ARC exclut (études de marché, contrôle de qualité courant). Notre logiciel d’analyse d’admissibilité, offert à 0 $, sert de premier filtre.
- Rédiger la description technique. Elle doit montrer la démarche systématique et l’avancement technologique recherché, en termes que l’examinateur de l’ARC peut vérifier. C’est le cœur du service de rédaction de projets R&D de HLP.
- Isoler les dépenses. Salaires, matériaux, contrats, frais généraux : chaque catégorie suit ses règles, et les aides reçues doivent être déduites. Nos équipes de fiscalistes et d’experts techniques travaillent ensemble sur cette étape.
- Produire dans les délais. T661 et formulaires provinciaux, dans la fenêtre de 12 mois. HLP prépare et soumet les formulaires fédéraux et provinciaux.
- Se préparer à la vérification. Conservez les preuves au fil du projet. HLP assure le suivi et le soutien à la vérification, puis, au besoin, le dépôt d’une opposition et le soutien des démarches devant la Cour canadienne de l’impôt.
Quand privilégier l’un, l’autre ou les deux
- Vos travaux sont déjà en cours ou terminés. Le crédit RS&DE reste accessible pour les années où les travaux admissibles ont eu lieu, dans les délais de production. Une subvention demandée après coup est rarement possible.
- Votre projet est collaboratif ou dans un secteur ciblé. Un programme comme ceux décrits plus haut peut ajouter un financement initial. Chiffrez son effet sur la base du crédit avant de signer.
- Vous êtes une startup sans impôt à payer. Le crédit peut être remboursable pour les sociétés admissibles, ce qui en fait une source de liquidités, comme le CRIC au Québec.
- Vous êtes un consultant ou un manufacturier avec plusieurs projets. La difficulté devient de documenter chaque projet et de répartir les dépenses sans double comptage avec les aides reçues.
Notre accompagnement
HLP accompagne les entreprises canadiennes dans la maximisation de leurs crédits RS&DE. Notre équipe multidisciplinaire, qui réunit fiscalistes et experts techniques, couvre la rédaction de projets R&D, la maximisation de la réclamation, le suivi de la vérification, le dépôt aux oppositions et le soutien devant la Cour canadienne de l’impôt. Plus de 600 clients nous font confiance.
Vous voulez savoir où vous en êtes? Commencez par notre logiciel d’analyse d’admissibilité aux crédits RS&DE, offert à 0 $, puis parlons de votre dossier : découvrez les services de HLP.
Notre point de vue
Quand une entreprise nous demande de choisir entre crédit et subvention, nous reformulons la question. Les deux ne jouent pas dans la même catégorie : l’une finance un projet à l’avance, l’autre récompense des travaux qui répondent à une définition fiscale précise.
Ce que nous voyons comme angle d’expert, c’est que le crédit RS&DE se gagne dans la documentation. Une description technique rigoureuse, centrée sur l’incertitude technologique et la démarche expérimentale, est ce qui permet de défendre la réclamation, y compris devant l’ARC et, si nécessaire, la Cour canadienne de l’impôt.
C’est pourquoi notre équipe réunit fiscalistes et experts techniques. Les uns comprennent les règles de calcul et l’effet des aides reçues; les autres comprennent la technologie et savent la raconter dans les termes que l’ARC attend. Notre approche est personnalisée et vise à transformer vos efforts d’innovation en avantages fiscaux concrets.
Notre conseil : ne laissez pas une subvention vous faire oublier le crédit, ni l’inverse. Planifiez les deux ensemble, dès le début du projet.
Alexandre
Questions fréquentes
Un crédit d’impôt RS&DE est-il une subvention?
Non. C’est un encouragement fiscal : vous le réclamez dans votre déclaration de revenus si vos travaux répondent à la définition de la RS&DE. Une subvention est une aide accordée par un programme après sélection. Les deux peuvent financer le même projet, mais pas selon la même logique.
Puis-je recevoir une subvention et le crédit RS&DE pour le même projet?
Oui. Selon l’ARC, une aide publique n’empêche pas l’admissibilité des travaux, mais elle réduit le CII. Vous devez déclarer tout financement reçu dans votre demande. Au Québec, certaines aides réduisent aussi les dépenses admissibles au CRIC.
Les startups sans revenus peuvent-elles bénéficier du crédit?
Souvent, oui. Le crédit peut être remboursable pour les sociétés admissibles, et le CRIC québécois est un crédit remboursable. L’admissibilité dépend de votre statut (par exemple SPCC), de votre province et de vos dépenses. Un test d’admissibilité préalable permet de le vérifier.
Dans quel délai dois-je produire ma demande de RS&DE?
Le formulaire T661 doit être produit dans les 12 mois suivant la date d’échéance de production de la déclaration de revenus de l’année visée, selon l’ARC. La Partie 2 doit être conservée pour chaque projet. Vérifiez la politique de production de l’ARC pour votre situation précise.
Que se passe-t-il si l’ARC conteste ma réclamation?
Vous pouvez fournir des précisions pendant la vérification, puis déposer une opposition et, au besoin, vous adresser à la Cour canadienne de l’impôt. HLP assure le suivi de la vérification, le dépôt aux oppositions et le soutien des démarches devant la Cour.
Sources
- Politique sur les crédits d’impôt à l’investissement, ARC
- En quoi consistent les encouragements fiscaux pour la RS&DE, ARC
- Lignes directrices sur l’admissibilité des travaux, ARC
- Calculer les dépenses déductibles, ARC
- SR&ED news and updates, ARC
- Politique sur l’aide et les paiements contractuels, ARC
- Politique sur les exigences de production pour la RS&DE, ARC
- Crédit d’impôt pour la recherche, l’innovation et la commercialisation, Gouvernement du Québec
- Guide de présentation des demandes, Innovation du Québec
- Projets de recherche-innovation, Gouvernement du Québec
- Économie circulaire des minéraux critiques et stratégiques, Gouvernement du Québec
No responses yet