
La méthode de remplacement, aussi appelée méthode proxy, permet de ne pas calculer vos frais généraux réels dans une demande de RS&DE. À la place, l’ARC retient un montant nominal, le montant de remplacement visé par règlement (MRVR), établi à partir de vos salaires de R&D. Le choix est irrévocable pour l’année : bien le faire avant de produire le formulaire T661 est la décision qui compte, et c’est là qu’un accompagnement technique et fiscal comme celui de HLP évite les mauvaises surprises.
En bref
- La méthode de remplacement remplace vos frais généraux et autres dépenses par le MRVR, soit 55 % de la base salariale de R&D (ligne 820 du T661).
- Le MRVR génère du crédit d’impôt à l’investissement (CII), mais il n’est pas déductible comme dépense de RS&DE.
- Le choix se fait par année d’imposition (case 160 ou 162 du T661) et ne peut plus être changé après le dépôt de la demande.
- Sans choix, l’ARC traite la demande selon la méthode traditionnelle.
- Un calcul chiffré des deux méthodes avant le dépôt protège votre crédit, et votre dossier en cas de vérification.
Table des matières
- Ce que désigne la méthode de remplacement
- Comment calculer le MRVR et le crédit
- Méthode de remplacement et méthode traditionnelle
- Quelles dépenses entrent en jeu
- Ce qui a changé depuis le 15 décembre 2024
- Choisir et déclarer la méthode, étape par étape
- Documents à conserver en cas de vérification
- Notre accompagnement
- Notre point de vue
- Questions fréquentes
- Sources
Ce que désigne la méthode de remplacement
Selon le glossaire de la RS&DE de l’ARC, la méthode de remplacement est une solution de rechange à la méthode traditionnelle. Elle consiste à calculer un montant nominal pour les frais généraux et autres dépenses de RS&DE, le MRVR. Le formulaire T661 la nomme « proxy method » et renvoie à l’alinéa 37(8)(a)(ii)(B) de la Loi de l’impôt sur le revenu.
Les frais généraux visés sont ceux que vous n’attribuez pas facilement à un projet. Le guide T4088 de l’ARC cite notamment les fournitures de bureau, le chauffage, l’eau, l’électricité, le téléphone, le salaire du personnel de soutien, les avantages sociaux de l’employeur, les déplacements, la formation, les impôts fonciers et l’entretien des locaux ou du matériel.
Comment calculer le MRVR et le crédit
Le MRVR se calcule à la partie 5 du T661 : 55 % de la base salariale, c’est-à-dire des traitements ou salaires des employés qui exercent directement des activités de RS&DE. Le CII est ensuite gagné sur ce montant, comme sur toute dépense admissible.
Exemple chiffré
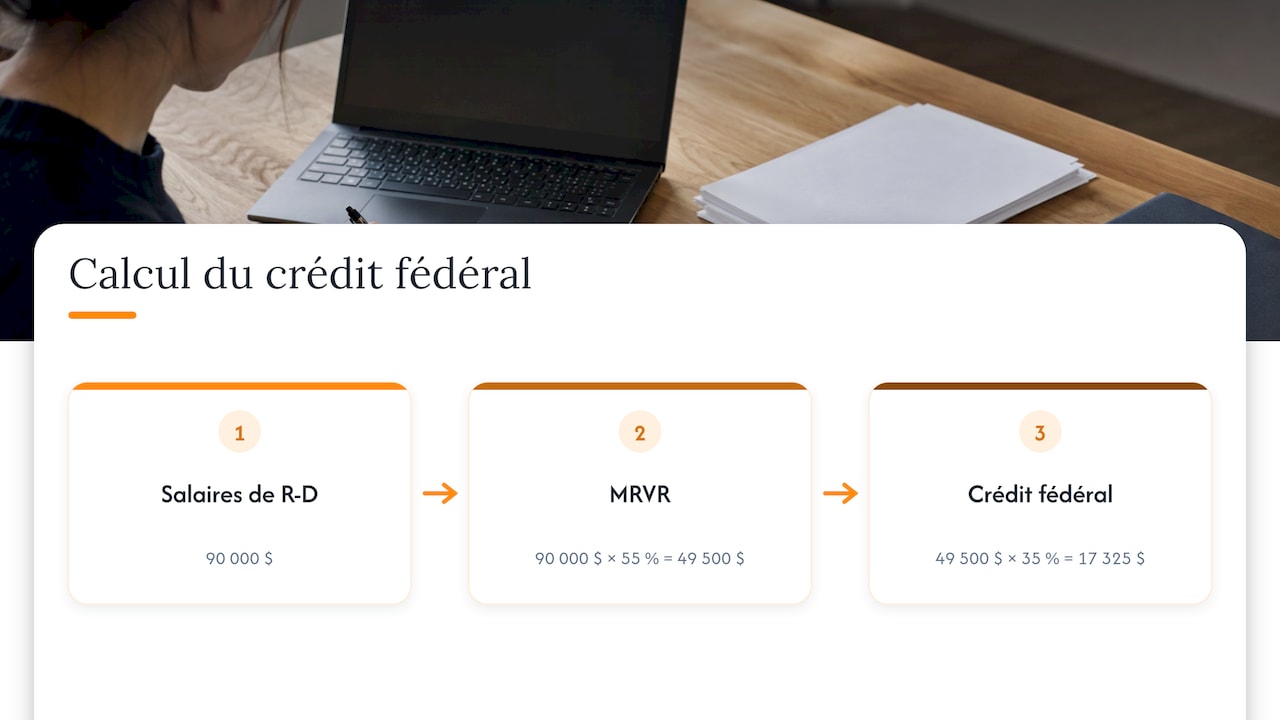
L’brochure fiscalité 2025 d’Investissement Québec donne l’illustration suivante : sur 90 000 $ de salaires de R-D, le MRVR est de 49 500 $. Ce montant s’ajoute aux dépenses admissibles avant l’application du taux de crédit fédéral.
Pour une société qui a droit au taux majoré de 35 %, le crédit fédéral sur ce seul MRVR serait de 17 325 $ (49 500 $ × 35 %). C’est un calcul de notre part, à titre d’illustration : votre résultat dépend de votre statut et de vos dépenses réelles.
Les taux de CII
Selon la politique de l’ARC sur les crédits d’impôt à l’investissement, le taux de base est de 15 %. Les SPCC, et les SPCA dont l’année d’imposition commence après le 15 décembre 2024, peuvent obtenir le taux majoré de 35 % jusqu’à 6 millions de dollars de dépenses admissibles (3 millions pour les SPCC avant le 16 décembre 2024).
Méthode de remplacement et méthode traditionnelle
| Critère | Méthode traditionnelle | Méthode de remplacement |
|---|---|---|
| Frais généraux | Déterminés et demandés précisément (ligne 360) | Remplacés par le MRVR (55 % de la base salariale) |
| Déduction | Déductibles comme dépenses de RS&DE | MRVR non déductible, mais source de CII |
| Frais réels | Inclus dans la demande | Restent déductibles comme dépenses d’entreprise ordinaires |
| Mobilier et équipement de bureau général | Peut être inclus | Exclu des dépenses de RS&DE |
Source des deux premières lignes : guide T4088. La page Calculer les dépenses déductibles présente la méthode de remplacement comme un moyen d’éviter de calculer les frais généraux : le montant couvre automatiquement le personnel de soutien, les fournitures de bureau et les services publics.
Ce que vous ne perdez pas
Selon la politique de l’ARC sur le MRVR, le MRVR sert uniquement à calculer les dépenses admissibles au CII. Les frais généraux réels qu’il représente demeurent des dépenses ordinaires d’entreprise, déductibles dans l’année. Vous ne perdez donc que leur statut de dépense de RS&DE.
Quelle méthode convient à quel profil
Le bon choix dépend de la structure de vos coûts : le rapport entre vos salaires de R&D et vos frais généraux réels, et votre taux de CII. Une jeune entreprise dont l’équipe de R&D est le principal poste de dépense, ou une PME manufacturière qui n’a pas de comptabilité détaillée par projet, y trouve souvent la simplicité. Seul un calcul des deux scénarios sur vos chiffres tranche.
Quelles dépenses entrent en jeu
Selon la politique sur les méthodes traditionnelle et de remplacement, en méthode de remplacement les dépenses de nature courante admissibles se limitent à :
- ✅ les dépenses pour des activités de RS&DE exercées au Canada, entreprises directement pour votre compte ;
- ✅ la partie du salaire d’un employé qui exerce directement des activités de RS&DE au Canada ;
- ✅ le coût des matériaux consommés ou transformés dans ces activités.
À l’inverse, selon la politique sur les frais généraux, vos frais généraux réels ne peuvent être demandés qu’avec la méthode traditionnelle : en méthode de remplacement, ils ne sont inclus ni dans les dépenses de RS&DE ni dans celles admissibles au CII. ❌
Pour mieux cerner ce qui compte comme dépense, consultez notre article Dépenses R&D : décryptez le mystère.
Ce qui a changé depuis le 15 décembre 2024
Selon la page Nouveautés et mises à jour de l’ARC, les coûts de location admissibles et les dépenses en capital admissibles engagés après le 15 décembre 2024 peuvent être demandés. En méthode de remplacement, le mobilier et l’équipement de bureau de nature générale, y compris leur location, sont exclus. Les SPCA admissibles peuvent aussi obtenir le CII majoré de 35 % jusqu’à 6 millions de dollars pour les années d’imposition commençant après cette date.
D’après la politique sur les dépenses en capital, c’est la seule différence entre les deux méthodes pour ces dépenses. Le mobilier et l’équipement de bureau général sont alors admissibles à la déduction pour amortissement (DPA) au taux prescrit.
Choisir et déclarer la méthode, étape par étape
- Estimez les deux scénarios. Calculez le MRVR (55 % de la base salariale) et comparez-le à vos frais généraux réels attribuables à la R&D. Un fiscaliste de HLP, avec son équipe multidisciplinaire de fiscalistes et d’experts techniques, peut mener cette comparaison avec vous.
- Cochez la case. Dans la partie 1 du T661, la case 160 correspond à la méthode de remplacement et la case 162 à la méthode traditionnelle, selon le formulaire T661 de l’ARC. Le choix est irrévocable pour l’année. Si vous ne cochez rien, l’ARC applique la méthode traditionnelle.
- Joignez le calcul. La base salariale et le MRVR doivent être joints au formulaire. Notre guide du T661 détaille les parties du formulaire.
- Respectez le délai. Selon la même source, l’information prescrite est produite avec le T2SCH31 (sociétés) ou le T2038-IND (particuliers) dans les 12 mois suivant l’échéance de production de la déclaration de revenus. Une demande complète comprend la déclaration T1 ou T2, le T661 et l’annexe associée.
Comme le choix se refait chaque année d’imposition, et ne se corrige pas après le dépôt, une validation avant la soumission est le seul moment utile.
Documents à conserver en cas de vérification
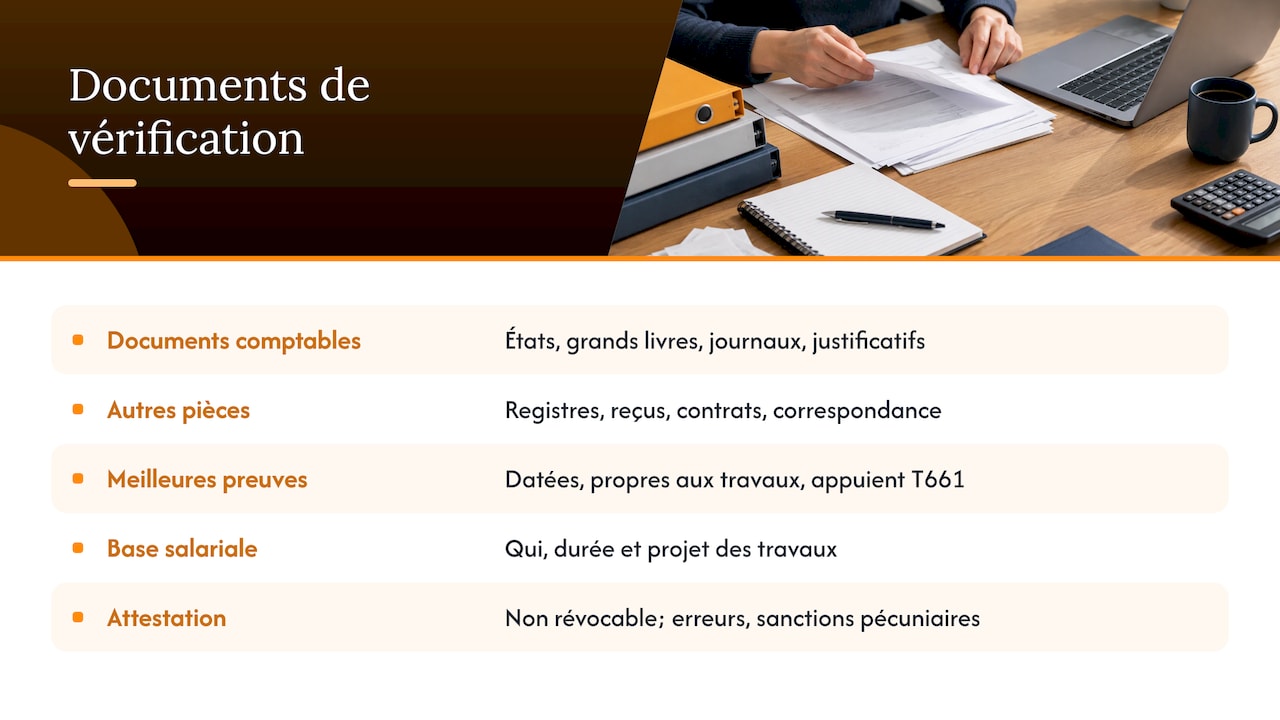
Selon le guide du processus d’examen de la RS&DE, les examinateurs peuvent demander les états financiers, les grands livres, les journaux, les pièces justificatives, les registres électroniques, les reçus, les contrats et la correspondance. Les meilleures preuves sont des documents datés et propres aux travaux réalisés, qui appuient la partie 2 du T661.
Pour la méthode de remplacement, le dossier repose surtout sur la base salariale : qui a travaillé directement sur les activités de RS&DE, pendant combien de temps, sur quel projet. L’attestation de la partie 10 ne peut pas être révoquée, et des renseignements inexacts peuvent entraîner des sanctions pécuniaires. Une base salariale bien documentée dès le départ simplifie le suivi d’une vérification ; voyez aussi comment lire et réagir à un avis de cotisation.
Notre accompagnement
HLP accompagne les entreprises canadiennes dans la rédaction de leurs projets R&D, la maximisation de leur réclamation, le suivi et le support à la vérification, le dépôt aux oppositions et les démarches devant la Cour canadienne de l’impôt. Nous offrons aussi un outil logiciel gratuit (0 $) d’analyse d’admissibilité aux crédits de RS&DE. Pour faire valider le choix de méthode sur votre dossier, contactez l’équipe HLP.
Notre point de vue
Le choix de la méthode se présente comme un simple coup de crayon sur une case. En pratique, c’est une décision de dossier : elle touche le montant du crédit, la documentation à produire et la défense en cas de vérification.
Chez HLP, nous croyons qu’un dossier solide commence par une description technique rigoureuse et se termine par des chiffres que l’on peut défendre. Notre équipe réunit des fiscalistes et des experts techniques précisément pour cette raison : le montant de remplacement ne vaut que ce que vaut la base salariale qui le soutient.
Si une vérification survient, nous poursuivons le travail jusqu’aux oppositions et, au besoin, jusqu’à la Cour canadienne de l’impôt.
Alexandre
Questions fréquentes
La méthode de remplacement est-elle la même chose que la méthode proxy ?
Oui. Le T661 la désigne par « proxy method », au sens de l’alinéa 37(8)(a)(ii)(B) de la Loi de l’impôt sur le revenu. Elle remplace vos frais généraux par le MRVR.
Puis-je changer de méthode après avoir déposé ma demande ?
Non. Le choix est irrévocable pour l’année d’imposition visée, mais vous choisissez de nouveau à chaque année. Faites vos calculs avant le dépôt.
Perds-je la déduction de mes frais généraux ?
Non. Ils restent déductibles comme dépenses ordinaires d’entreprise. Ils perdent seulement le statut de dépense de RS&DE, et le MRVR génère du CII à leur place.
Quel pourcentage utilise-t-on pour le MRVR ?
Le MRVR équivaut à 55 % de la base salariale (ligne 820 du T661), selon le guide T4088 de l’ARC. Sur 90 000 $ de salaires de R&D, il est de 49 500 $.
Sources
- Glossaire de la RS&DE, ARC
- Guide T4088, ARC
- Brochure fiscalité 2025, Investissement Québec
- Politique sur les crédits d’impôt à l’investissement, ARC
- Calculer les dépenses déductibles, ARC
- Politique sur le MRVR, ARC
- Politique sur les méthodes traditionnelle et de remplacement, ARC
- Politique sur les frais généraux, ARC
- Nouveautés et mises à jour, ARC
- Politique sur les dépenses en capital, ARC
- Formulaire T661, ARC
- Le processus d’examen de la RS&DE, ARC
No responses yet