
En RS&DE, vous ne pouvez pas changer de méthode de calcul des dépenses une fois le formulaire T661 produit pour une année d’imposition. Le choix entre la méthode traditionnelle et la méthode de remplacement se fait donc avant la production, année par année, et il faut le chiffrer avec soin. Par ailleurs, le programme lui-même a changé en 2026 : limites de dépenses plus élevées, dépenses en capital rétablies et approbation préalable des projets. Ce guide sépare les deux sujets pour que vous sachiez quoi décider, quand et sur quelles pièces.
En bref
- Le choix entre la méthode traditionnelle et la méthode de remplacement est irrévocable pour l’année d’imposition visée, et ne peut plus être modifié après la production du T661.
- La méthode de remplacement repose sur le MRVR, soit 55 % de la base salariale. La méthode traditionnelle exige de calculer précisément les frais généraux réellement engagés.
- Le projet de loi C-15 (sanction royale le 26 mars 2026) a haussé la limite de dépenses du crédit majoré de 3 à 6 millions de dollars pour les années commençant après le 15 décembre 2024.
- L’approbation préalable, offerte depuis le 1er avril 2026, est facultative et vous indique si un projet est admissible avant d’engager des dépenses.
Table des matières
- Ce que « changement de méthode » veut dire en RS&DE
- Méthode traditionnelle ou méthode de remplacement
- Ce que le programme a changé en 2026
- Effets pour les startups, les biotechs et les manufacturiers
- L’approbation préalable : un nouvel outil de décision
- Règles et échéances à vérifier avant de produire
- Ce que les consultations de l’ARC annoncent
- Notre point de vue
- Passer du constat à la réclamation
- FAQ
- Sources
Ce que « changement de méthode » veut dire en RS&DE
L’expression recouvre deux réalités que les dirigeants confondent souvent.
La première est le choix du mode de calcul des dépenses. La Loi de l’impôt sur le revenu prévoit deux méthodes pour établir l’ajout au compte de dépenses de RS&DE déductibles : la méthode traditionnelle et la méthode de remplacement. Le choix se fait pour chaque année d’imposition et il est irrévocable pour l’année. Une fois la demande produite, la méthode utilisée ne peut plus être changée. Le guide T4088 de l’ARC confirme la même règle pour le formulaire T661.
La seconde est le changement des règles du programme. Depuis le budget fédéral et l’adoption de C-15, les plafonds, les seuils et l’accès au crédit majoré ne sont plus les mêmes. Une entreprise qui a toujours utilisé la même méthode peut donc avoir intérêt à refaire ses calculs pour l’année en cours, parce que le résultat d’hier n’est plus la bonne référence.
En pratique, vous ne « changez » pas de méthode après coup. Vous choisissez la méthode la plus avantageuse chaque année, avant de produire le T661, en comparant les deux scénarios chiffrés.
Méthode traditionnelle ou méthode de remplacement
La différence tient à la manière de traiter les frais généraux.
| Méthode traditionnelle | Méthode de remplacement | |
|---|---|---|
| Frais généraux | Déterminés et demandés de façon précise, tels qu’engagés pour la RS&DE | Remplacés par un montant théorique, le MRVR |
| Compte de dépenses déductibles | Les frais généraux peuvent y être inclus | Le MRVR n’y est pas inclus |
| Crédit d’impôt à l’investissement | Calculé sur les dépenses admissibles | Le MRVR s’ajoute aux dépenses admissibles pour le calcul du CII |
| Partie du T661 | Calcul des dépenses (partie 3) | Calcul du MRVR (partie 5) |
| Modifiable après production | Non | Non |
Selon la politique de l’ARC, la méthode traditionnelle permet d’inclure les frais généraux et autres dépenses de RS&DE engagés dans le compte de dépenses déductibles. Avec la méthode de remplacement, le MRVR remplace ces frais et ne peut être inclus que dans le total des dépenses admissibles pour le calcul du CII.
Le MRVR correspond à 55 % de la base salariale, calculée à partir des traitements ou salaires des employés qui exercent directement des activités de RS&DE, d’après le guide T4088.
Un exemple de raisonnement
Prenez une PME manufacturière dont les employés directement affectés à la RS&DE ont reçu 400 000 $ de salaires admissibles. Le MRVR serait de 220 000 $ (55 % de 400 000 $). Le calcul traditionnel, lui, dépend de ce que l’entreprise peut démontrer en frais généraux directement liés aux projets : loyer des espaces de laboratoire, services publics, entretien, administration proportionnelle. Si ces frais, une fois documentés, dépassent 220 000 $, la méthode traditionnelle peut être plus généreuse. S’ils sont inférieurs, ou si la documentation est fragile, la méthode de remplacement est plus prévisible.
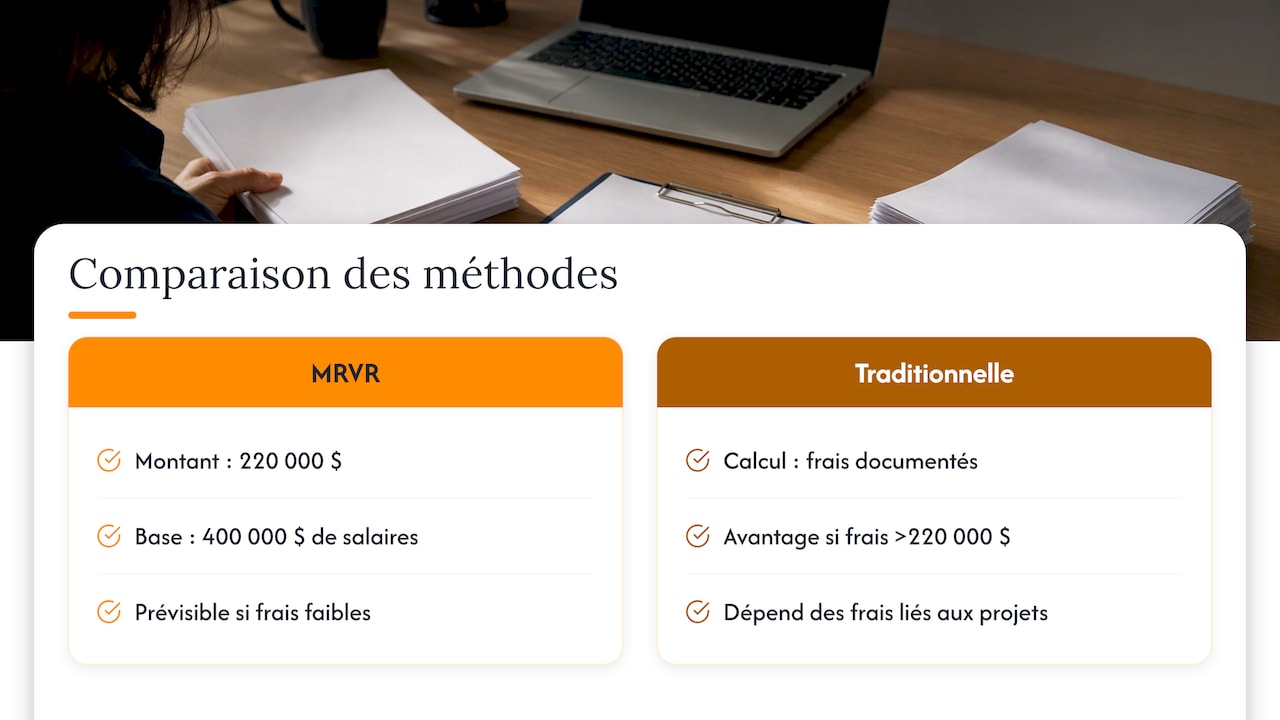
Cet exemple est un schéma de calcul, pas une projection : les montants réels dépendent de votre structure de coûts, de votre taux de crédit et de votre statut fiscal.
Les questions à poser avant de choisir
- ✅ Disposez-vous d’un suivi des frais généraux qui distingue ce qui sert à la RS&DE de ce qui sert au reste de l’entreprise?
- ✅ La part des salaires dans vos coûts de R&D est-elle dominante?
- ✅ Votre équipe de R&D occupe-t-elle des espaces ou des équipements clairement identifiables?
- ❌ Choisir une méthode par habitude, sans comparer les deux calculs chaque année.
- ❌ Attendre la production du T661 pour découvrir que l’autre méthode aurait donné un meilleur résultat.
Ce que le programme a changé en 2026
L’ARC résume les nouveautés dans sa page « Nouveautés et mises à jour ». Le 26 mars 2026, le projet de loi C-15 a reçu la sanction royale. Les mesures s’appliquent aux années d’imposition commençant après le 15 décembre 2024.
| Mesure | Avant | Après |
|---|---|---|
| Limite de dépenses du CII majoré de 35 % | 3 M$ | 6 M$ |
| Réduction progressive du capital imposable | 10 à 50 M$ | 15 à 75 M$ |
| Crédit majoré pour les sociétés publiques canadiennes admissibles | Non accessible | Accessible |
| Dépenses en capital de RS&DE | Non admissibles | Rétablies après le 15 décembre 2024 |
La politique sur les crédits d’impôt à l’investissement confirme le plafond de 6 millions de dollars pour les SPCC et les SPCA. Pour les SPCC, la réduction progressive commence à 15 millions de dollars de capital imposable et devient nulle après 75 millions de dollars.
Ce que cela change pour votre choix de méthode
Une limite de dépenses doublée signifie qu’une plus grande part de vos dépenses admissibles peut donner droit au taux majoré. Chaque dollar ajouté aux dépenses admissibles, que ce soit par le MRVR ou par des frais généraux démontrés, pèse donc plus lourd qu’avant. Comparer les deux méthodes devient plus important, pas moins.
Pour calculer la réduction progressive, les SPCA utilisent le revenu annuel moyen des trois derniers exercices, et les SPCC peuvent choisir une méthode fondée sur le revenu au moyen d’un formulaire prescrit. Si votre entreprise approche des seuils, ce choix s’ajoute à celui de la méthode de dépenses.
Dépenses en capital : un poste à reconsidérer
Selon la politique sur les dépenses en capital, les biens amortissables doivent avoir été acquis après le 15 décembre 2024 pour être admissibles. Les dépenses de nature courante engagées après cette date pour le droit d’usage d’un bien peuvent aussi l’être. Une biotech qui a équipé un laboratoire ou un manufacturier qui a monté un banc d’essai depuis cette date devrait revoir ces achats avec son équipe fiscale avant de produire le T661.
Effets pour les startups, les biotechs et les manufacturiers
Les petites entreprises comptent pour une grande part du programme : 65 % des demandes soumises en 2025-2026 venaient d’elles, selon l’ARC. Voici comment les changements se traduisent selon votre profil.
- Startup technologique : la masse salariale domine souvent les coûts. Le MRVR est alors simple à calculer, mais comparez-le tout de même au calcul traditionnel si vous louez des espaces dédiés. L’approbation préalable peut vous donner une certitude technique avant d’embaucher.
- PME en biotechnologie : laboratoires, consommables et équipements pèsent lourd. Le rétablissement des dépenses en capital et la limite de 6 millions de dollars méritent un nouveau calcul. Notre article sur la RS&DE en biotechnologie détaille ce qui est admissible.
- Manufacturier : les essais sur ligne de production, les prototypes et les outillages créent des frais généraux difficiles à isoler. Voyez comment réclamer le crédit en contexte manufacturier.
Dans les trois cas, la qualité de la documentation décide autant que la méthode. Une méthode avantageuse sur papier ne tient pas si les pièces ne la soutiennent pas lors d’un examen.
L’approbation préalable : un nouvel outil de décision
Depuis le 1er avril 2026, l’ARC offre un processus d’approbation préalable, facultatif, avec une décision en huit semaines. Il vous permet de savoir si vos projets sont admissibles avant de commencer les travaux ou d’engager des coûts.
Selon la page de l’ARC sur les encouragements fiscaux :
- vous pouvez demander l’approbation pour un maximum de 3 projets;
- chaque approbation est valide pour une durée maximale de 3 ans;
- l’ARC évalue le projet, pas les dépenses;
- si votre demande ne contient que des projets approuvés au préalable, l’ARC peut effectuer un examen accéléré de 90 jours, limité aux dépenses.
C’est ici que le choix de méthode se rejoint avec la stratégie : l’approbation règle la question de l’admissibilité technique, mais la méthode de calcul des dépenses reste à votre charge, et elle sera examinée par un examinateur financier. Un dossier de dépenses mal documenté perd l’avantage d’un projet approuvé.
Règles et échéances à vérifier avant de produire
Délai de production
D’après la politique sur les exigences de production, la date limite du T661 est 12 mois après la date d’échéance de production de la déclaration de revenus. Cela représente 18 mois après la fin de l’année d’imposition pour une société, et 17,5 mois pour un particulier. Comme la méthode est irrévocable une fois le T661 produit, cette échéance est aussi votre date limite pour comparer les scénarios.
Contenu du T661
Les parties 1 à 10 doivent être remplies. Celles qui touchent directement la méthode :
- Partie 3 : le calcul des dépenses.
- Partie 4 : le calcul des dépenses admissibles aux fins du CII.
- Partie 5 : le calcul du MRVR, si la méthode de remplacement est choisie.
- Partie 9 : les renseignements sur les préparateurs de demandes.
Si les renseignements prescrits sur le préparateur et les ententes de facturation sont manquants, incomplets ou inexacts, une pénalité de 1 000 $ peut être imposée. Nous avons rédigé un guide pratique du T661 qui reprend ces parties une à une.
Projets de la partie 2
Vous pouvez choisir de ne soumettre les renseignements de la partie 2 que pour les 20 projets les plus importants en valeur monétaire. Vous devez toutefois remplir et conserver à votre lieu d’affaires les parties 2 de tous les projets visés par la demande.
Si l’ARC sélectionne votre demande
Un examen est généralement mené par un conseiller en recherche et technologie et par un examinateur financier. Le premier évalue l’admissibilité des travaux, le second vérifie les dépenses demandées. La norme de service pour les demandes remboursables sélectionnées est de 180 jours civils à partir de la réception de la demande complète, respectée dans 90 % des cas selon l’ARC.
Les pièces contemporaines des travaux sont ce qui soutient vos dépenses à ce moment. Voyez ce que l’ARC attend en matière de preuves contemporaines et de documents d’essai à conserver. Pour préparer vos réponses, consultez aussi notre article sur la façon de répondre à l’ARC.
Ce que les consultations de l’ARC annoncent
À l’automne 2025 et à l’hiver 2026, l’ARC a consulté des demandeurs et des associations. Les thèmes ressortis sont la clarté des critères d’admissibilité, la simplicité, la rapidité et la relation avec un représentant RS&DE. L’ARC dit poursuivre ses efforts pour rendre l’examen plus rapide et uniforme : liste de contrôle normalisée, critères plus faciles à comprendre et tutoriels pour les parties complexes du T661.
Pour vous, cela signifie que les exigences de forme vont probablement continuer d’évoluer. Un dossier tenu à jour pendant l’année, plutôt que reconstitué à la production, s’adapte plus facilement.
Notre point de vue
Chez HLP, nous voyons le choix de méthode comme une décision de dossier, pas comme une case à cocher. Notre équipe multidisciplinaire réunit des fiscalistes et des experts techniques, parce que la méthode de calcul et la description technique des projets se soutiennent l’une l’autre devant l’ARC.
Comme le choix est irrévocable une fois le T661 produit, nous pensons qu’il faut comparer les deux scénarios avant la production, avec la documentation en main, et non après. C’est le moment où une analyse rigoureuse des dépenses a le plus de valeur.
Les changements de 2026 poussent dans le même sens : limite de 6 millions de dollars, dépenses en capital rétablies, approbation préalable. Nous accompagnons les entreprises de la rédaction technique jusqu’à la défense du dossier, y compris lors d’un litige avec l’ARC et devant la Cour canadienne de l’impôt.
Alexandre
Passer du constat à la réclamation
Si vous voulez savoir où vous en êtes, commencez par l’admissibilité de vos projets. Notre logiciel d’analyse d’admissibilité aux crédits à la RS&DE est offert à 0 $ CAD, et vous pouvez en lire le détail ici.
Pour la suite, nous offrons la rédaction de projets R&D, la maximisation de réclamation, le suivi et le soutien à la vérification, le dépôt aux oppositions et le soutien des démarches devant la Cour canadienne de l’impôt. Présentez-nous votre situation sur hlp.ca avant la production de votre T661, tant que le choix de méthode reste ouvert.
FAQ
Puis-je changer de méthode après avoir produit mon T661?
Non. Selon l’ARC, le choix de la méthode est irrévocable pour l’année d’imposition et ne peut plus être modifié une fois la demande produite. Comparez donc les deux calculs avant de déposer le formulaire.
Dois-je utiliser la même méthode chaque année?
Non. Le choix se fait pour chaque année d’imposition. Vous pouvez donc utiliser la méthode de remplacement une année et la méthode traditionnelle l’année suivante, selon la structure de vos coûts.
Quel est le délai pour produire le T661?
La date limite est 12 mois après l’échéance de production de la déclaration de revenus, soit 18 mois après la fin de l’année d’imposition pour une société. Pour un particulier, c’est 17,5 mois.
L’approbation préalable est-elle obligatoire?
Non, elle est facultative. Elle porte sur l’admissibilité des projets, pas sur les dépenses, et peut couvrir jusqu’à 3 projets pour une durée maximale de 3 ans.
Sources
- Politique sur les méthodes traditionnelle et de remplacement, ARC
- T4088 Guide pour le formulaire T661, ARC
- Nouveautés et mises à jour, RS&DE, ARC
- SR&ED Investment Tax Credit Policy, ARC
- Politique sur les crédits d’impôt à l’investissement, ARC
- Politique sur les dépenses en capital de RS&DE, ARC
- En quoi consistent les encouragements fiscaux pour la RS&DE, ARC
- Politique sur les exigences de production pour la RS&DE, ARC
- Le processus d’examen de la RS&DE, guide à l’intention des demandeurs, ARC
- Consultation sur les améliorations proposées au programme de RS&DE, ARC
No responses yet