
La documentation RS&DE est l’ensemble des preuves qui montrent quels travaux ont été effectués, qui y a participé, quand ils ont eu lieu et comment les dépenses ont été calculées. Selon l’ARC, les documents datés, signés et propres aux travaux sont les plus utiles. Voici comment les constituer, les relier à vos dépenses et les présenter lors d’un examen.
En bref
- Conservez, projet par projet, les registres créés pendant les travaux : cahiers, code source, registres d’essais, rapports, photos et prototypes.
- Reliez chaque dépense (salaires, matériaux, contrats) à un projet précis et à des pièces comptables.
- Les registres comptables doivent être gardés au moins six ans, dans un format lisible électroniquement.
- Le T661 doit être produit dans les 12 mois suivant l’échéance de la déclaration de revenus.
- Une documentation bien structurée avant la production réduit les risques lors d’un examen.
Table des matières
- Ce que la documentation doit démontrer
- Les documents techniques à conserver
- Les preuves financières : relier les dépenses aux projets
- Ce que le T661 exige comme descriptions
- Formulaires et échéances
- Conserver, puis retrouver : la durée de conservation
- Ce que l’ARC vérifie lors d’un examen
- Une méthode en cinq étapes
- Le point de vue de HLP
- Faire accompagner votre dossier par HLP
- FAQ
- Sources
Ce que la documentation doit démontrer
Votre dossier répond à quatre questions simples : quoi, qui, quand, combien. L’ARC définit la RS&DE comme une investigation ou recherche systématique d’ordre scientifique ou technologique, qui comprend la recherche pure, la recherche appliquée, le développement expérimental et les travaux de soutien proportionnels aux besoins.
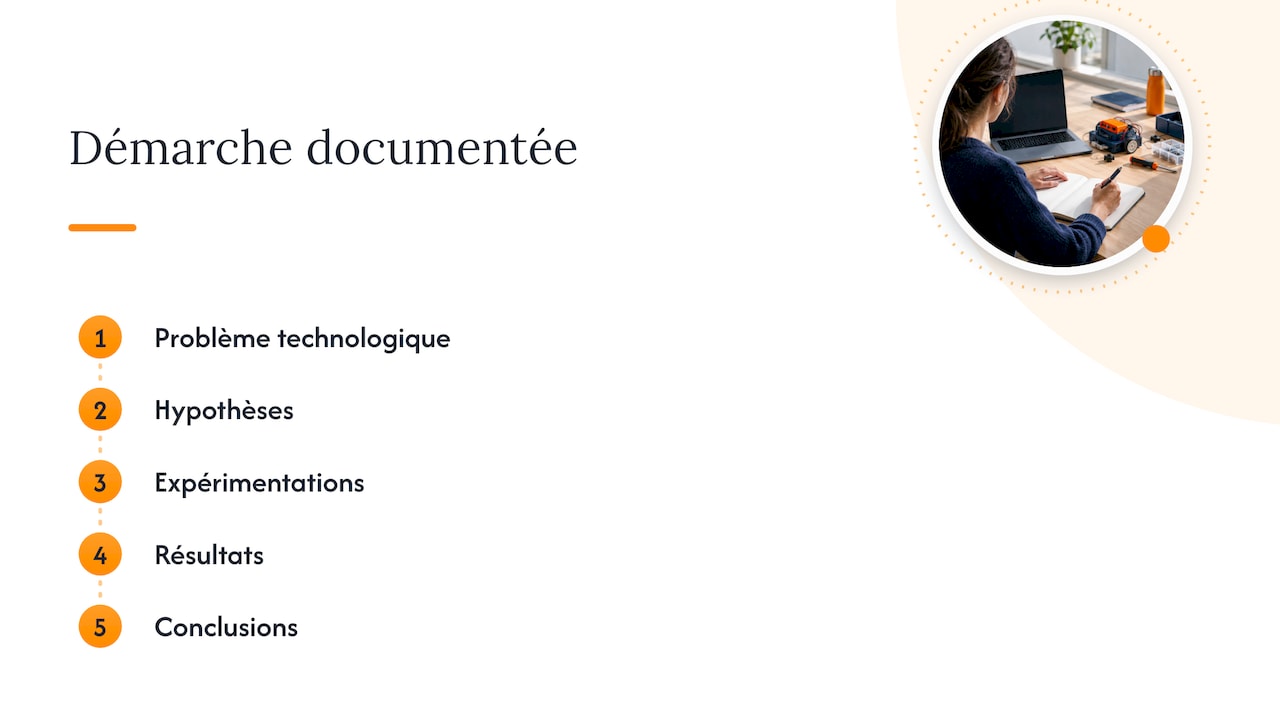
La documentation doit donc montrer une démarche : un problème technologique, des hypothèses, des expérimentations, des résultats et des conclusions. Les mêmes lignes directrices excluent notamment l’étude de marché, la promotion des ventes, le contrôle de qualité, les essais normaux, la production commerciale et la collecte normale de données. Vos preuves doivent donc séparer clairement ces activités des travaux admissibles.
✅ Un registre d’essais daté qui décrit l’hypothèse testée, la configuration, le résultat et la décision prise.
❌ Un courriel récapitulatif rédigé deux ans plus tard, sans trace des essais réels.
Les documents techniques à conserver
L’ARC donne une liste d’exemples de preuves acceptables. Adaptez-la à votre secteur :
- documents de planification et de conception d’expériences;
- dessins techniques;
- registres de projet et cahiers de laboratoire;
- code source;
- registres d’essais, rapports, comptes rendus et protocoles;
- données, résultats, analyses et conclusions;
- photographies et vidéos;
- prototypes, échantillons et rebuts.
Le guide d’introduction au programme recommande aussi de garder les rapports d’étape et les résultats d’essais en laboratoire, qui confirment les aspects techniques des travaux.
Pour aller plus loin sur ce volet, consultez notre article sur les preuves d’essai RS&DE et celui sur les preuves contemporaines attendues par l’ARC.
Les documents numériques et leur organisation
Les équipes techniques produisent surtout des traces numériques : dépôts de code, tickets, wikis, messages, rapports de simulation. Leur valeur dépend de leur classement. Un dossier par projet, des noms de fichiers datés et un accès aux historiques de versions facilitent la tâche. Si votre entreprise accumule beaucoup de documents internes, des méthodes d’indexation de documents par IA peuvent aider à retrouver rapidement une pièce par projet et par période.
Les preuves financières : relier les dépenses aux projets
Les preuves techniques ne suffisent pas. Le formulaire T661 (version 2026) demande, à la Partie 6A, pour chaque projet :
| Ligne | Information |
|---|---|
| 750 | Titre du projet |
| 752 | Traitements ou salaires |
| 754 | Coûts des matériaux |
| 756 | Dépenses relatives aux contrats de RS&DE |
| 758 | Frais généraux et autres dépenses |
| 759 | Coûts de location du matériel (utilisé après le 15 décembre 2024) |
Le formulaire précise que les dépenses doivent être enregistrées et attribuées par projet. Concrètement, vos feuilles de temps doivent indiquer qui a travaillé sur quel projet et pendant combien de temps. Les contrats, baux, factures, preuves de paiement et registres de paie complètent la chaîne.
Pour approfondir, lisez notre article sur les dépenses R&D.
Ce que le T661 exige comme descriptions
Le guide T4088 fixe les descriptions de projet :
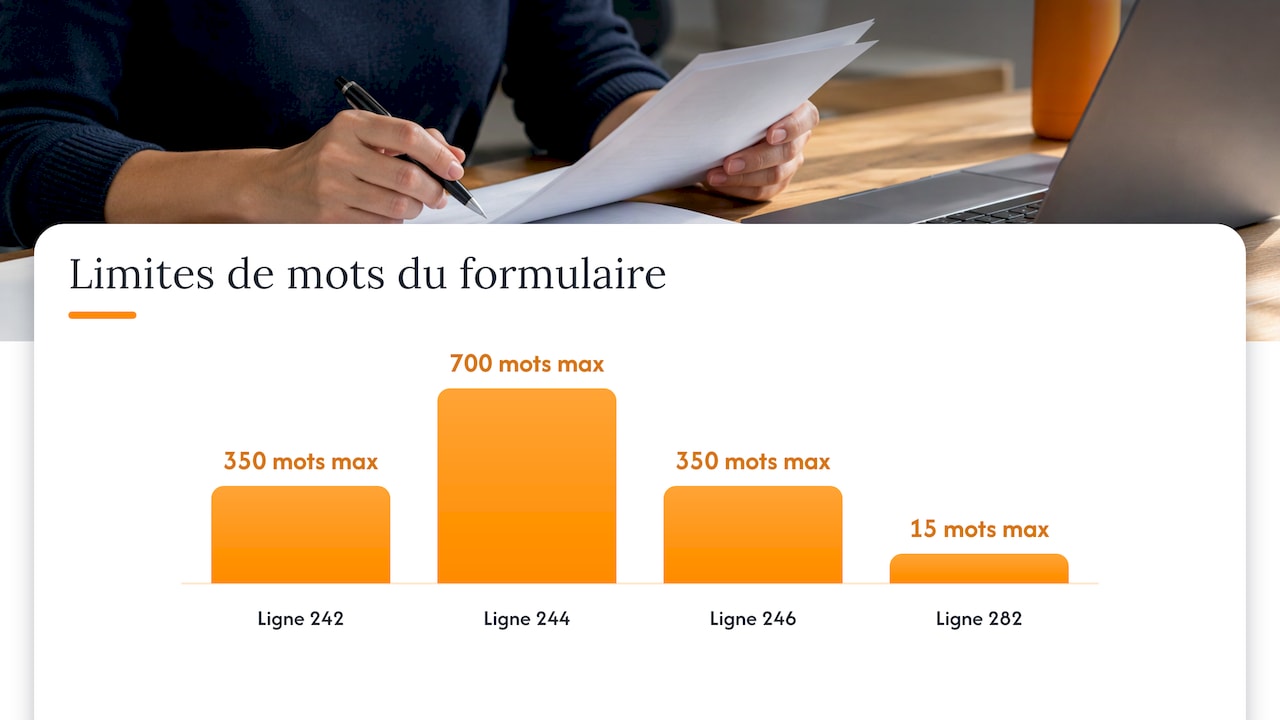
- ligne 242 : incertitudes scientifiques ou technologiques (350 mots maximum);
- ligne 244 : travaux effectués en ordre chronologique, avec hypothèses, expérimentations, résultats et conclusions (700 mots maximum);
- ligne 246 : avancements scientifiques ou technologiques réalisés (350 mots maximum).
Ces limites imposent la concision. Vos registres contemporains sont la matière première : plus ils sont précis, plus la rédaction est rapide et cohérente. Notre guide pratique du T661 détaille l’ensemble du formulaire.
Le même guide prévoit, aux lignes 270 à 282, que vous cochiez les preuves à l’appui de votre demande. Si d’autres documents existent, vous les décrivez à la ligne 282 en 15 mots maximum. Ces documents ne sont pas joints à la demande initiale. Si vous avez omis de cocher une case par mégarde, vous pouvez quand même fournir la preuve à l’examinateur pendant l’examen.
Formulaires et échéances
Selon la Politique sur les exigences de production, le T661 est le formulaire principal. Selon votre situation, s’ajoutent le T1145, le T1146, le T1174 ou le T1263.
La date limite est de 12 mois après l’échéance de production de la déclaration de revenus. Pour une société, cela correspond généralement à 18 mois après la fin de l’année d’imposition. La Partie 9 porte sur les préparateurs de demandes : une pénalité de 1 000 $ s’applique si les renseignements sont manquants ou inexacts.
Conserver, puis retrouver : la durée de conservation
La loi exige que les registres comptables soient conservés au moins six ans (paragraphe 230(1) de la LIR). Si vous les tenez par ordinateur, ils doivent rester lisibles de façon électronique. Appliquez la même discipline aux preuves techniques : une sauvegarde par projet, des droits d’accès clairs et un responsable désigné.
Ce que l’ARC vérifie lors d’un examen
D’après le même guide de l’ARC, un conseiller en recherche et technologie détermine si les travaux respectent les critères d’admissibilité, tandis qu’un examinateur financier analyse les dépenses. Les examinateurs peuvent :
- demander les renseignements déclarés aux lignes 270 à 282;
- interviewer les personnes qui ont supervisé ou effectué les travaux;
- visiter les installations;
- examiner les documents et autres éléments produits pendant les travaux;
- demander des renseignements supplémentaires.
Côté financier, ils peuvent réclamer états financiers, grands livres, journaux, pièces justificatives, reçus, contrats et correspondance. Le manuel d’examen mentionne aussi les photographies, les supports électroniques et les échantillons physiques.
Préparez donc vos équipes : les personnes qui ont réalisé les travaux doivent pouvoir les expliquer. Voyez ce que signifie un examen et comment répondre à l’ARC.
Une méthode en cinq étapes
- Ouvrez un dossier par projet dès le lancement des travaux.
- Consignez les essais au fil de l’eau : date, hypothèse, résultat, décision.
- Enregistrez le temps par personne et par projet.
- Classez les dépenses par ligne du T661 avec leurs pièces.
- Faites une revue avant la production : chaque description du T661 doit pouvoir s’appuyer sur une pièce.
Si des preuves manquent, la reconstitution de preuves peut aider à bâtir un dossier cohérent.
Le point de vue de HLP
Nous constatons que la qualité d’une demande se joue bien avant la rédaction : elle dépend des traces laissées par vos équipes pendant les travaux. Notre approche est personnalisée et axée sur la documentation technique, avec une équipe qui réunit fiscalistes et experts techniques.
Cette combinaison est utile parce qu’un dossier doit convaincre à la fois sur le plan technique et sur le plan financier. Nous rédigeons les descriptions de projet, analysons les dépenses et, au besoin, vous accompagnons lors d’un examen, d’une opposition ou devant la Cour canadienne de l’impôt.
Notre conseil : structurez vos preuves tôt, et faites valider vos projets avant la production plutôt qu’après.
Alexandre
Faire accompagner votre dossier par HLP
Nous offrons la rédaction de projets R&D, la maximisation de réclamation, le suivi et le soutien à la vérification, le dépôt aux oppositions et le soutien devant la Cour canadienne de l’impôt. Nous mettons aussi à votre disposition un outil logiciel gratuit (0 $) d’analyse d’admissibilité aux crédits RS&DE.
Vous voulez savoir si votre documentation tient la route ? Contactez HLP pour en discuter.
FAQ
Dois-je joindre mes documents au T661 ?
Non. Vous cochez les preuves disponibles aux lignes 270 à 282, mais vous ne les fournissez pas avec la demande initiale. Vous les remettez à l’examinateur de l’ARC s’il les demande.
Qui est responsable de l’exactitude de la demande ?
Vous. L’ARC précise que le demandeur est responsable des renseignements de sa demande, qu’il la prépare lui-même ou qu’il la fasse faire par quelqu’un d’autre. Elle recommande de tenir des registres de façon proactive durant toutes les phases des travaux.
Combien de temps conserver les registres ?
Au moins six ans pour les registres comptables, selon le paragraphe 230(1) de la LIR. Gardez aussi les preuves techniques de chaque projet pendant la même période.
Quelle est la date limite pour produire le T661 ?
Elle tombe 12 mois après l’échéance de production de la déclaration de revenus, soit généralement 18 mois après la fin de l’année d’imposition pour une société.
Sources
- Get ready to claim, ARC
- Lignes directrices sur l’admissibilité des travaux, ARC
- Introduction au Programme de la RS&DE (T4052)
- Formulaire T661, version 2026
- Guide T4088, ARC
- Politique sur les exigences de production, ARC
- Le processus d’examen de la RS&DE, ARC
- Manuel d’examen des demandes, ARC
No responses yet