
Un changement de contrôle ne fait pas disparaître votre droit aux crédits d’impôt RS&DE, mais il modifie plusieurs mécanismes : l’année d’imposition est coupée en deux, le compte de dépenses de RS&DE déductibles tombe à zéro, et le report des crédits d’impôt à l’investissement (CII) inutilisés est restreint. Si vous vendez votre société, accueillez un nouvel actionnaire majoritaire ou procédez à une réorganisation, ces effets se planifient avant la date de clôture, pas après.
Cet article explique ce que prévoient les règles de l’Agence du revenu du Canada (ARC), comment traiter les travaux qui chevauchent la date de la transaction, quels formulaires vérifier et quand demander une analyse propre à votre situation.
En bref
- ✅ L’acquisition de contrôle crée une fin d’année d’imposition réputée, immédiatement avant la transaction, et une nouvelle année commence aussitôt après.
- ✅ Le compte de dépenses de RS&DE déductibles est réduit à néant à ce moment. Il peut être rétabli l’année suivante si l’entreprise est exploitée en vue de réaliser un profit.
- ✅ Les CII inutilisés gagnés avant l’acquisition voient leurs reports prospectifs et rétrospectifs limités.
- ✅ Deux déclarations de RS&DE (avant et après la transaction) peuvent être nécessaires : la documentation technique doit donc être découpée à la date de la transaction.
- ❌ Une société « coquille » achetée surtout pour ses déductions inutilisées s’expose à l’application de la règle générale anti-évitement, comme l’a confirmé la Cour suprême dans l’affaire Deans Knight.
Table des matières
- Ce que signifie un changement de contrôle en fiscalité
- Effet sur le compte de dépenses de RS&DE déductibles
- Effet sur les crédits d’impôt à l’investissement
- Pertes fiscales : la règle du paragraphe 111(5)
- Travaux et dépenses qui chevauchent la date de la transaction
- Formulaires, délais et vérifications auprès de l’ARC
- Une liste de contrôle avant la signature
- Notre point de vue
- Comment HLP vous accompagne
- FAQ
- Sources
Ce que signifie un changement de contrôle en fiscalité
En pratique, on parle d’acquisition de contrôle lorsque, à la suite d’une transaction, une personne ou un groupe de personnes détient plus de 50 % des actions avec droit de vote de la société. Cela peut survenir lors d’un achat d’actions, d’un rachat ou d’une annulation d’actions, d’une fusion ou d’une liquidation, comme le rappelle l’Ordre des fiscalistes du Québec. La loi elle-même ne définit pas l’expression : la qualification dépend des faits de votre dossier.
La règle de base se trouve au paragraphe 249(4) de la Loi de l’impôt sur le revenu. Selon le bulletin d’interprétation IT-302R3 de l’ARC (un document archivé, qui reste utile pour comprendre le mécanisme), l’année d’imposition de la société est réputée se terminer immédiatement avant le moment où le contrôle est acquis, et une nouvelle année est réputée commencer à ce moment. Cela entraîne la production d’une déclaration de revenus pour cette année écourtée et le paiement des impôts dus.
Pour une entreprise qui fait de la recherche, cette coupure a des conséquences directes sur trois éléments : les dépenses de RS&DE, les crédits d’impôt à l’investissement et les pertes fiscales.
Effet sur le compte de dépenses de RS&DE déductibles
La RS&DE offre deux avantages : une déduction du revenu et des CII. La déduction passe par le compte de dépenses de RS&DE déductibles, qui accumule les dépenses admissibles non encore déduites. Voici ce que dit la politique de l’ARC sur ce compte : lors d’une acquisition de contrôle, l’exercice est réputé prendre fin immédiatement avant l’acquisition et le compte est réduit à néant. Il peut être rétabli l’année suivante si l’entreprise concernée est exploitée en vue de réaliser un profit ou dans une attente raisonnable de profit.
Concrètement :
- Les dépenses accumulées mais non déduites avant la transaction ne se reportent pas automatiquement à la nouvelle année.
- Il est donc avantageux, quand c’est possible, de déduire les montants disponibles dans l’année écourtée qui précède la transaction.
- La condition de l’attente raisonnable de profit mérite d’être documentée : plan d’affaires, prévisions, preuves que l’activité se poursuit après l’acquisition.
La politique sur les exigences de production apporte une nuance utile : l’utilisation d’un montant du compte de dépenses n’est pas assujettie à la date limite de production de la RS&DE, pourvu que les dépenses du compte aient été identifiées à temps sur le formulaire T661. Autrement dit, la rigueur de vos déclarations antérieures conditionne votre marge de manœuvre après la transaction.
Effet sur les crédits d’impôt à l’investissement
Les CII gagnés mais non utilisés représentent souvent la valeur la plus importante dans une jeune société technologique ou une biotech. La politique de l’ARC sur les CII pour la RS&DE indique que l’acquisition de contrôle limite les reports prospectifs et rétrospectifs des CII inutilisés gagnés avant celle-ci. Si le contrôle a été acquis à la suite d’un fait lié à la restriction de pertes, la capacité de report est limitée, et il y a une fin d’année réputée à l’acquisition (section 5.1 de cette politique).
Ce que cela signifie pour vous :
- ✅ Les CII remboursables sont reçus en espèces. Ils sont donc moins touchés par la restriction de report que les CII non remboursables.
- ✅ Les CII gagnés après l’acquisition, sur les dépenses de la nouvelle année, suivent les règles habituelles.
- ❌ Les CII non remboursables accumulés avant la transaction ne peuvent pas être reportés librement sur les années d’après.
Le statut de la société compte aussi. Selon la politique de l’ARC, les sociétés privées sous contrôle canadien (SPCC) et les sociétés publiques canadiennes admissibles dont l’année d’imposition commence après le 15 décembre 2024 peuvent obtenir le CII au taux majoré de 35 % sur leurs dépenses admissibles jusqu’à 6 M$, le taux de base étant de 15 % pour les autres sociétés. Or un acquéreur étranger ou une société publique non admissible peut faire perdre à la société sa qualité de SPCC. Le taux, la limite de dépenses et la remboursabilité changent alors pour la nouvelle année. C’est un point à valider avant la signature, car il influence le prix que l’acheteur est prêt à payer pour vos crédits futurs.
Les modifications récentes du programme
Le projet de loi C-15 a reçu la sanction royale le 26 mars 2026. D’après la page Nouveautés et mises à jour de l’ARC, les modifications s’appliquent aux années d’imposition commençant après le 15 décembre 2024 : la limite de dépenses donnant droit au CII majoré de 35 % passe de 3 M$ à 6 M$, la fourchette de réduction progressive du capital imposable passe de 15 M$ à 75 M$, l’accès au CII majoré s’élargit pour certaines sociétés publiques canadiennes et les dépenses en capital de RS&DE engagées après le 15 décembre 2024 sont de nouveau admissibles.
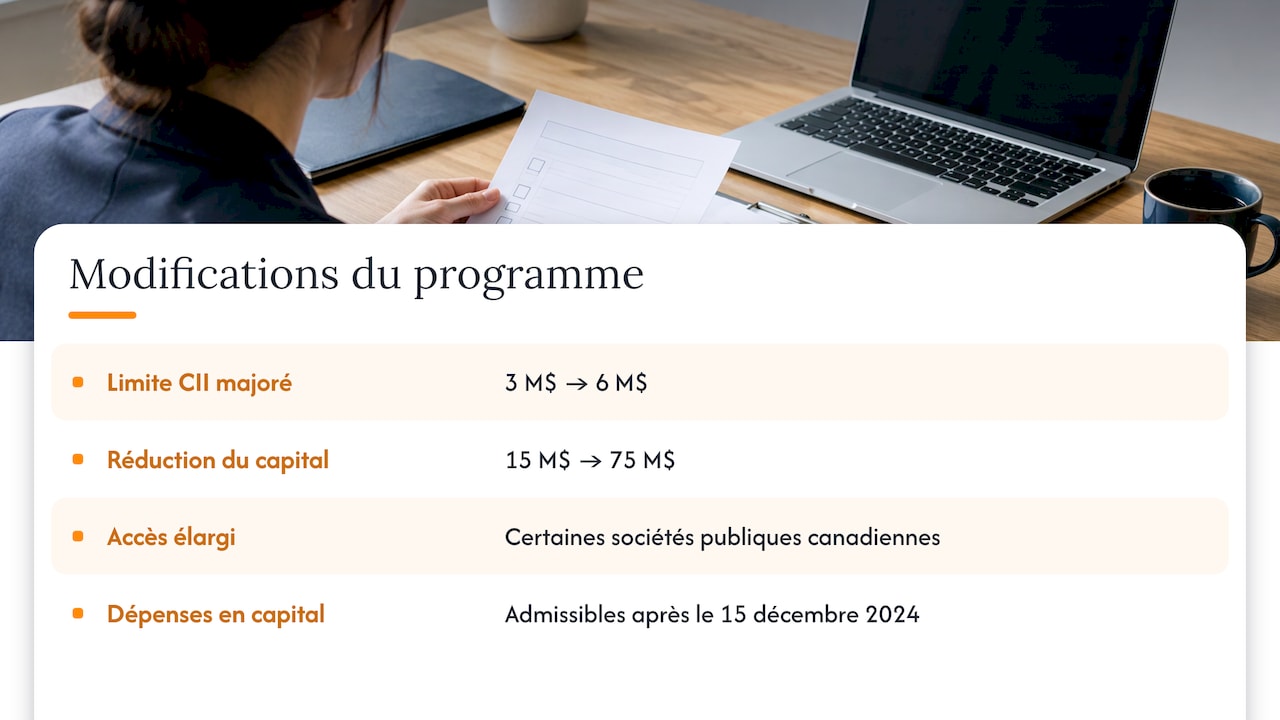
Pour un dossier de changement de contrôle, ces règles agissent dans les deux sens : une limite de dépenses plus élevée augmente la valeur des CII de la nouvelle année, et une année écourtée peut modifier la façon dont la limite s’applique. Faites calculer les deux années séparément.
Pertes fiscales : la règle du paragraphe 111(5)
Les pertes et les crédits obéissent à des logiques voisines mais distinctes. Selon le bulletin IT-302R3, le paragraphe 111(5) prévoit qu’aucune perte autre qu’en capital ou agricole d’une année se terminant avant l’acquisition n’est déductible pour une année se terminant après, sauf si l’entreprise qui a généré la perte est exploitée pour un profit ou dans une attente raisonnable de profit pendant toute l’année postérieure.
En d’autres termes, la continuité de l’activité compte. Une société de recherche qui poursuit ses projets, embauche et prépare des produits à commercialiser après la transaction est dans une position nettement plus solide qu’une société dont l’activité cesse le jour de la clôture.
Pourquoi l’affaire Deans Knight est un avertissement
Dans l’arrêt Deans Knight Income Corp. c. Canada (2023), la Cour suprême du Canada a confirmé que la raison d’être du paragraphe 111(5) est d’empêcher qu’une société soit acquise par des parties non liées dans le but de déduire ses pertes inutilisées du revenu d’une autre entreprise, au profit de nouveaux actionnaires. La Cour a conclu à de l’évitement fiscal abusif : la société avait été vidée de tout vestige de son ancienne vie et était devenue une coquille vide dotée de déductions inutilisées.
Le message est clair : un attribut fiscal ne se transfère pas par simple achat d’actions. Plus la société demeure une entreprise de recherche réelle après la transaction, avec ses équipes, ses projets et ses revenus potentiels, plus son profil est cohérent avec l’intention de la loi.
Travaux et dépenses qui chevauchent la date de la transaction
C’est la question pratique que la plupart des dirigeants se posent : un projet de développement commencé en février, une vente conclue en août, et des travaux qui se poursuivent jusqu’en décembre. Comment répartir les dépenses?
La logique découle de la fin d’année réputée : chaque année d’imposition donne lieu à sa propre déclaration. Les dépenses engagées jusqu’à la veille de l’acquisition appartiennent à l’année écourtée. Celles engagées à compter de la transaction relèvent de la nouvelle année. Le projet n’est pas scindé en deux projets, mais son récit technique l’est : chaque déclaration doit décrire ce qui a été accompli durant la période visée.
Voici une méthode de travail.
- Fixez la date exacte. Obtenez de vos avocats la date et l’heure où le contrôle est acquis. La coupure d’année en dépend.
- Découpez les registres de temps. Les heures des employés doivent être ventilées avant et après la date. Les salaires, les contrats de sous-traitance, les matériaux consommés et les frais généraux sont répartis selon la même coupure.
- Rédigez deux récits techniques cohérents. Pour la première année : incertitude technologique de départ, hypothèses, essais, résultats obtenus à la date de coupure. Pour la seconde : suite des travaux, nouvelles hypothèses, itérations. Les repères du guide pratique du T661 s’appliquent à chacun.
- Conservez les preuves datées. Cahiers de laboratoire, journaux de versions, comptes rendus d’essais et résultats de prototypes doivent porter des dates qui démontrent où chaque étape se situe par rapport à la transaction. Pour les travaux de prototypage, un accompagnement d’ingénieurs en prototypage peut aussi aider à structurer la traçabilité des essais.
- Vérifiez la prolongation possible. Selon le bulletin IT-302R3, si l’acquisition survient au plus sept jours après la fin de l’année précédente, la société peut choisir de prolonger cette année jusqu’avant l’acquisition, sauf si cette fin d’année résultait d’une acquisition de contrôle, d’une émigration, d’une faillite ou d’un changement de statut fiscal. Ce choix évite une année très courte, mais il a ses propres conditions.
Exemple chiffré fictif
Imaginons une PME manufacturière qui développe un système d’automatisation. Sa fin d’exercice est le 31 décembre et elle est vendue le 15 juin. Les employés ont travaillé sur le projet toute l’année.
| Période | Année d’imposition | Ce qu’il faut documenter |
|---|---|---|
| 1er janvier au 14 juin | Année écourtée, se terminant juste avant l’acquisition | Travaux et dépenses du premier semestre, compte de dépenses à utiliser avant qu’il soit ramené à zéro |
| 15 juin au 31 décembre | Nouvelle année | Poursuite des travaux sous le nouvel actionnaire, statut de la société (SPCC ou non), nouvelle limite de dépenses |
Cet exemple est illustratif : il ne remplace pas le calcul de votre dossier, qui dépend de votre structure d’actionnariat et de vos attributs fiscaux.
Formulaires, délais et vérifications auprès de l’ARC
Chaque année d’imposition, y compris une année écourtée, nécessite sa propre demande. Selon la politique sur les exigences de production, la société doit produire le formulaire T661 et l’annexe T2SCH31 avec sa déclaration T2. La date limite de production pour la RS&DE est de 18 mois après la fin de l’année d’imposition, soit 12 mois après l’échéance de la T2. Le formulaire T4088 précise les exigences pour ces demandes.
Points de vigilance :
- Une première déclaration rapide. La fin d’année réputée déclenche une T2 pour l’année écourtée. Prévoyez les états financiers et le T661 correspondants dans votre calendrier de clôture.
- Le formulaire T4088. Il indique qu’une société ayant fait l’objet d’une acquisition de contrôle peut ne pas pouvoir demander la totalité du montant à la ligne 455 dans l’année courante ou dans une année future. Lisez cette partie du T4088 de 2026 avant de préparer la demande.
- Des formulaires mis à jour. L’ARC a revu en 2026 l’annexe T2SCH31, l’annexe T2SCH49, le formulaire T661 et les formulaires T1145 et T1146, comme l’indique sa page de nouveautés RS&DE. Utilisez la version applicable à votre année d’imposition.
- Les acomptes provisionnels. Selon le Guide des acomptes provisionnels pour les sociétés 2025, lors d’un changement de contrôle selon le paragraphe 249(4), la société continue d’exister comme auparavant aux fins de la base des acomptes. L’impôt à payer est établi avant la prise en compte de conséquences futures comme le report rétrospectif de pertes.
Pour chacun de ces points, notre dossier sur l’impôt et la RS&DE en 2026 donne un contexte général, et notre article sur les dépenses de R&D détaille ce qui peut être inclus dans une demande.
Une liste de contrôle avant la signature
Avant la clôture, passez en revue les éléments suivants avec votre fiscaliste et votre conseiller juridique :
- ✅ Le solde du compte de dépenses de RS&DE déductibles et la possibilité de l’utiliser avant la transaction.
- ✅ Le montant des CII remboursables et non remboursables inutilisés.
- ✅ Le statut de SPCC avant et après la transaction, et ses effets sur le taux de 35 % et la limite de 6 M$.
- ✅ La séparation des registres de temps et des dépenses à la date d’acquisition.
- ✅ La date de production du T661 et de la T2 pour l’année écourtée.
- ✅ Les plans de poursuite des activités de recherche après la transaction.
- ❌ Ne tenez pas pour acquis que les attributs fiscaux suivent la société sans condition.
Si l’opération comporte une structure inhabituelle, par exemple un acquéreur dont l’objectif principal est d’utiliser des attributs fiscaux, une analyse propre à la transaction s’impose. La décision Deans Knight illustre pourquoi.
Notre point de vue
Dans nos dossiers, la difficulté d’un changement de contrôle est rarement la règle elle-même, mais la preuve. Quand la transaction est conclue, on découvre que les heures n’ont pas été ventilées, que les récits techniques décrivent un projet comme s’il n’y avait qu’une seule année, ou qu’un solde de dépenses a été perdu faute d’avoir été utilisé à temps.
C’est pourquoi notre équipe multidisciplinaire associe des fiscalistes et des experts techniques. Les premiers évaluent l’effet de la fin d’année réputée sur le compte de dépenses et les CII. Les seconds s’assurent que la documentation technique démontre l’investigation systématique de chaque période, avec ses hypothèses, ses essais et ses résultats.
Nous recommandons d’inclure la RS&DE dans la diligence raisonnable dès la lettre d’intention, tant du côté vendeur que du côté acheteur. Une réclamation bien documentée avant la transaction soutient la valeur de la société et facilite la défense du dossier si l’ARC en fait la vérification par la suite.
Et si la vérification survient, nous assurons le suivi, jusqu’aux oppositions et, au besoin, devant la Cour canadienne de l’impôt.
Alexandre
Comment HLP vous accompagne
Nous aidons les entreprises canadiennes à préparer, déposer et défendre leurs demandes de RS&DE : rédaction de projets R&D, maximisation de la réclamation, suivi et support à la vérification, dépôt aux oppositions et soutien dans les démarches devant la Cour canadienne de l’impôt. Dans un contexte de vente ou de réorganisation, nous pouvons examiner vos deux périodes, structurer la documentation et préparer les demandes.
Vous ne savez pas encore si vos projets sont admissibles? Notre logiciel d’analyse d’admissibilité est offert à 0 $. Pour discuter de votre transaction ou de votre dossier, communiquez avec l’équipe de HLP.
FAQ
Un changement de contrôle fait-il perdre le droit à la RS&DE?
Non. Le droit aux crédits repose sur les travaux admissibles, pas sur l’identité de l’actionnaire. Ce qui change, ce sont la fin d’année réputée, la remise à zéro du compte de dépenses et la limitation du report des CII gagnés avant l’acquisition, selon les politiques de l’ARC. Les travaux réalisés après la transaction donnent droit à leurs propres crédits, selon le statut de la société.
Faut-il produire deux demandes de RS&DE dans l’année de la transaction?
Généralement oui, puisque l’année d’imposition est réputée se terminer avant l’acquisition et qu’une nouvelle année commence. Chaque année a sa déclaration T2 et son T661. La date limite de production de la RS&DE est de 18 mois après la fin de l’année d’imposition concernée. Vérifiez votre situation précise avec votre fiscaliste.
Les CII non utilisés suivent-ils la société après l’acquisition?
Seulement dans une mesure limitée. L’ARC indique que l’acquisition de contrôle restreint les reports prospectifs et rétrospectifs des CII inutilisés gagnés avant celle-ci. Les CII remboursables, eux, peuvent être obtenus en argent selon les règles applicables à la société. Un calcul de votre situation avant la signature évite les mauvaises surprises.
Quand demander une analyse propre à la transaction?
Dès que la transaction comporte des attributs fiscaux importants (pertes, CII, solde de dépenses), un acquéreur inhabituel ou une restructuration. La Cour suprême a jugé dans Deans Knight qu’une société devenue coquille vide dotée de déductions inutilisées représentait un évitement abusif. Une analyse faite avant la clôture coûte moins cher qu’un litige.
Sources
- Politique sur le compte de dépenses de RS&DE déductibles (ARC)
- Politique sur les crédits d’impôt à l’investissement pour la RS&DE (ARC)
- Politique sur les exigences de production pour la RS&DE (ARC)
- Nouveautés et mises à jour RS&DE (ARC)
- Formulaire T4088 (ARC)
- Bulletin d’interprétation IT-302R3 (ARC, archivé)
- Guide des acomptes provisionnels pour les sociétés 2025 (ARC)
- Deans Knight Income Corp. c. Canada (Cour suprême du Canada, 2023)
No responses yet