Le temps administratif n’est pas automatiquement admissible aux crédits d’impôt pour la RS&DE. Il peut l’être lorsqu’il est directement attribuable aux travaux de RS&DE et qu’il représente un coût supplémentaire pour l’entreprise, principalement sous la méthode traditionnelle. L’administration générale, la gestion, la fiscalité, le marketing et les ventes, eux, sont généralement exclus. Cet article vous explique où passe la ligne, comment répartir le temps d’un employé partagé et quels registres conserver en cas d’examen.
En bref
- ✅ Le soutien administratif ou de bureau peut être admissible s’il est directement lié aux travaux de RS&DE et constitue un coût supplémentaire, surtout sous la méthode traditionnelle.
- ❌ L’administration générale, la gestion, les finances, la fiscalité, les services juridiques, les ventes et le marketing sont généralement exclus.
- Seule la portion du salaire fondée sur le temps réellement consacré aux tâches admissibles peut être réclamée, peu importe le titre du poste.
- Documentez votre méthode de répartition et conservez les preuves: vous les fournirez à l’examinateur de l’ARC, pas avec la demande.
Table des matières
- Ce que « temps administratif » veut dire en RS&DE
- Travail direct, soutien et frais généraux: les trois catégories
- Exemples concrets: ✅ ou ❌?
- Comment répartir le temps d’un employé partagé
- Vacances, congés et absences
- Quels registres conserver
- Ce qui se passe lors d’un examen du temps déclaré
- Notre point de vue: ne sacrifiez pas la défendabilité au montant
- Faire valider votre traitement du temps avec HLP
- Questions fréquentes
- Sources
Ce que « temps administratif » veut dire en RS&DE
Le programme de la RS&DE ne connaît pas de catégorie officielle appelée « temps administratif ». L’expression regroupe, dans la pratique, tout le travail qui entoure les projets sans être de l’expérimentation: planification, coordination, secrétariat, suivi de budget, rédaction de documents. Sa place dans votre réclamation dépend de la façon dont l’Agence du revenu du Canada (ARC) classe chaque tâche.
Le guide T4088 de l’ARC distingue le temps consacré directement aux travaux de RS&DE du temps administratif et des frais généraux. Autrement dit, une heure passée dans un bureau n’est pas admissible parce qu’elle a lieu dans une entreprise qui fait de la R&D. Elle l’est si elle remplit les conditions de lien direct.
Selon la politique de l’ARC sur les traitements ou salaires (version du 28 janvier 2025), les traitements ou salaires administratifs peuvent être inclus comme frais généraux et autres dépenses, selon la méthode traditionnelle, s’ils sont directement attribuables. Cela signifie qu’ils doivent être liés directement aux activités de RS&DE et constituer un coût supplémentaire. Deux idées à retenir:
- Le lien direct. Il doit exister sans intermédiaire entre l’employé et les travaux de RS&DE, le personnel de RS&DE ou le matériel que ce personnel utilise.
- Le coût supplémentaire. Le poste administratif qui existerait de toute façon, avec ou sans le projet, ne répond pas à ce critère.
Travail direct, soutien et frais généraux: les trois catégories
Pour savoir où classer une tâche, il aide de penser en trois blocs.
Le travail directement exercé en RS&DE
Le T4088 range dans cette catégorie, notamment:
- l’expérimentation et l’analyse;
- les travaux de soutien technique;
- certaines tâches d’employés non spécialisés qui sont supervisés;
- la supervision technique;
- la planification technologique de projets en cours;
- les études de faisabilité technique liées à ces projets;
- les documents techniques internes.
Ce dernier point surprend souvent: la documentation technique que votre équipe produit pour suivre ses hypothèses, ses essais et ses résultats fait partie du travail direct. Ce n’est pas du temps administratif au sens où l’entend l’ARC.
Le soutien administratif admissible sous conditions
Toujours selon le T4088, peuvent être admissibles, selon les faits et principalement sous la méthode traditionnelle:
- la planification à long terme de projets futurs;
- certaines activités de recrutement technologique;
- la formation technologique;
- la préparation du formulaire T661;
- le soutien administratif ou de bureau directement lié aux travaux et constituant un coût supplémentaire.
Le mot « certaines » compte. Le recrutement d’un ingénieur pour un projet de RS&DE en cours n’est pas traité comme l’embauche d’une réceptionniste.
Les frais généraux exclus
La politique de l’ARC sur les frais généraux et autres dépenses (14 octobre 2022) indique que l’administration générale, la gestion, les finances, la fiscalité, les services juridiques, les ventes, le marketing, la publicité et le secrétariat corporatif ne sont généralement pas directement liés à la RS&DE. La même politique exclut généralement:
- les soumissions et les négociations de licences;
- les études de faisabilité non technologiques;
- la commercialisation de propriété intellectuelle;
- l’approbation des budgets de RS&DE;
- les demandes de brevet;
- les manuels d’utilisation;
- la formation administrative.
Exemples concrets: ✅ ou ❌?
Le tableau suivant applique ces règles à des situations courantes. Il s’agit d’illustrations: le résultat réel dépend toujours des faits de votre dossier.
| Situation | Classement probable | Pourquoi |
|---|---|---|
| Un technicien consigne les résultats d’essais dans le cahier de laboratoire | ✅ Travail direct | Document technique interne lié au projet |
| Un adjoint planifie les approvisionnements en matériel utilisé par l’équipe de R&D, pour un projet précis | ✅ Possible, sous conditions | Soutien direct et coût supplémentaire à démontrer |
| La personne qui prépare le T661 | ✅ Possible | La préparation du T661 figure parmi les tâches pouvant être admissibles |
| La directrice financière approuve le budget de R&D | ❌ Exclu | L’approbation des budgets est généralement exclue |
| Le comptable gère la paie de toute l’entreprise | ❌ Exclu | Finances et administration générale |
| L’avocat dépose une demande de brevet | ❌ Exclu | Les demandes de brevet sont généralement exclues |
| Un employé rédige le mode d’emploi du prototype | ❌ Exclu | Les manuels d’utilisation sont généralement exclus |
Un critère simple: demandez-vous si cette heure aurait été travaillée même sans le projet de RS&DE. Si oui, le coût n’est pas supplémentaire, et le risque de refus grimpe.
Comment répartir le temps d’un employé partagé
La plupart des PME n’ont pas d’employés à 100 % en RS&DE. Le directeur technique code le lundi, rencontre un client le mardi et prépare une soumission le mercredi. Que faire?
Selon la page de l’ARC sur le calcul des dépenses déductibles, seule la partie du salaire engagée pour des travaux de RS&DE effectués au Canada peut être demandée. Elle doit reposer sur le temps consacré et les tâches accomplies, quel que soit le titre du poste. Un « directeur R&D » qui passe la moitié de sa semaine en gestion n’est donc pas réclamé à 100 %. À l’inverse, un « directeur des opérations » qui conçoit des essais peut l’être pour cette part.
Pour un employé partagé, la politique sur les traitements ou salaires demande d’appliquer une méthode raisonnable, de documenter ce choix et de documenter vos contrôles internes. Sous la méthode de remplacement, le système doit saisir le temps directement exercé en RS&DE.
Un exemple chiffré (illustratif)
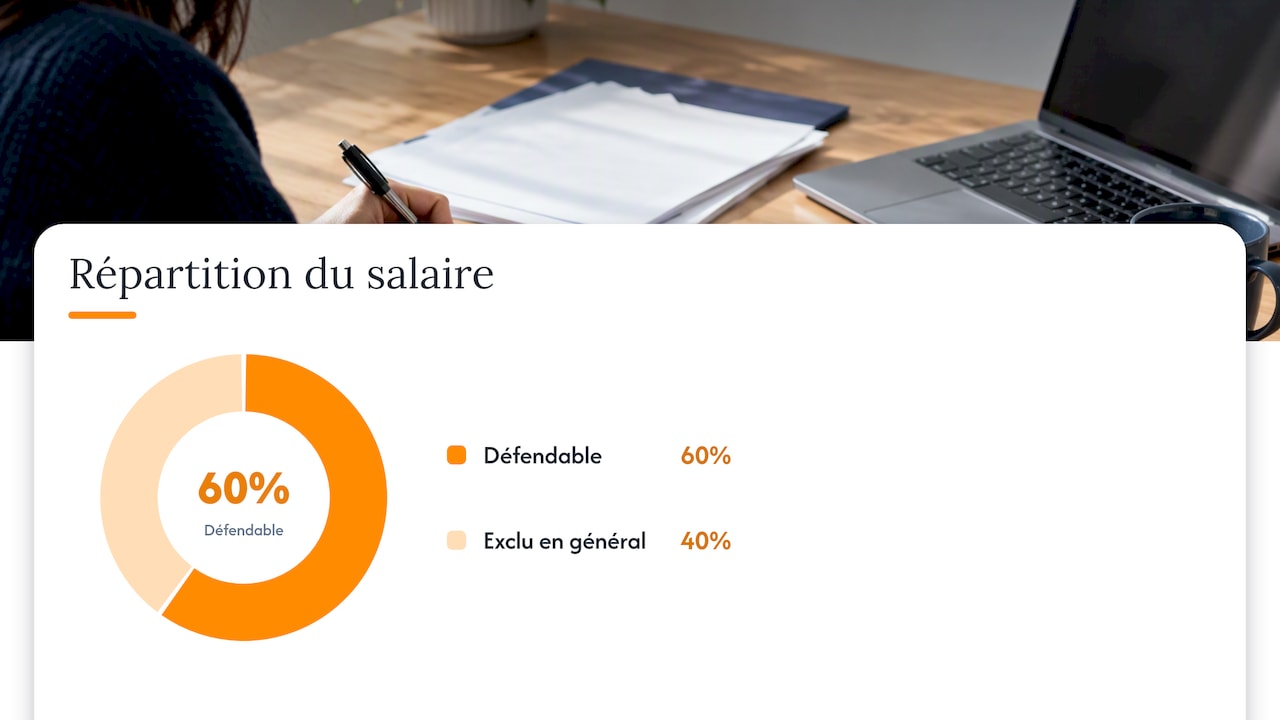
Imaginons un ingénieur dont le salaire annuel admissible est de 100 000 $. Ses feuilles de temps montrent, sur l’année, 60 % de son temps en conception et essais, 25 % en gestion d’équipe et 15 % en soutien aux ventes. La portion défendable est de 60 000 $. Les 40 000 $ restants relèvent de la gestion et des ventes, qui sont généralement exclues. Cet exemple est fictif: il sert seulement à montrer la mécanique.
Le moment où le salaire est payé
Les salaires doivent être engagés durant l’année d’imposition et payés avant la fin de cette année ou dans les 180 jours suivant sa fin pour être inclus comme dépenses déductibles, selon la page de l’ARC. Le T4088 précise que les montants engagés mais non payés dans ce délai ne doivent pas être inscrits comme salaires admissibles de l’année; ils peuvent être demandés dans une année ultérieure, lorsqu’ils sont payés, selon les règles indiquées. Les primes de fin d’année accordées tardivement sont un piège classique.
Vacances, congés et absences
C’est une question fréquente, et la réponse demande de la prudence. Les extraits consultés des pages de l’ARC ne donnent pas de règle numérique générale propre aux vacances, aux congés de maladie ou aux autres absences. Le principe qui s’impose, c’est que seules les heures effectivement attribuables aux tâches admissibles doivent soutenir la portion déclarée, et que les salaires respectent les règles de paiement décrites plus haut.
Nous avons détaillé ce sujet dans notre article sur les salaires, les vacances et la RS&DE selon la politique de l’ARC. Retenez-en l’essentiel: les absences prolongées, inhabituelles ou non payées méritent une attention particulière, et un bon suivi du temps accompagné d’une documentation claire fait toute la différence. Si votre cas est particulier (congé parental, invalidité de longue durée, départ en cours d’année), validez votre traitement avec un fiscaliste avant de produire la réclamation.
Quels registres conserver
Le formulaire T661 demande d’indiquer les preuves disponibles aux lignes 270 à 282. Le T4088 précise de ne pas joindre ces documents à la demande, mais de les fournir à l’examinateur de l’ARC pendant l’examen. Il faut donc pouvoir les retrouver rapidement des mois, voire des années, plus tard.
Un dossier solide contient en général:
- ✅ des feuilles de temps ou un système de saisie ventilant les heures par projet et par type de tâche;
- ✅ une description écrite de votre méthode de répartition pour les employés partagés, et des contrôles qui la valident;
- ✅ des descriptions de poste qui reflètent les tâches réelles, non seulement les titres;
- ✅ des documents techniques datés: cahiers d’essais, comptes rendus de réunions techniques, versions de code, rapports de tests;
- ✅ la preuve du paiement des salaires dans le délai de 180 jours;
- ❌ des pourcentages estimés après coup, sans pièce justificative;
- ❌ un même pourcentage appliqué à toute l’équipe par commodité.
La reconstitution tardive du temps est la faiblesse que nous voyons le plus souvent. Un suivi simple, tenu chaque semaine, vaut mieux qu’un tableau parfait rempli en fin d’année.
Ce qui se passe lors d’un examen du temps déclaré
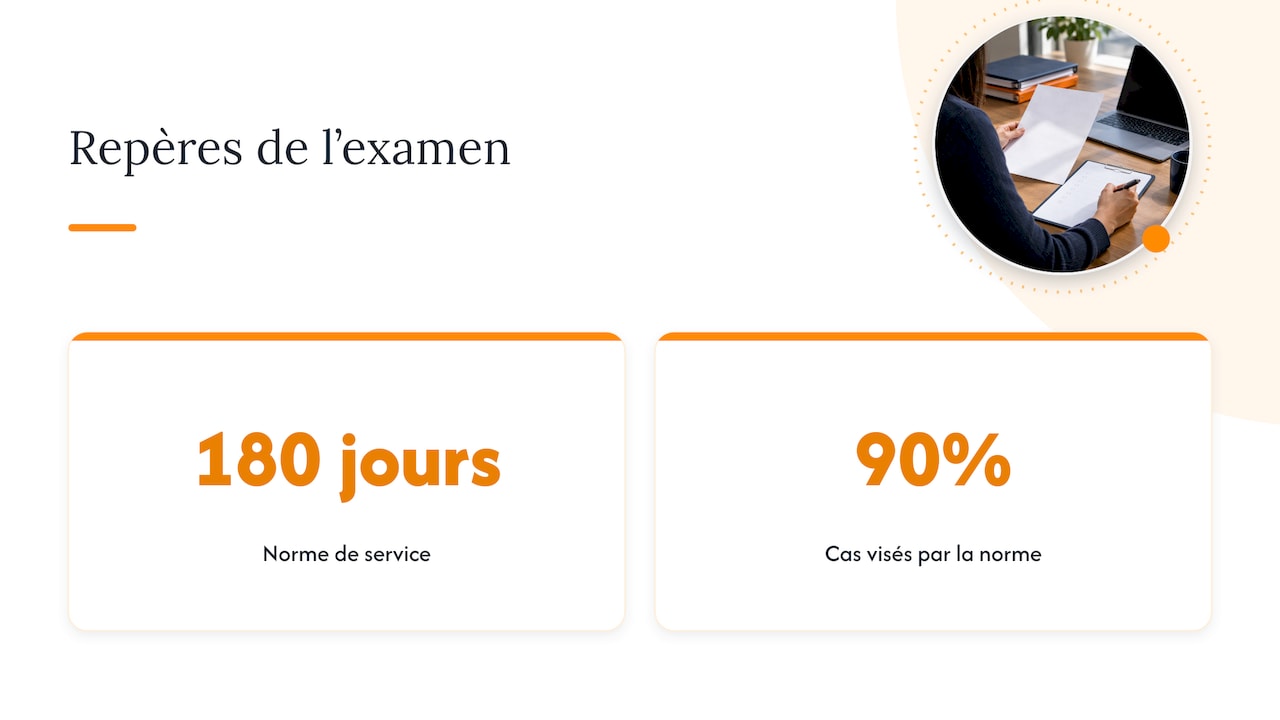
Selon le guide de l’ARC sur le processus d’examen (20 avril 2026), un examen vise à déterminer si la demande respecte les lois fiscales et à vérifier le montant de crédit d’impôt à l’investissement auquel le demandeur a droit. Les demandes remboursables sélectionnées pour examen ont une norme de service de 180 jours civils à compter de la réception d’une demande complète, et l’ARC vise cette norme dans 90 % des cas.
Ce délai peut s’allonger. L’ARC indique, sur sa page sur les délais de traitement, qu’une demande incomplète, l’absence de déclaration de revenus connexe, l’absence de réponse aux demandes de renseignements, le report de rencontres ou l’incidence d’un examen d’une année antérieure peuvent retarder le traitement. Répondre vite et avec des pièces claires protège donc votre échéancier autant que votre crédit.
Pour la suite, deux de nos guides peuvent vous aider: comment suivre l’état de votre dossier auprès de l’ARC et votre plan d’action pour contester une cotisation si l’ARC refuse une partie du temps déclaré.
Notre point de vue: ne sacrifiez pas la défendabilité au montant
Nous accompagnons plus de 600 clients, et la même tendance revient: les entreprises se demandent « combien de temps peut-on réclamer? » alors que l’ARC pose une autre question: « que prouvez-vous? ». Une réclamation de temps modeste, mais appuyée par des feuilles de temps cohérentes avec les descriptions techniques, résiste mieux qu’une réclamation généreuse qui ne tient qu’à des estimations.
Selon notre expérience, trois gestes réduisent les risques:
- Faire concorder le récit technique du projet avec les tâches réellement attribuées à chaque personne. Un employé réclamé en conception qui n’apparaît nulle part dans la documentation technique attire l’attention.
- Classer le temps administratif selon ses faits, et non selon l’optimisme. Le soutien de bureau directement lié au projet peut être réclamé; la gestion générale ne devrait pas l’être.
- Choisir sa méthode de calcul (traditionnelle ou de remplacement) chaque année avec les chiffres en main, pas par habitude. Elle change la place qu’occupent les frais généraux dans la réclamation.
Ce n’est pas un exercice de prudence excessive. Une réclamation bien construite se défend sans stress, et elle ouvre la porte à une stratégie annuelle plus claire. Notre méthode est décrite dans la stratégie RS&DE annuelle pour maximiser vos crédits.
— Alexandre
Faire valider votre traitement du temps avec HLP
Si vous hésitez sur la façon de classer le temps de votre équipe, notre équipe multidisciplinaire, qui réunit des fiscalistes et des experts techniques, peut rédiger vos descriptions de projets, analyser vos dépenses, vous accompagner pendant la vérification de l’ARC et, au besoin, vous représenter dans un litige jusqu’à la Cour canadienne de l’impôt. Pour savoir si vos projets sont admissibles, notre logiciel d’analyse d’admissibilité est offert à 0 $ CAD.
Découvrez nos services RS&DE et parlez à un expert. Si vous cherchez plutôt un cabinet pour la première fois, lisez d’abord notre guide pour mandater un cabinet RS&DE.
Questions fréquentes
Le temps d’un adjoint administratif est-il admissible à la RS&DE?
Peut-être, mais pas automatiquement. Le soutien administratif ou de bureau peut être admissible s’il est directement lié aux travaux de RS&DE et s’il constitue un coût supplémentaire, principalement sous la méthode traditionnelle. Si le poste existerait de toute façon, ou si l’adjoint soutient l’entreprise en général, le temps est habituellement exclu.
Puis-je réclamer 100 % du salaire de mon directeur technique?
Seulement si ses tâches justifient ce pourcentage. L’ARC exige que la portion réclamée repose sur le temps consacré et les tâches accomplies, quel que soit le titre du poste. Le temps de gestion, de ventes ou d’administration générale doit être retiré.
Dois-je joindre mes feuilles de temps à la demande?
Non. Le T4088 indique de ne pas joindre les documents de preuve à la demande, mais de les fournir à l’examinateur de l’ARC pendant l’examen. Conservez-les cependant de façon organisée pour pouvoir les produire rapidement.
La préparation du T661 compte-t-elle comme temps admissible?
Le T4088 la cite parmi les activités qui peuvent être admissibles, selon les faits et principalement sous la méthode traditionnelle. Le temps de votre comptable pour la fiscalité générale, lui, est généralement exclu. Faites la distinction dans vos registres.
Combien de temps l’ARC met-elle à examiner une demande?
Pour les demandes remboursables sélectionnées pour examen, la norme de service est de 180 jours civils à compter de la réception d’une demande complète, visée dans 90 % des cas selon l’ARC. Une demande incomplète ou des réponses tardives peuvent allonger ce délai.
Sources
- T4088: Guide pour le formulaire T661, Demande pour les dépenses de RS&DE (ARC)
- Politique sur les traitements ou salaires RS&DE (ARC)
- Politique sur les frais généraux et autres dépenses de RS&DE (ARC)
- Calculer les dépenses déductibles (ARC)
- Le processus d’examen de la RS&DE: guide à l’intention des demandeurs (ARC)
- Vérifier les délais de traitement de l’ARC
No responses yet