Les principaux risques d’une demande de RS&DE sont de cinq ordres : un projet qui ne répond pas à la définition de la RS&DE, une documentation trop faible pour la prouver, un formulaire T661 incomplet, un délai de production manqué et, dans les cas les plus sérieux, une pénalité si l’Agence du revenu du Canada (ARC) conclut à un faux énoncé. Aucun de ces risques n’est une fatalité. La plupart se gèrent avant le dépôt, et ceux qui se présentent après ont des recours précis. Voici comment ils fonctionnent et comment les réduire.
En bref
- ⚠️ Les risques viennent surtout de la documentation insuffisante, du mélange de travaux admissibles et non admissibles et de renseignements incomplets au T661.
- ⏱️ Une demande doit être produite dans les 18 mois suivant la fin de l’année d’imposition, sans quoi la dépense n’ouvre pas droit aux encouragements.
- 🔍 Toute demande subit une évaluation du risque et peut être examinée, même sans signal d’alerte, par échantillonnage aléatoire.
- 🛡️ Si l’ARC réduit ou refuse votre demande, vous avez 90 jours pour déposer un avis d’opposition, puis un appel à la Cour canadienne de l’impôt est possible.
Table des matières
- Pourquoi parler de risques avec un crédit aussi avantageux
- Risque 1 : des travaux qui ne sont pas de la RS&DE
- Risque 2 : une documentation qui n’a pas été générée pendant les travaux
- Risque 3 : un formulaire T661 incomplet
- Risque 4 : le délai de 18 mois
- Risque 5 : l’examen par l’ARC
- Risque 6 : le refus, la réduction et la contestation
- Risque 7 : pénalités et remboursement
- Comment réduire vos risques : un plan en six gestes
- Notre point de vue : le vrai risque est de ne pas être préparé
- Un accompagnement selon l’étape où vous êtes
- FAQ
- Sources
Pourquoi parler de risques avec un crédit aussi avantageux
Le crédit d’impôt à l’investissement (CII) pour la RS&DE est généralement gagné au taux de base de 15 %, ou au taux majoré de 35 % pour certaines sociétés privées sous contrôle canadien. Pour une PME qui investit en développement, c’est souvent la source de financement la plus importante après les ventes. C’est aussi la raison pour laquelle l’ARC regarde ces dossiers de près.
Parler de risques ne revient pas à décourager les demandes. Une entreprise qui comprend où se situent les points faibles prépare un dossier plus solide, dort mieux le jour où l’ARC appelle, et évite de laisser des crédits sur la table par prudence excessive. Les deux erreurs se rencontrent : celle de réclamer trop large sans preuves, et celle de ne pas réclamer du tout par crainte.
Risque 1 : des travaux qui ne sont pas de la RS&DE
Le premier risque est conceptuel. Selon l’ARC, la RS&DE est une investigation ou recherche systématique d’ordre scientifique ou technologique, effectuée par expérimentation ou analyse, ce qui comprend la recherche pure, la recherche appliquée et le développement expérimental. Une nouveauté commerciale, un produit mieux fini ou un logiciel plus joli ne suffisent pas. Il faut une incertitude technologique que l’état des connaissances ne permettait pas de résoudre, des hypothèses, et des essais pour y répondre.
Les mêmes lignes directrices excluent notamment l’étude de marché, la promotion des ventes, le contrôle de la qualité, la production commerciale, les modifications de style et la collecte normale de données. Voici comment cela se traduit sur le terrain :
- ✅ Vous cherchez à stabiliser une formulation biologique dont aucune méthode connue ne garantit la conservation, et vous testez plusieurs protocoles en consignant les résultats.
- ❌ Vous adaptez un produit existant à un nouveau client avec des techniques bien établies.
- ✅ Vous développez un algorithme dont la performance requise dépasse ce que les approches connues permettent, et vous documentez les échecs.
- ❌ Vous intégrez un outil du marché selon sa documentation, sans inconnue technique.
Les travaux de soutien, comme le génie, la conception, l’analyse mathématique ou la programmation, peuvent être admissibles lorsqu’ils sont proportionnels aux besoins et appuient directement les activités de RS&DE principales. Le risque apparaît quand l’on y glisse du travail courant de production ou de maintenance.
Comment vérifier l’admissibilité avant de vous engager
Posez-vous trois questions pour chaque projet : quelle était l’incertitude technologique au départ, quelle hypothèse avez-vous testée, et qu’avez-vous appris, y compris quand l’essai a échoué ? Si vous ne pouvez pas répondre en quelques phrases précises, le dossier est fragile. Nous proposons d’ailleurs un logiciel d’analyse d’admissibilité aux crédits RS&DE offert à 0 $, pour faire ce premier tri sans engagement.
Risque 2 : une documentation qui n’a pas été générée pendant les travaux
C’est le risque le plus fréquent et le plus évitable. D’après le guide d’examen de l’ARC, les documents les plus solides sont ceux produits pendant les travaux, datés et propres aux travaux réalisés. Un récit rédigé trois ans plus tard, aussi bien écrit soit-il, pèse moins qu’un cahier de laboratoire, un courriel technique ou un rapport de test d’époque.
Les enjeux que l’examinateur peut soulever incluent des objectifs technologiques flous, l’absence d’investigation systématique ou un mélange de travaux admissibles et non admissibles. Voici une façon simple de garder des preuves défendables :
- Notez l’incertitude technique au lancement de chaque projet, avec la date.
- Conservez les hypothèses, les protocoles et les résultats de chaque essai, réussis ou non.
- Faites remplir des feuilles de temps qui indiquent la tâche technique, pas seulement le projet.
- Archivez les versions, les photos, les vidéos et les prototypes qui montrent l’évolution.
- Gardez la correspondance technique avec les fournisseurs, les sous-traitants et les collaborateurs.
Nous détaillons la liste dans notre article sur les preuves d’essai à conserver pour une demande défendable.
Les échecs sont des preuves, pas des problèmes
Une équipe qui documente un essai raté démontre une démarche systématique. Le piège inverse existe aussi : s’obstiner dans une piste sans issue parce qu’on y a déjà investi trop. Ce réflexe porte un nom, le biais des coûts irrécupérables, et un suivi de projet structuré, avec des points de décision datés, aide à l’éviter tout en laissant une trace utile en cas d’examen.
Risque 3 : un formulaire T661 incomplet
Le T661 est le formulaire qui décrit vos projets et vos dépenses. Le guide T4088 précise que des renseignements prescrits manquants peuvent retarder le traitement, et qu’une partie ou la totalité des dépenses peut être refusée si les renseignements requis ne sont pas fournis avant la date limite. L’ARC mentionne aussi que des renseignements incomplets peuvent entraîner des sanctions pécuniaires.
Les erreurs courantes tiennent à des descriptions techniques trop générales, à des dépenses qui ne se rattachent à aucun projet décrit, et à des incohérences entre le T661, les états financiers et les déclarations de salaires. Notre guide pratique du T661 passe en revue les sections une à une, et l’article sur les dépenses de R&D explique comment les classer correctement.
Risque 4 : le délai de 18 mois
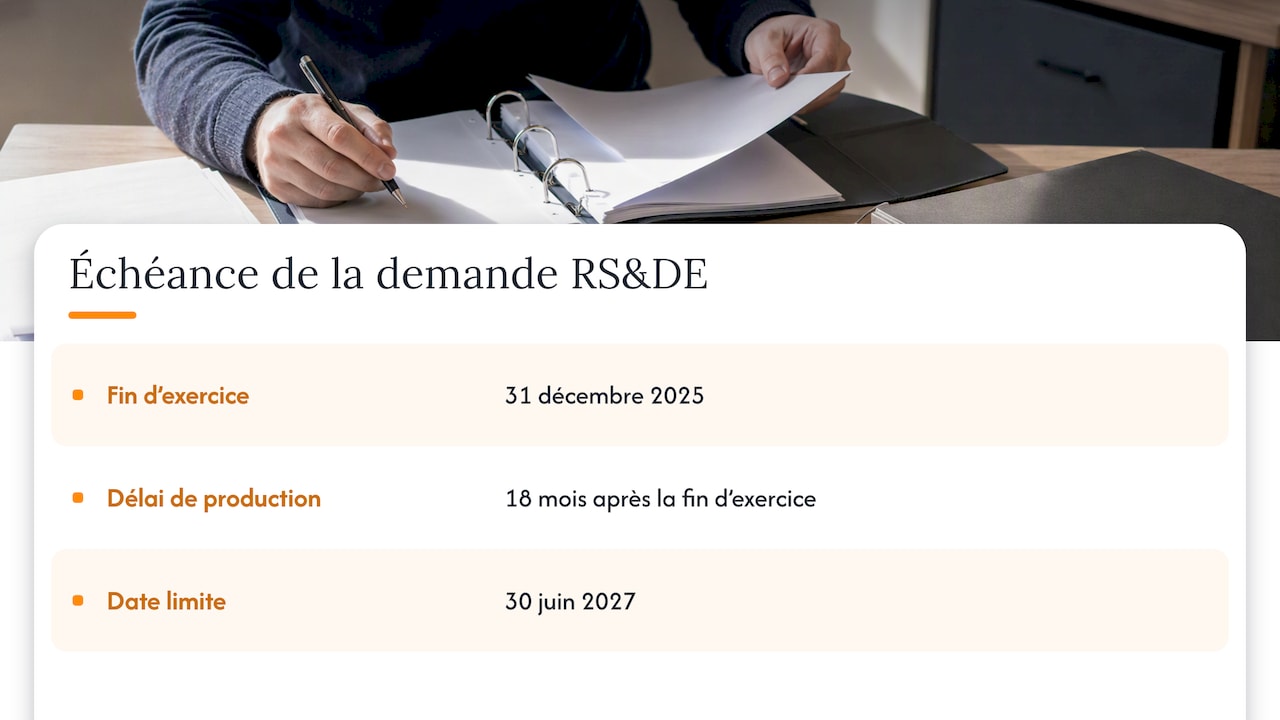
Pour une société, le délai de production d’une demande de RS&DE est de 18 mois après la fin de l’année d’imposition. Passé ce délai, la dépense n’ouvre pas droit aux encouragements fiscaux. Ce n’est pas un risque spectaculaire, c’est un risque silencieux : l’entreprise qui trouve ses projets admissibles trop tard perd simplement le crédit.
Exemple concret : pour une année d’imposition terminée le 31 décembre 2025, le délai court jusqu’au 30 juin 2027. Les dispositions d’allègement pour les contribuables permettent, sous certaines conditions, l’annulation de pénalités et d’intérêts ou la prorogation de délais pour certains choix, mais elles relèvent du pouvoir discrétionnaire de l’ARC. Ne bâtissez pas votre calendrier sur elles. Si c’est votre première réclamation, consultez notre guide de la première demande RS&DE pour les formulaires, les délais et les étapes.
Risque 5 : l’examen par l’ARC
Votre demande peut être examinée même si elle est irréprochable. L’ARC indique que toutes les demandes font l’objet d’une évaluation du risque et qu’elles peuvent être sélectionnées selon cette évaluation ou pour d’autres raisons, dont l’échantillonnage aléatoire.
Ce qui se passe pendant l’examen
L’examen passe souvent par une rencontre avec le demandeur pour discuter des aspects techniques et financiers. Les examinateurs peuvent demander :
- des documents comptables et des registres de projets ;
- des rapports de tests ;
- de la correspondance technique ;
- tout élément, comme des photos, des vidéos ou des artefacts, qui prouve les activités réalisées.
Le bon réflexe est de répondre vite, avec précision, et de désigner une personne technique qui connaît réellement les projets. Un dirigeant qui ne sait pas expliquer l’incertitude technologique devant l’examinateur fragilise un dossier pourtant légitime. Nous expliquons la démarche dans notre article pour répondre à l’ARC sans perdre vos crédits, et celui sur le suivi de l’état de votre dossier vous dit où en est la demande.
Risque 6 : le refus, la réduction et la contestation
Si l’ARC réduit ou refuse une demande, vous pouvez d’abord discuter avec l’agence pour résoudre le différend. Si vous restez en désaccord, vous pouvez déposer une opposition officielle, puis interjeter appel à la Cour canadienne de l’impôt. Le délai pour l’avis d’opposition est de 90 jours suivant la date de l’avis de cotisation ou de nouvelle cotisation.
| Étape | Ce qui se passe | Délai à surveiller |
|---|---|---|
| Examen | Rencontre, demande de documents, analyse technique et financière | Selon le dossier |
| Avis de cotisation ou nouvelle cotisation | L’ARC confirme, réduit ou refuse | Le délai de 90 jours commence ici |
| Discussion | Vous échangez avec l’agence pour résoudre le différend | Avant ou en parallèle de l’opposition |
| Avis d’opposition | Contestation officielle de la cotisation | 90 jours |
| Cour canadienne de l’impôt | Appel si l’opposition n’aboutit pas | Selon la procédure de la Cour |
Le risque principal ici est de laisser passer le délai de 90 jours en espérant que la discussion informelle aboutisse. Notre plan d’action pour contester une cotisation en litige et notre article sur la contestation devant la Cour canadienne de l’impôt décrivent les étapes.
Risque 7 : pénalités et remboursement
Une demande réduite entraîne la perte du crédit correspondant, ce qui peut exiger de rembourser un CII déjà reçu. La sanction la plus lourde concerne les faux énoncés. Une pénalité pour faute lourde peut être appliquée si l’ARC établit, selon la prépondérance des probabilités, qu’un demandeur a fait sciemment, ou dans des circonstances équivalant à une faute lourde, un faux énoncé ou une omission dans sa demande.
Le montant correspond au plus élevé entre 100 $ et 50 % du total de l’impôt de la partie I sous-évalué attribuable au faux énoncé et du remboursement de CII remboursable surévalué demandé. Une erreur de bonne foi, corrigée et documentée, n’est pas la même chose qu’un faux énoncé. C’est une raison de plus de faire relire le dossier avant le dépôt et de ne jamais inclure un projet que vous ne pouvez pas décrire sérieusement.
Comment réduire vos risques : un plan en six gestes
- Triez vos projets selon la définition de l’ARC avant de les inscrire, et laissez de côté les travaux courants.
- Documentez pendant les travaux, pas après. Un modèle de saisie simple suffit si l’équipe l’utilise.
- Séparez les dépenses : salaires, matériaux, sous-traitants, et justifiez le pourcentage de temps attribué à la RS&DE.
- Faites relire le T661 par quelqu’un qui connaît à la fois la technique et la fiscalité.
- Fixez votre échéancier à rebours à partir du délai de 18 mois.
- Préparez l’examen avant qu’il arrive : désignez un porte-parole technique et rassemblez un dossier de preuves par projet.
Notre point de vue : le vrai risque est de ne pas être préparé
Nous accompagnons plus de 600 clients, et ce que nous observons rejoint ce que décrivent les guides de l’ARC : les dossiers qui tiennent sont ceux où l’équipe technique et la fiscalité ont travaillé ensemble dès le début. Un fiscaliste seul risque de rédiger un récit élégant qui ne colle pas à la réalité des essais. Un ingénieur seul oublie que le T661 se lit comme un document fiscal.
C’est pourquoi notre équipe réunit des fiscalistes et des experts techniques. Nous ne cherchons pas à gonfler une demande : nous cherchons à ce que chaque dollar réclamé soit défendable, jusqu’à l’opposition ou la Cour canadienne de l’impôt au besoin. Une demande bien appuyée est aussi plus sereine à vivre pour la direction. Le risque se gère, il ne s’évite pas en renonçant au crédit.
— Alexandre
Un accompagnement selon l’étape où vous êtes
Selon votre situation, nous pouvons intervenir à différents moments : rédaction de la description technique des projets, maximisation de la réclamation, suivi et soutien lors de la vérification, dépôt d’un dossier en opposition, ou soutien des démarches devant la Cour canadienne de l’impôt. Les honoraires sont établis selon le mandat, sans prix publié. Pour savoir où vous en êtes, consultez nos services RS&DE ou commencez par l’outil d’analyse d’admissibilité. Si votre entreprise est dans le logiciel, lisez aussi notre texte sur la RS&DE en développement logiciel, et sur les obligations fiscales 2026.
FAQ
Mon entreprise peut-elle être pénalisée pour une simple erreur dans le T661 ?
Des renseignements incomplets peuvent retarder le traitement, voire entraîner le refus de dépenses ou des sanctions pécuniaires, selon le guide T4088. La pénalité pour faute lourde vise cependant les faux énoncés faits sciemment ou dans des circonstances équivalant à une faute lourde. Une erreur de bonne foi se corrige, idéalement avant tout examen.
L’ARC peut-elle examiner ma demande même si tout est conforme ?
Oui. Toutes les demandes passent par une évaluation du risque, et certaines sont choisies par échantillonnage aléatoire. Préparer votre dossier de preuves dès le départ est donc la meilleure protection.
Combien de temps ai-je pour contester un refus ?
Vous avez 90 jours à compter de la date de l’avis de cotisation ou de nouvelle cotisation pour déposer un avis d’opposition. Si le désaccord persiste après l’opposition, un appel à la Cour canadienne de l’impôt est possible.
Quel est le délai pour déposer une demande de RS&DE ?
Pour une société, la demande doit être produite dans les 18 mois suivant la fin de l’année d’imposition. Si la dépense n’est pas demandée dans ce délai, elle n’ouvre pas droit aux encouragements fiscaux.
Sources
- Lignes directrices sur l’admissibilité des travaux aux encouragements fiscaux pour la RS&DE (ARC)
- Quels travaux sont admissibles (ARC)
- Politique sur les crédits d’impôt à l’investissement pour la RS&DE (ARC)
- Le processus d’examen de la RS&DE : guide à l’intention des demandeurs (ARC)
- T4088 : guide du formulaire T661 (ARC)
- Résoudre les points en litige (ARC)
- Politique sur la pénalité pour faute lourde applicable aux demandes de RS&DE (ARC)
- Dispositions d’allègement pour les contribuables (ARC)
No responses yet