
Pour reconstituer un dossier RS&DE défendable, vous devez produire une matrice projet-activité-preuve datée et un paquet indexé qui relie chaque pièce justificative aux lignes du T661. L’Agence du revenu du Canada privilégie les preuves contemporaines et traçables, jamais un récit reconstruit a posteriori. La responsabilité de cette démonstration vous revient entièrement, dans des délais stricts.
En bref:
- La reconstitution d’un dossier RS&DE repose sur une matrice projet-activité-preuve strictement datée, favorisant les preuves contemporaines comme les courriels et tests horodatés.
- Chaque pièce justificative doit être directement reliée à une activité spécifique dans la matrice, avec une référence claire pour faciliter la traçabilité lors de l’examen par l’ARC.
- La constitution d’un paquet indexé organisé en quatre blocs (page de garde, sommaire, chronologie, table de correspondance) optimise la navigation et accélère l’évaluation.
- La traçabilité financière doit être précise, avec des feuilles de temps et des preuves externes clairement reliées à chaque activité de la matrice, pour éviter toute diminution de la crédibilité du dossier.
- L’accompagnement spécialisé facilite la structuration technique, fiscale et documentaires, surtout en cas de vérification ou de litige, en garantissant la conformité aux exigences de l’ARC.
Table des matières
- La matrice projet-activité-preuve : modèle opérationnel pour reconstituer vos dossiers
- Quels types de preuves l’ARC reconnaît et comment les relier à une activité
- Assembler un paquet indexé pour un examen : sommaire par projet, chronologie et table de correspondance T661
- Relier les preuves techniques aux preuves financières : méthode de traçabilité des coûts
- Obligations liées au T661 et rôle du préparateur
- Préparer la réponse à un examen : stratégie, priorités et erreurs courantes
- Comment un accompagnement spécialisé aide à reconstituer un dossier défendable
- Perspective de l’auteur : bonnes pratiques récurrentes observées en vérifications RS&DE
- Offre pratique : comment HLP peut vous aider à réunir et défendre vos preuves RS&DE
- Questions fréquentes
- Sources
La matrice projet-activité-preuve : modèle opérationnel pour reconstituer vos dossiers
Avant de rédiger la moindre description technique, organisez vos travaux dans une grille qui relie chaque activité à ses preuves. Cette matrice devient le squelette de votre dossier : elle force à identifier les trous avant que l’ARC ne les trouve pour vous.
Les colonnes qui fonctionnent le mieux en pratique sont les suivantes :
- Projet : le nom et l’objectif global de l’initiative de recherche ou de développement.
- Activité : la tâche précise entreprise (essai, itération de code, test de matériau).
- Incertitude technique : ce qui n’était pas connu ou prévisible au départ.
- Hypothèse : la solution envisagée pour résoudre cette incertitude.
- Essai ou expérience : la méthode utilisée pour valider ou infirmer l’hypothèse.
- Résultat : ce que l’essai a révélé, qu’il soit positif ou négatif.
- Responsable : la personne qui a mené ou supervisé l’activité.
- Date : le moment où l’activité a eu lieu, pas la date de rédaction du rapport.
- Coût : les heures, salaires ou matériaux rattachés à cette ligne précise.
Quand vous remplissez cette grille au fil de l’eau, chaque entrée de carnet de laboratoire ou chaque courriel technique daté vient nourrir directement une ligne. La reconstitution rétroactive, elle, demande plus de rigueur : priorisez les sources contemporaines (courriels, journaux de commit, résultats de test horodatés) avant de vous appuyer sur des corroborations comme les souvenirs d’un employé ou des notes de réunion reconstituées de mémoire.
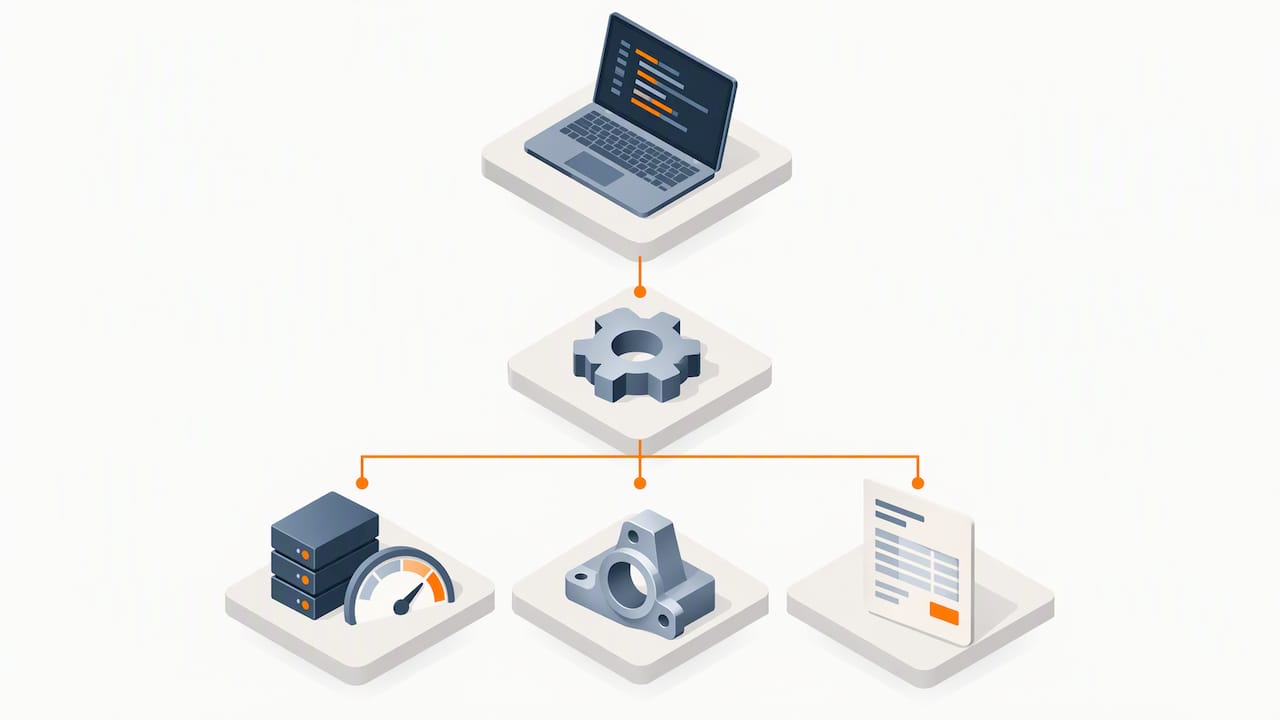
Pour un projet logiciel, une ligne pourrait relier une itération d’architecture à un test de charge daté et à l’identifiant du développeur responsable. Pour un prototypage mécanique, la même logique s’applique à un essai de résistance des matériaux, avec la photo du banc d’essai et la facture du composant testé. Dans les deux cas, la matrice ne remplace pas la description technique du T661 : elle en est la preuve structurante, celle qui permet de répondre point par point si l’ARC demande des justificatifs.
Quels types de preuves l’ARC reconnaît et comment les relier à une activité
L’ARC n’exige pas un format unique de preuve, mais elle exige que chaque pièce permette d’identifier les travaux effectués, les personnes participantes, le moment des travaux et le calcul des dépenses, comme le précise le guide d’examen technique de l’Agence. Trois grandes catégories de preuves reviennent systématiquement dans les dossiers solides.
Les preuves contemporaines forment la colonne vertébrale de tout dossier défendable :
- Carnets de laboratoire tenus au moment des essais, avec dates et signatures.
- Registres de tests consignant paramètres, résultats et anomalies.
- Courriels techniques échangés entre membres de l’équipe pendant le projet.
Les artefacts matériels, eux, apportent une dimension tangible mais perdent leur valeur probante s’ils restent isolés. Les preuves matérielles comme les photos, prototypes ou pièces rebutées n’ont de poids que lorsqu’elles sont reliées à une date, une activité et une personne, souligne le manuel d’examen des conseillers en recherche et technologie. Une photo de prototype sans métadonnées ni légende ne prouve rien par elle-même : annotez-la avec la date du cliché, le numéro de version et le nom de la personne qui l’a prise.
Enfin, les documents financiers et externes viennent corroborer le volet technique :
- Factures de fournisseurs et contrats de sous-traitance liés à une activité précise.
- Feuilles de temps rattachées aux lignes de la matrice projet-activité-preuve.
- Rapports de fournisseurs externes confirmant la nature des travaux commandés.
Pour rendre ces preuves exploitables en examen, référencez systématiquement chaque pièce avec un identifiant unique correspondant à une ligne de votre matrice. Un log de test sans numéro de référence oblige l’examinateur à reconstruire lui-même le lien, ce qui ralentit le traitement et nourrit le doute.
Assembler un paquet indexé pour un examen : sommaire par projet, chronologie et table de correspondance T661
Un dossier technique solide ne suffit pas s’il est impossible à naviguer. L’ARC recherche une logique probatoire claire, pas un empilement de fichiers. La procédure recommandée consiste à construire un paquet indexé organisé en quatre blocs.
- Une page de garde identifiant l’entreprise, l’année d’imposition et les projets couverts.
- Un sommaire par projet résumant l’incertitude technique, les hypothèses testées et les résultats obtenus.
- Une chronologie des activités, triée par date, qui montre la progression logique du travail.
- Un index de correspondance reliant chaque question du T661 aux pièces numérotées qui y répondent.
Ce paquet réduit la friction durant l’examen et augmente la probabilité d’un traitement rapide, car il fait le lien explicite entre vos réponses déclarées et les preuves fournies, comme le note le guide à l’intention des demandeurs.
Côté organisation numérique, quelques habitudes simples font une grande différence :
- Nommez vos fichiers avec une convention cohérente : date, projet, type de document.
- Conservez les métadonnées originales des fichiers plutôt que de les recréer en copiant le contenu.
- Exportez les documents finaux en PDF/A pour garantir leur lisibilité à long terme.
- Horodatez vos captures d’écran au moment où vous les prenez, jamais après coup.
Un exemple simple illustre la table de correspondance : si la partie 2 du T661 demande de décrire l’incertitude technologique rencontrée dans un projet de développement logiciel, l’index renverra directement au carnet de test numéro 14 et au courriel daté où l’équipe constate l’échec de l’approche initiale. Cette traçabilité directe, plutôt qu’une description narrative seule, est ce qui distingue un dossier qui résiste à l’examen d’un dossier qui s’effondre à la première question.
Relier les preuves techniques aux preuves financières : méthode de traçabilité des coûts
Un projet peut être techniquement irréprochable et pourtant voir sa réclamation réduite si les dépenses ne sont pas clairement rattachées aux activités admissibles. La traçabilité financière demande une méthode aussi rigoureuse que la documentation technique.
Les feuilles de temps constituent le point de départ : elles doivent indiquer les heures consacrées à chaque activité, pas seulement au projet dans son ensemble. Une règle d’allocation raisonnable et documentée, appliquée de façon constante, est préférable à une estimation globale appliquée à la fin de l’année.
- Consignez les heures par activité, avec le nom de l’employé et la date.
- Appliquez un taux horaire cohérent avec le salaire réel, pas une moyenne approximative.
- Documentez la méthode d’allocation utilisée pour les employés partagés entre plusieurs projets.
Chaque entrée financière devrait pouvoir être retrouvée dans votre matrice projet-activité-preuve, à la ligne correspondante. Pour les sous-contrats et achats externes, conservez le contrat original, le bon de commande et la facture détaillant la nature du travail effectué, pas uniquement le montant payé.
Conseil de pro : Classez vos pièces financières selon leur fiabilité : un contrat signé avec un fournisseur externe pèse davantage qu’une note interne, car il provient d’une source indépendante.
Cette hiérarchie des preuves financières, qui privilégie les documents créés au moment des travaux et les sources externes indépendantes, correspond à l’approche décrite dans le manuel financier d’examen des demandes. Quand une preuve contemporaine manque, documentez séparément ce qui reste estimé plutôt que de le présenter comme un fait établi.
Obligations liées au T661 et rôle du préparateur
Le formulaire T661 structure l’ensemble de votre démonstration, et deux sections méritent une attention particulière lors d’une reconstitution de preuves.
Les lignes 270 à 282 énumèrent les renseignements à l’appui que l’ARC peut demander lors d’un examen, couvrant la planification, les contrats, les procès-verbaux, les résultats d’essais, les carnets de laboratoire et les registres d’activités. Votre paquet indexé doit être prêt à répondre à chacune de ces demandes sans délai.
La partie 9 du formulaire exige des renseignements précis sur la personne qui a préparé la demande, ce qui engage sa responsabilité :
- Identité complète du préparateur, qu’il soit interne ou externe à l’entreprise.
- Montant facturé pour la préparation, le cas échéant.
- Conditions de rémunération, notamment si elles sont liées au résultat de la demande.
Omettre ces renseignements prescrits peut empêcher le traitement de la demande ou entraîner des pénalités, selon la politique sur les exigences de production. La date limite de production pour la RS&DE est généralement fixée à 12 mois après la date d’échéance de votre déclaration de revenus, ce qui laisse peu de place à l’improvisation si vos preuves ne sont pas déjà organisées.
Préparer la réponse à un examen : stratégie, priorités et erreurs courantes
Recevoir une demande d’examen de l’ARC n’est pas le moment de commencer à chercher vos preuves. C’est le moment de livrer ce que vous avez déjà organisé, dans l’ordre qui facilite le travail de l’examinateur.
- Livrez d’abord le sommaire indexé et les pièces clés qui répondent directement aux questions de la partie 2, avant les documents secondaires.
- Indiquez clairement, pour chaque pièce, si elle est contemporaine (créée au moment des travaux) ou reconstituée après coup à partir de sources indirectes.
- Répondez aux demandes de clarification en ajoutant des pièces précises plutôt qu’en réécrivant la description technique dans son ensemble.
Trois erreurs reviennent fréquemment dans les dossiers qui échouent à l’examen. L’absence de dates sur les documents techniques empêche l’examinateur de situer les travaux dans le temps. L’absence de lien explicite entre heures, salaires et activités laisse planer un doute sur le calcul des dépenses. Et la fabrication d’un récit uniforme après coup, qui gomme les hésitations et les échecs réels du projet, finit souvent par paraître moins crédible qu’une documentation imparfaite mais honnête. L’ARC recherche une logique probatoire, pas un rapport qui sonne scientifique sans en avoir les traces.
Comment un accompagnement spécialisé aide à reconstituer un dossier défendable
Reconstituer un dossier RS&DE demande des compétences techniques et fiscales rarement réunies à l’interne, surtout quand les preuves sont dispersées entre plusieurs équipes ou plusieurs années. Nous combinons rédaction technique, liaison entre preuves et dépenses, et préparation aux demandes de l’ARC.
Nous réunissons des fiscalistes et experts techniques capables de structurer une matrice projet-activité-preuve directement à partir de vos documents existants, même fragmentaires. Nous préparons également les dossiers pour un examen et assurons la représentation en cas de litige, y compris devant la Cour canadienne de l’impôt si nécessaire.
Externaliser cette reconstitution devient particulièrement pertinent quand la complexité technique du projet dépasse les compétences fiscales internes, quand le risque de vérification est élevé, ou quand une grande partie des preuves reste à reconstituer plutôt qu’à organiser.
Perspective de l’auteur : bonnes pratiques récurrentes observées en vérifications RS&DE
Les dossiers qui résistent le mieux à l’examen ne sont pas les plus volumineux, mais les plus honnêtes sur la nature de leurs preuves. Une entreprise qui distingue clairement ce qui est contemporain, ce qui est corroboré et ce qui reste estimé inspire davantage confiance qu’un dossier parfaitement lissé où tout semble avoir été prévu dès le départ.
La discipline organisationnelle bat la sophistication technique : un modèle de feuille de temps simple, utilisé chaque semaine par toute l’équipe, vaut souvent plus qu’un système élaboré mis en place après coup. Désigner une personne responsable de la documentation dès le lancement d’un projet reste la mesure la plus efficace que nous observons.
— Alexandre
Offre pratique : comment HLP peut vous aider à réunir et défendre vos preuves RS&DE
Reconstituer un dossier RS&DE seul demande des dizaines d’heures que vos équipes techniques n’ont généralement pas à consacrer à la paperasse fiscale. Nous prenons en charge cette reconstitution de bout en bout, avec des livrables concrets adaptés à votre réalité.
Notre accompagnement comprend :
- La construction de votre matrice projet-activité-preuve à partir de vos documents existants.
- La préparation d’un paquet indexé prêt pour un examen de l’ARC.
- La rédaction des notes techniques et la liaison avec vos données financières.
- Le support en cas de vérification, jusqu’à la représentation en litige si nécessaire.
Notre démarche commence par un audit initial de vos preuves disponibles, suivi d’un mandat de rédaction adapté à la complexité de vos projets. Découvrez nos services d’accompagnement RS&DE et parlons de votre dossier avant votre prochaine date limite de production.
Questions fréquentes
Quels sont les critères d’admissibilité pour les travaux à la RS&DE ?
Un projet doit démontrer une incertitude technologique qui ne pouvait être résolue par des connaissances courantes, une investigation systématique par hypothèses et essais, et un avancement des connaissances techniques. Ces trois éléments doivent être documentés dans la partie 2 du T661 et appuyés par des preuves datées.
Quelle preuve l’ARC privilégie-t-elle en cas d’examen ?
L’ARC privilégie les documents créés au moment des travaux, comme les carnets de laboratoire, registres de tests et courriels techniques datés, plutôt que des rapports rédigés après coup. Le guide d’examen technique précise que ces pièces doivent permettre d’identifier les travaux, les personnes, les dates et les coûts.
Quelles sont les obligations liées au préparateur dans une demande de RS&DE ?
La partie 9 du T661 exige l’identité du préparateur, le montant facturé pour la préparation et les conditions de rémunération. Cette information engage la responsabilité du préparateur et doit être exacte, sous peine de pénalités selon la politique de production.
Quelle est la date limite de production pour une demande de RS&DE ?
La date limite de production est généralement fixée à 12 mois après la date d’échéance de votre déclaration de revenus, selon la politique sur les exigences de production. Passé ce délai, l’absence de renseignements prescrits peut empêcher le traitement de la demande.
HLP Services peut-il m’accompagner dans la reconstitution de mes preuves RS&DE ?
Oui, notre équipe multidisciplinaire de fiscalistes et d’experts techniques accompagne la reconstitution de dossiers RS&DE, de la matrice projet-activité-preuve jusqu’à la représentation en litige. Nous avons accompagné plus de 600 entreprises innovantes dans leurs démarches auprès de l’ARC.
No responses yet