
Oui, une PME manufacturière canadienne peut réclamer la RS&DE : les sociétés privées sous contrôle canadien profitent d’un taux bonifié de 35 % sur un plafond élargi à 4,5 millions de dollars de dépenses admissibles. La priorité immédiate consiste à documenter l’incertitude technique dès le démarrage du projet, puis à préparer le formulaire T661 dans les 18 mois suivant la fin de l’exercice.
En bref:
- Le plafond admissible pour le taux bonifié de 35 % est porté à 4,5 millions de dollars, permettant une récupération potentielle jusqu’à 1,575 million de dollars par entreprise.
- La documentation doit prouver un avancement technologique, une incertitude réelle et une démarche systématique, ce qui exclut les projets utilisant des techniques connues sans défi technique.
- Les essais sur une ligne pilote facilitent la qualification à la RS&DE, tandis que ceux réalisés sur une ligne de production commerciale nécessitent une répartition rigoureuse des coûts.
- La déclaration doit être faite dans les 18 mois suivant la clôture de l’exercice, faute de quoi la demande est définitivement perdue, avec une nécessité d’intégrer les formulaires provinciaux au Québec.
- La gestion rigoureuse de la documentation, notamment la conservation de journaux de bord et de preuves d’échecs, est essentielle pour la réussite d’un dossier, surtout si un accompagnement externe est sollicité.
Table des matières
- Le programme RS&DE et les réformes de 2024 expliquées simplement
- Quels travaux manufacturiers sont réellement admissibles
- Dépenses admissibles et calcul du crédit RS&DE
- Comment documenter vos preuves pour un examen technique
- Formulaires, échéances et approbation préalable
- Maximiser votre crédit RS&DE au quotidien
- Ce que l’expérience terrain révèle sur les demandes RS&DE
- Faire équipe avec HLP pour votre demande RS&DE
- Questions fréquentes
- Sources
Le programme RS&DE et les réformes de 2024 expliquées simplement
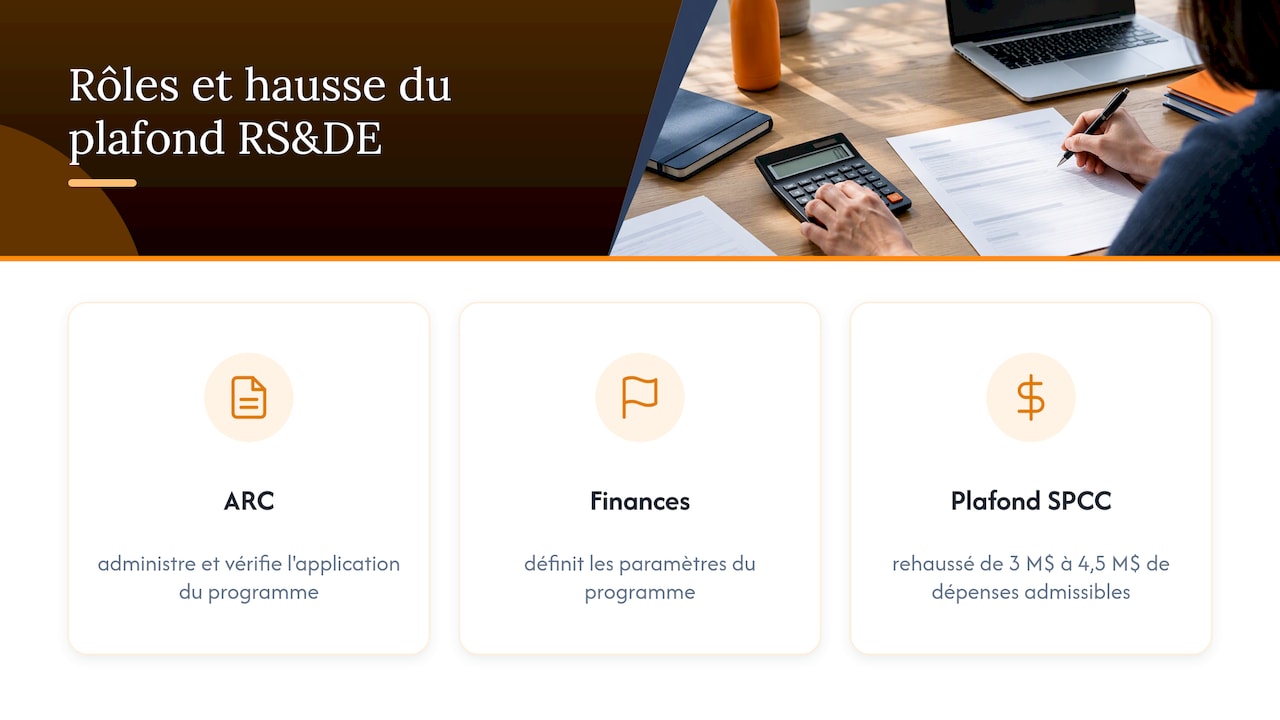
La RS&DE reste le principal levier fiscal fédéral pour encourager les entreprises canadiennes à investir dans la recherche et le développement expérimental. L’Agence du revenu du Canada administre le programme et en vérifie l’application, tandis que le ministère des Finances en fixe les paramètres. Le plafond donnant accès au taux bonifié de 35 % est passé de 3 à 4,5 millions de dollars de dépenses admissibles pour les SPCC, à la suite de l’Énoncé économique de l’automne 2024. Plusieurs milliers d’entreprises profitent déjà du programme, et le gouvernement propose d’y injecter plus d’un milliard de dollars sur plusieurs années pour en élargir la portée. Pour un manufacturier qui investit dans l’automatisation ou dans de nouveaux procédés, ce rehaussement du plafond signifie concrètement une marge de manœuvre accrue avant d’atteindre le taux réduit applicable aux grandes dépenses.
Quels travaux manufacturiers sont réellement admissibles
L’admissibilité d’un projet manufacturier à la RS&DE repose sur trois piliers reconnus par l’ARC : la preuve d’un avancement technologique, la démonstration d’une incertitude technique réelle, et l’exécution d’une démarche systématique. Un projet qui se contente d’appliquer une technique connue, même avec succès, ne satisfait généralement pas ces critères.
- Un prototype industriel qui échoue plusieurs fois avant d’atteindre les tolérances visées illustre bien l’incertitude technique.
- Des essais de procédé visant à réduire un taux de rebut sans solution connue dans la documentation technique existante répondent souvent aux critères.
- Un projet d’automatisation qui bute sur un obstacle technique nouveau, et non sur une simple contrainte de budget ou de calendrier, devient admissible.
La distinction entre usine pilote et usine commerciale compte particulièrement en manufacture. Les essais menés sur une ligne pilote dédiée à la R&D se qualifient plus facilement, alors que les travaux réalisés directement sur une ligne de production commerciale exigent une répartition rigoureuse des coûts entre la part expérimentale et la part commerciale.
Dépenses admissibles et calcul du crédit RS&DE
Les dépenses admissibles couvrent plusieurs catégories distinctes, chacune avec ses propres règles de calcul.
- Les salaires et traitements du personnel directement engagé dans les travaux de RS&DE.
- Les matériaux consommés ou transformés lors des essais et prototypes.
- Les paiements versés à des contractants pour des travaux de RS&DE exécutés pour le compte de l’entreprise.
- Certains frais généraux, calculés selon la méthode traditionnelle ou selon l’approche de remplacement proportionnée.
Le plafond de 4,5 millions de dollars avec un taux bonifié de 35 % signifie qu’une SPCC admissible peut récupérer jusqu’à 1,575 million de dollars de crédit fédéral avant d’appliquer le taux général, selon les paramètres annoncés en 2024. Les sociétés qui opèrent au Québec doivent aussi considérer le crédit d’impôt pour la R et D et la précommercialisation, qui exige des formulaires provinciaux distincts comme le RD-1029.8.CR en complément du T661 fédéral.
Comment documenter vos preuves pour un examen technique
La documentation contemporaine reste l’élément le plus déterminant lors d’un examen technique de l’ARC. Les manufacturiers ont tendance à sous-documenter précisément les éléments qui prouvent le mieux leur démarche : les essais ratés.
- Conservez des journaux de bord datés décrivant l’objectif de chaque essai, la méthode employée et le résultat obtenu.
- Gardez les rapports d’essais, les relevés de mesures et les photos des prototypes à différentes étapes.
- Archivez les versions successives des spécifications techniques pour montrer l’évolution du raisonnement.
- Documentez systématiquement les échecs, car ils constituent souvent la preuve la plus solide d’une investigation systématique.
Conseil de pro : attribuez chaque entrée de journal à un responsable technique nommé et horodatez-la le jour même de l’essai, cela évite toute contestation sur l’authenticité de la preuve lors d’un examen.
Formulaires, échéances et approbation préalable
La production d’une demande RS&DE suit un calendrier strict qu’il vaut mieux intégrer à votre cycle comptable annuel.
- Le formulaire T661 demeure le formulaire prescrit pour décrire les travaux et calculer les dépenses admissibles.
- Pour une société, la date limite de production se situe généralement 18 mois après la fin de l’année d’imposition.
- Les entreprises établies au Québec doivent ajouter les formulaires provinciaux du CRIC, comme le RD-222, en complément du dépôt fédéral.
- Une demande d’approbation préalable peut réduire l’incertitude pour un projet majeur et faciliter la planification financière.
Manquer l’échéance de 18 mois entraîne la perte définitive du droit de réclamer, sans aucune possibilité de prolongation.
Maximiser votre crédit RS&DE au quotidien
Quelques priorités opérationnelles font une vraie différence sur le montant final réclamé.
- Définissez par écrit l’incertitude technique dès le lancement du projet, avant même le premier essai.
- Désignez une personne responsable de la documentation pour chaque projet, avec un modèle de journal uniforme.
- Séparez comptablement les coûts de RS&DE des coûts de production commerciale à l’aide d’un code projet dédié.
- Faites réviser vos descriptions techniques par une équipe externe lorsque le dossier touche plusieurs disciplines ou s’annonce volumineux.
Conseil de pro : une feuille de temps dédiée par projet, remplie chaque semaine plutôt que reconstituée en fin d’année, réduit considérablement les écarts relevés lors d’un examen.
Ce que l’expérience terrain révèle sur les demandes RS&DE
Nous constatons que les dossiers les plus solides sont ceux où la documentation technique précède la rédaction fiscale, jamais l’inverse. Un signal clair qu’il faut solliciter un accompagnement externe : un projet qui touche plusieurs disciplines techniques, une trésorerie sensible au délai de remboursement, ou un historique d’examen déjà entamé par l’ARC.
— Alexandre
Faire équipe avec HLP pour votre demande RS&DE
Préparer un dossier RS&DE solide demande du temps que beaucoup de dirigeants manufacturiers n’ont simplement pas à consacrer entre deux quarts de production. Nous accompagnons les entreprises innovantes à chaque étape de leur réclamation, de la rédaction technique jusqu’à la défense devant les autorités fiscales.
- Rédaction de projets R&D et analyse des dépenses admissibles.
- Maximisation de réclamation R&D selon les critères en vigueur.
- Suivi et support à la vérification en cas d’examen technique.
- Soumission de dossiers aux oppositions et représentation lors de recours.
Notre équipe multidisciplinaire comprend des fiscalistes et des experts techniques capables de comprendre les enjeux propres aux procédés manufacturiers avant d’entamer la rédaction. Consultez nos services RS&DE pour évaluer votre admissibilité avec notre équipe.
Questions fréquentes
Qu’est-ce que le crédit d’impôt RS&DE ?
Le crédit d’impôt RS&DE est un encouragement fiscal fédéral destiné aux entreprises qui mènent des travaux de recherche scientifique et de développement expérimental au Canada. Les SPCC admissibles profitent d’un taux bonifié de 35 % sur leurs dépenses admissibles jusqu’au plafond établi.
Quelle est la définition de RS&DE ?
La RS&DE désigne les travaux entrepris pour réaliser un avancement technologique en résolvant une incertitude technique par une démarche systématique, incluant la formulation d’hypothèses et des essais contrôlés. Ces trois piliers distinguent la RS&DE d’une simple amélioration technique routinière.
Quelle est la situation du secteur manufacturier au Canada ?
Le secteur manufacturier canadien continue d’investir dans l’automatisation et l’optimisation des procédés pour rester compétitif face à la concurrence internationale. Ces investissements en innovation de procédé figurent parmi les projets les plus fréquemment admissibles à la RS&DE lorsqu’ils comportent une incertitude technique documentée.
Quelles sont les subventions disponibles pour les petites entreprises au Canada ?
Au-delà de la RS&DE, qui demeure le programme fiscal le plus important pour l’innovation, certaines PME peuvent aussi accéder à des crédits provinciaux complémentaires, comme le crédit d’impôt pour la R et D du Québec.
Comment obtenir le financement RS&DE pour ma PME manufacturière ?
L’obtention du financement RS&DE commence par documenter l’incertitude technique de votre projet dès son démarrage, puis par préparer le formulaire T661 dans les 18 mois suivant la fin de votre exercice. Un accompagnement technique et fiscal peut réduire les risques de rejet ou de litige, particulièrement pour les dossiers manufacturiers complexes.
No responses yet