
Oui : la plupart des travaux biotechnologiques expérimentaux menés au Canada peuvent donner droit à la RS&DE, à condition de documenter une incertitude technologique réelle et une démarche systématique. Vos trois priorités immédiates sont de consolider une documentation datée, de choisir la bonne méthode de calcul des dépenses, et de planifier votre dépôt du formulaire T661 bien avant l’échéance. Les changements 2024 et 2025, notamment sur le plafond du crédit bonifié et la location d’équipement modifient directement vos montants admissibles.
En bref:
- La majorité des projets biotechnologiques expérimentaux menés au Canada peuvent ouvrir droit à la RS&DE si une démarche systématique et une incertitude technologique réelle sont documentées dès le départ.
- La mise au point de procédés biologiques, l’optimisation de protocoles ou le développement de vecteurs ou tests diagnostiques sont généralement admissibles, tandis que la production routinière ou les activités administratives ne le sont pas.
- Depuis 2024, le plafond du crédit bonifié pour les sociétés privées contrôlées canadiennes est porté à 6 millions de dollars, et les coûts de location d’équipement sont redevenus admissibles, augmentant le montant potentiel de la réclamation.
- La méthode de calcul doit s’appuyer sur une identification précise des dépenses, en comparant la méthode traditionnelle et la méthode de remplacement pour maximiser le crédit tout en restant défendable.
- La documentation doit être datée, détaillée et continuellement mise à jour, car l’ARC privilégie les preuves en temps réel et une ventilation claire entre activités expérimentales et support.
Table des matières
- Qu’est-ce que couvre la RS&DE pour la biotechnologie : critères d’admissibilité et exemples concrets
- Mises à jour politiques et fiscales récentes qui influencent vos réclamations
- Quels coûts réclamer et comment les calculer
- Documentation et préparation à un examen technique de l’ARC
- Calendrier et étapes pratiques avant le dépôt
- Perspective d’Alexandre : erreurs fréquentes et tactiques gagnantes pour les biotechs
- Un accompagnement concret pour transformer votre R&D en crédits défendables
- Sources
- Questions fréquentes
Qu’est-ce que couvre la RS&DE pour la biotechnologie : critères d’admissibilité et exemples concrets
La RS&DE récompense l’expérimentation ou l’analyse systématique visant à résoudre une incertitude technologique, pas l’innovation au sens large. Un projet biotech doit démontrer qu’une question technique n’avait pas de réponse connue au moment où le travail a commencé, et que vous avez suivi une démarche structurée pour y répondre, selon les lignes directrices de l’ARC sur l’admissibilité des travaux.
Concrètement, plusieurs types de projets se qualifient souvent :
- La mise au point d’un nouveau procédé de fermentation ou de purification biologique dont le rendement reste imprévisible.
- L’optimisation d’un protocole expérimental pour améliorer la stabilité ou la reproductibilité d’un composé.
- Le développement d’un vecteur viral, d’un test diagnostique ou d’une plateforme d’essai dont la faisabilité technique n’est pas acquise d’avance.
À l’inverse, la production commerciale routinière, les activités administratives, le recrutement ou le support général à l’exploitation ne sont pas admissibles, même lorsqu’ils accompagnent un projet de recherche. La qualification « biotechnologie » ne garantit rien en soi : il faut isoler la composante recherche du reste de vos opérations.
Mises à jour politiques et fiscales récentes qui influencent vos réclamations
Le Budget 2025 propose de relever le plafond des dépenses admissibles au crédit bonifié de 35 % pour les sociétés privées sous contrôle canadien, le faisant passer à 6 millions de dollars, une hausse qui profite directement aux biotechs en phase de croissance dont les dépenses de laboratoire dépassent rapidement les anciens seuils. Cette mesure s’appliquerait aux années d’imposition commençant le 16 décembre 2024 ou après.
Autre changement notable : depuis le 16 décembre 2024, les coûts de location d’équipement redeviennent admissibles aux dépenses de RS&DE. Pour une biotech qui loue des équipements de laboratoire plutôt que de les acheter, cela change concrètement l’arbitrage entre louer et acquérir, et justifie de recalculer certains scénarios coûts-bénéfices pour les projets pilotes en cours.
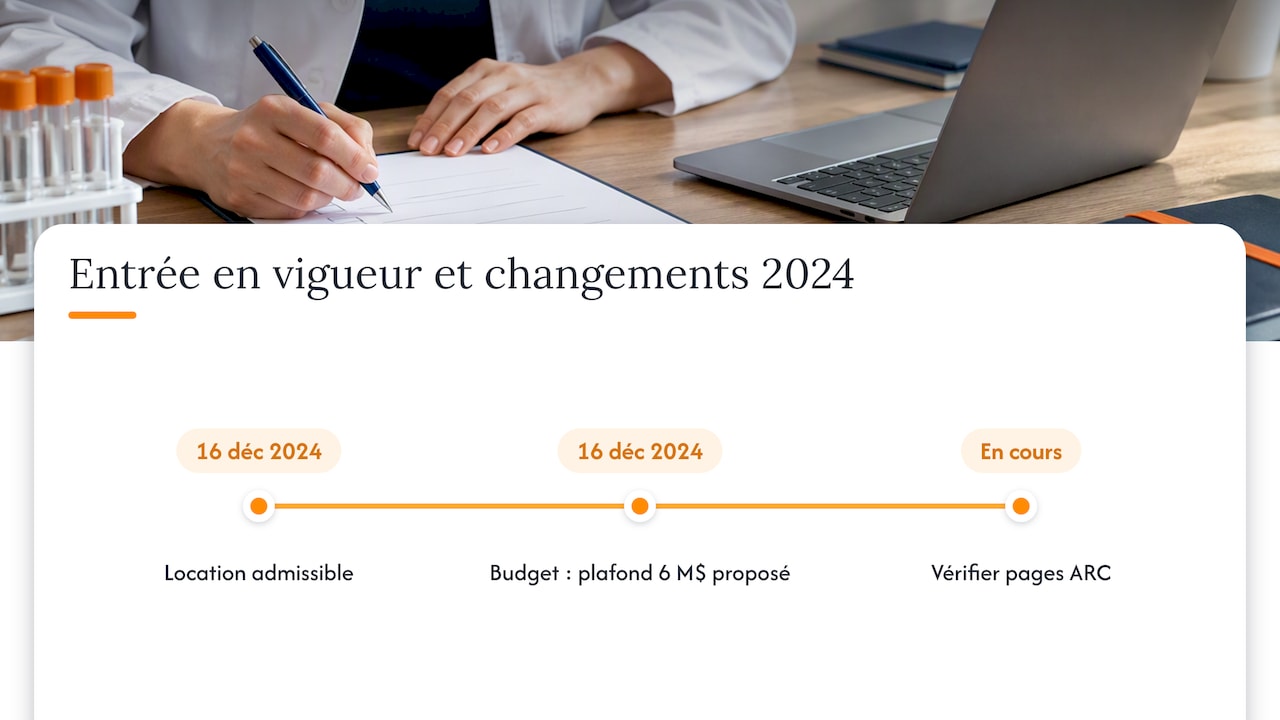
L’ARC révise régulièrement ses politiques d’application : vérifiez toujours les pages officielles avant de finaliser un dépôt, les règles évoluant plus vite que les guides de référence génériques.
Quels coûts réclamer et comment les calculer
Le choix entre méthode traditionnelle et méthode de remplacement détermine la manière dont vous traitez les frais généraux et influence directement le montant final de votre crédit.
Pour structurer ce choix :
- Identifiez toutes les dépenses directement liées aux travaux admissibles, salaires en tête.
- Calculez le montant selon la méthode traditionnelle, en additionnant les frais généraux réels attribuables à la RS&DE.
- Comparez avec la méthode de remplacement, qui applique un taux forfaitaire aux salaires admissibles plutôt que de ventiler chaque frais général.
- Retenez la méthode donnant le résultat le plus avantageux tout en restant défendable devant un examen.
Les biotechs qui travaillent avec des sous-traitants doivent porter une attention particulière aux paiements versés à des tiers non liés, soumis à une règle réduisant la base admissible, et aux contrats entre parties liées, qui exigent une documentation contractuelle rigoureuse dès la négociation. Les intérêts, les honoraires juridiques et l’équipement usagé restent exclus du calcul.
Conseil de pro : avant de finaliser vos montants, vérifiez que chaque dépense réclamée est reliée à une activité documentée dans votre journal d’expérimentation, pas seulement à une ligne comptable.
Documentation et préparation à un examen technique de l’ARC
Un dossier RS&DE solide repose sur des preuves datées, pas sur une reconstitution a posteriori. Le guide d’examen technique de l’ARC précise que les conseillers en recherche et technologie et les examinateurs financiers évaluent la démonstration de l’incertitude technologique à partir de documents concrets.
Conservez systématiquement :
- Les objectifs techniques initiaux et les hypothèses formulées avant le début des essais.
- Les plans expérimentaux, journaux de laboratoire et données brutes issues des manipulations.
- Les feuilles de temps ventilées par activité, les photos de manipulations et les contrats ou factures liés aux travaux.
Ces éléments doivent pouvoir être reliés directement aux lignes du formulaire T661 et à l’annexe technique qui décrit vos projets. Dans les dossiers litigieux, l’ARC examine de près la granularité des feuilles de temps : une ventilation claire entre activités expérimentales et tâches de support administratif réduit sensiblement le risque d’ajustement.
Conseil de pro : planifiez une revue trimestrielle de vos preuves plutôt qu’une reconstitution en fin d’année, l’anticipation d’un audit commence dès le premier jour du projet.
Calendrier et étapes pratiques avant le dépôt
La règle est stricte : vous disposez de 12 mois après la date d’échéance de production de votre déclaration de revenus pour déposer votre demande, soit environ 18 mois après la fin de votre exercice pour une société. Passé ce délai, le crédit est définitivement perdu, sans exception possible.
Pour éviter cette perte, suivez ces étapes :
- Consolidez l’ensemble des coûts admissibles dès la clôture de l’exercice.
- Faites valider en interne la sélection des projets et la méthode de calcul retenue.
- Rassemblez les signatures et pièces justificatives nécessaires au T661.
- Vérifiez l’admissibilité aux crédits provinciaux complémentaires, comme le crédit d’impôt remboursable pour la recherche et l’innovation au Québec, qui peut s’ajouter au crédit fédéral selon vos dépenses.
Les aides provinciales reçues pour le même projet doivent être soustraites de vos dépenses admissibles avant le calcul du crédit fédéral, un oubli fréquent qui expose à un redressement.
Perspective d’Alexandre : erreurs fréquentes et tactiques gagnantes pour les biotechs
Les biotechs perdent souvent des crédits non par manque de travaux admissibles, mais par documentation tardive. Trop d’équipes reconstituent leurs preuves au moment du dépôt, alors que l’incertitude technologique doit être capturée sur le vif, dans le protocole expérimental lui-même.
Une autre erreur récurrente concerne la ventilation des coûts entre activités expérimentales et tâches de support, une distinction que l’ARC examine minutieusement lors d’un contrôle. Les équipes qui omettent de documenter leurs échecs expérimentaux se privent aussi d’une preuve précieuse : un essai qui ne fonctionne pas démontre souvent mieux l’incertitude technologique qu’un succès immédiat.
Les biotechs qui réussissent le mieux leurs réclamations intègrent la documentation RS&DE directement dans leur cycle de recherche, avec des revues trimestrielles et une coordination continue entre les équipes scientifiques et financières. Cette approche multidisciplinaire, appliquée auprès de nombreuses entreprises innovantes, guide l’accompagnement offert aux clients.
— Alexandre
Un accompagnement concret pour transformer votre R&D en crédits défendables
Documenter une réclamation RS&DE en biotechnologie demande du temps que vos équipes de recherche n’ont pas toujours, et une rigueur technique que la comptabilité seule ne couvre pas toujours. Un accompagnement est proposé par une équipe combinant expertise fiscale et compréhension des enjeux scientifiques propres à votre secteur.
Nos services couvrent l’ensemble du cycle de votre réclamation :
- La rédaction technique des projets R&D et la préparation du formulaire T661.
- L’analyse des dépenses admissibles et le choix de la méthode de calcul la plus avantageuse.
- La préparation aux examens de l’ARC et le suivi pendant la vérification.
- La représentation lors d’une opposition ou devant la Cour canadienne de l’impôt.
Pour les projets nécessitant des intrants de recherche spécialisés, des fournisseurs comme VantaPept à Ottawa illustrent le type d’achats de matériaux qui peuvent entrer dans vos dépenses admissibles. L’accompagnement se distingue par une capacité à défendre les dossiers jusqu’au litige, avec une équipe connaissant les enjeux techniques de la biotechnologie. Demandez une évaluation initiale de votre dossier sur la page de services HLP pour savoir où vous vous situez.
Sources
Pour rester à jour, consultez directement les mises à jour RS&DE de l’ARC, le guide T4088 et le guide d’examen technique. Les formulaires T661, T2SCH31 et les annexes provinciales, comme celles du crédit québécois, complètent votre dossier de dépôt. Le blogue HLP propose aussi des analyses pratiques sur ces sujets.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
- Mesures fiscales : Renseignements supplémentaires | Budget 2025
Questions fréquentes
Qu’est-ce que le programme RS&DE ?
Le programme de Recherche scientifique et développement expérimental est un incitatif fiscal fédéral qui rembourse une partie des dépenses engagées pour résoudre une incertitude technologique par une démarche systématique. Il s’applique à tous les secteurs, y compris la biotechnologie, à condition que les travaux répondent aux critères d’admissibilité de l’ARC.
La biotechnologie est-elle très demandée au Canada ?
Le secteur biotechnologique canadien continue d’attirer des investissements en recherche, notamment dans les domaines pharmaceutique, agricole et diagnostique, ce qui se traduit par un volume soutenu de projets admissibles à la RS&DE. Aucune donnée chiffrée officielle sur la demande du secteur n’est disponible publiquement pour cet article.
Quel est le crédit d’impôt pour la recherche et le développement au Québec ?
Les modalités précises dépendent de la nature de la société et doivent être vérifiées auprès de Revenu Québec avant le dépôt.
Quel délai ai-je pour déposer ma demande RS&DE ?
Vous disposez de 12 mois après la date d’échéance de production de votre déclaration de revenus, soit environ 18 mois après la fin de votre exercice pour une société. Passé ce délai, le crédit ne peut plus être réclamé.
Les coûts de location d’équipement sont-ils admissibles à la RS&DE ?
Oui, depuis le 16 décembre 2024, les coûts de location d’équipement engagés après cette date sont de nouveau admissibles aux dépenses de RS&DE. Cette mesure profite particulièrement aux biotechs qui louent des équipements de laboratoire plutôt que de les acquérir.
No responses yet