
L’objectif n’est pas seulement de maximiser le crédit d’impôt à l’investissement (CII), mais de bâtir un dossier qui résiste à un examen de l’Agence du revenu du Canada. Pour les entreprises qui n’ont pas les ressources internes pour structurer cette démarche, un accompagnement spécialisé peut faire souvent la différence entre une demande fragile et une demande défendable.
En bref:
- Une demande RS&DE solide doit être préparée tout au long de l’année, avec une collecte continue des preuves et une organisation rigoureuse des activités.
- Il est crucial de choisir la méthode de calcul des dépenses avant la production du dossier, car elle influence directement le montant admissible au crédit d’impôt.
- La gouvernance du portefeuille RS&DE doit inclure des revues semestrielles pour évaluer la valeur, la faisabilité et l’admissibilité fiscale de chaque projet.
- La documentation doit refléter précisément l’incertitude technologique et l’investigation systématique, avec des descriptions techniques, journaux, versions de code et heures de travail.
- Externaliser la gestion du dossier RS&DE permet de réduire le risque de refus et d’assurer une conformité optimale face aux exigences de l’ARC.
Table des matières
- Quelle checklist annuelle suivre pour votre stratégie RS&DE ?
- Comment structurer la gouvernance de votre portefeuille RS&DE ?
- Quelles preuves documentaires l’ARC exige-t-elle vraiment ?
- Quand produire votre demande RS&DE (T661, T2, T1) ?
- Perspective experte : formaliser la stratégie annuelle RS&DE
- Faites-vous accompagner par un expert pour votre mandat RS&DE annuel
- Sources
- Questions fréquentes
Quelle checklist annuelle suivre pour votre stratégie RS&DE ?
Une demande RS&DE solide ne se construit pas en mars, pour un exercice qui s’est terminé en décembre. Elle se construit tout au long de l’année, à travers une séquence d’étapes que vos équipes techniques et financières doivent connaître par cœur.
- Dressez l’inventaire des projets candidats. En début d’année, listez tous les projets qui comportent une part d’incertitude technologique, même modeste, et organisez une première revue de portefeuille pour repérer ceux qui méritent un suivi RS&DE dédié.
- Mettez en place une collecte continue des preuves. Chaque mois, capturez les notes techniques, les journaux d’essais, les versions de code et les feuilles de temps liées aux projets retenus, plutôt que d’attendre la fin d’exercice.
- Choisissez votre méthode de calcul des dépenses tôt. La méthode traditionnelle et la méthode de remplacement visant la réduction (MRVR) donnent des résultats différents selon votre structure salariale ; ce choix doit être verrouillé avant la production, car il conditionne le calcul du total des dépenses admissibles pour le CII.
- Préparez le T661 et ses annexes en parallèle des travaux, pas après. Vérifiez systématiquement que les dépenses réclamées correspondent aux activités techniques décrites : une incohérence entre les deux est l’un des premiers signaux qui déclenchent une révision approfondie.
- Coordonnez comptabilité et fiscalité dès le troisième trimestre. Un dossier RS&DE mal synchronisé avec la clôture comptable oblige souvent à reconstruire les chiffres dans l’urgence, ce qui augmente le risque d’erreurs.
Conseil de pro : Fixez une date interne fictive un mois avant l’échéance réelle de production. Cette marge absorbe les imprévus, comme un litige de facturation avec un sous-traitant ou un changement de comptable en cours d’année.
Comment structurer la gouvernance de votre portefeuille RS&DE ?
Les entreprises qui obtiennent les crédits les plus stables d’une année à l’autre ne traitent pas la RS&DE comme un exercice comptable ponctuel. Elles la traitent comme un actif à gérer, avec des rituels de gouvernance récurrents. Un cycle de révision annuel de la stratégie d’innovation, complété par des revues semestrielles du portefeuille, offre un bon équilibre entre stabilité stratégique et capacité d’ajustement.
Concrètement, une revue de portefeuille semestrielle doit trancher trois questions pour chaque projet actif : sa valeur d’affaires justifie-t-elle l’investissement continu, sa faisabilité technique reste-t-elle incertaine, et son admissibilité fiscale tient-elle toujours la route face aux critères de l’ARC ? Traiter l’innovation comme un portefeuille d’actifs aide justement à prioriser les ressources et à documenter, projet par projet, pourquoi telle initiative mérite une demande RS&DE et telle autre non.
Lors de chaque revue, votre équipe devrait consigner :
- la description technique actualisée de chaque projet et ses hypothèses de recherche ;
- les résultats d’essais qui confirment ou infirment ces hypothèses ;
- les décisions d’arbitrage prises (poursuite, pivot, abandon) et leur justification ;
- les indicateurs simples comme le nombre d’heures ingénieurs allouées, le taux d’échec des essais, ou le ratio dépenses RS&DE sur budget R&D total.
Ces documents ne servent pas seulement à piloter l’innovation. Ils constituent la trame narrative que votre dossier RS&DE reprendra plus tard, mois par mois.
Quelles preuves documentaires l’ARC exige-t-elle vraiment ?
L’admissibilité aux encouragements fiscaux repose sur deux notions précises : l’incertitude technologique et l’investigation systématique. Selon les lignes directrices de l’ARC, votre documentation doit démontrer non seulement ce que vous avez fait, mais pourquoi la solution n’était pas évidente et comment vous avez procédé pour la trouver.
Pour chaque projet, conservez :
- les descriptions techniques rédigées au moment des travaux, pas reconstruites après coup ;
- les journaux d’essais et de tests, avec dates et résultats ;
- les versions de code ou de prototypes qui montrent l’évolution des tentatives ;
- les factures de matériaux et sous-traitance liées directement au projet ;
- les feuilles de paie ou de temps qui isolent les heures consacrées à la R&D.
La bonne pratique consiste à suivre les dépenses « au fil de l’eau », c’est-à-dire au moment où elles surviennent, plutôt que de reconstituer un dossier complet à la fin de l’exercice. Le suivi rigoureux des salaires et matériaux réduit sensiblement le risque de redressement en cas d’audit, car il élimine l’écart entre la mémoire des équipes et les faits réels.
Conseil de pro : Demandez à vos ingénieurs de tenir un simple journal hebdomadaire, même deux lignes par projet. C’est souvent plus utile à la fin de l’année qu’un rapport de synthèse rédigé de mémoire trois mois plus tard.
Le piège le plus fréquent reste la reconstruction rétroactive : une entreprise qui rédige ses preuves techniques une fois l’année terminée peine à établir une corrélation crédible entre les dépenses réclamées et les activités décrites. C’est précisément ce type de dossier qui attire l’attention d’un vérificateur.
Quand produire votre demande RS&DE (T661, T2, T1) ?
Le calendrier fiscal de la RS&DE ne pardonne pas les retards. La date limite de production correspond à 12 mois après la date d’échéance de production de votre déclaration de revenus. Pour une société, cela représente généralement 18 mois après la fin de l’exercice financier, et cette limite est impérative : aucune prolongation n’est accordée, comme le rappelle le guide T4088 du formulaire T661.
Le T661 doit être produit en même temps que votre déclaration de revenus, T2 pour une société ou T1 pour un particulier exploitant une entreprise individuelle. Une demande incomplète, même déposée à temps, peut mener au refus des dépenses réclamées si elle ne contient pas les renseignements prescrits. Si des ajustements sont nécessaires après le dépôt, ils doivent rester dans la fenêtre des 12 mois : au delà, aucune modification n’est recevable.
La solution la plus fiable reste le rétroplanning. Fixez des jalons internes, trois mois avant l’échéance pour la version préliminaire du T661, un mois avant pour la validation finale entre les équipes techniques et le service comptable.
Perspective experte : formaliser la stratégie annuelle RS&DE
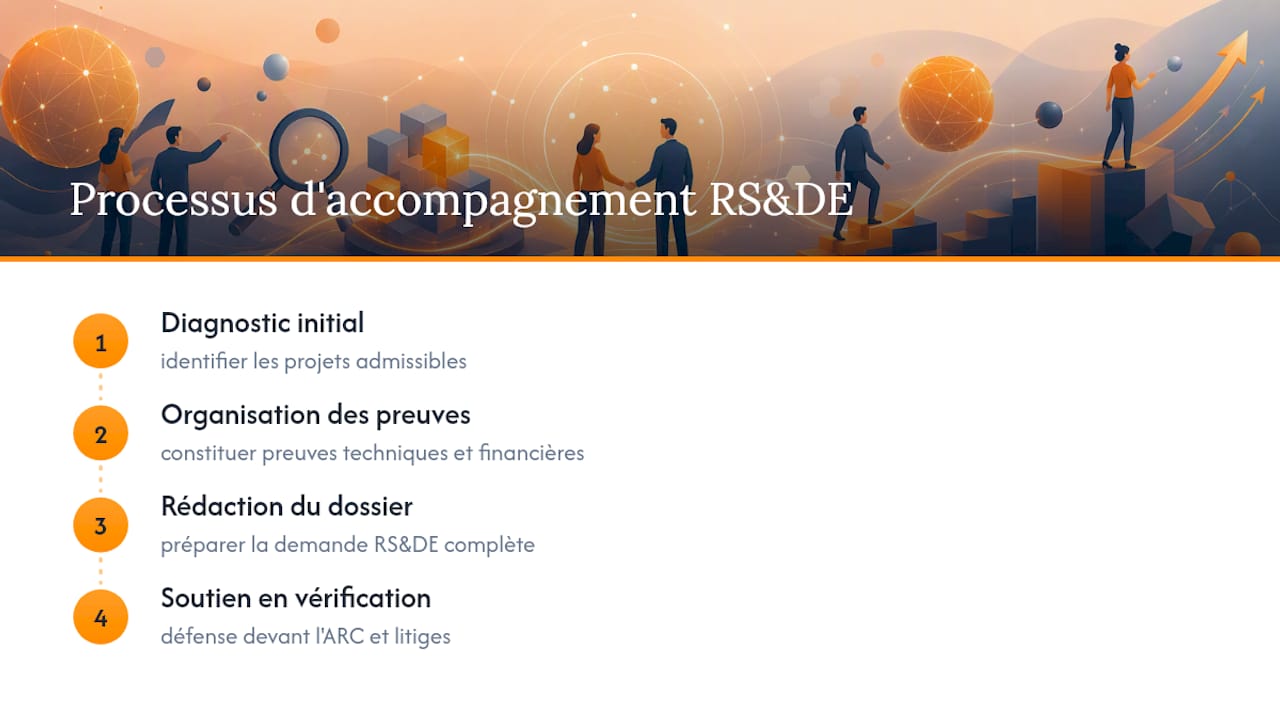
Un accompagnement spécialisé accompagne les entreprises innovantes à travers un processus structuré : diagnostic initial des projets admissibles, organisation des preuves techniques et financières, rédaction du dossier, puis soutien en cas de vérification ou de litige devant l’ARC. Ce qui distingue une stratégie RS&DE réussie d’une stratégie fragile n’est presque jamais la qualité de la recherche elle même. C’est la discipline documentaire.
Beaucoup de dirigeants sous-estiment à quel point un dossier techniquement solide peut être rejeté pour une simple faiblesse de forme, un manque de corrélation entre le calendrier des essais et les dépenses réclamées. La rigueur d’un accompagnement multidisciplinaire, capable de traduire le langage des ingénieurs en langage fiscal, change souvent l’issue d’une vérification bien plus que la sophistication technique du projet lui même.
— Alexandre
Faites-vous accompagner par un expert pour votre mandat RS&DE annuel
Externaliser la préparation de votre dossier RS&DE libère vos équipes techniques du fardeau administratif tout en réduisant le risque de refus lié à une documentation incomplète.
Un accompagnement type démarre par un diagnostic de vos projets candidats, se poursuit par la structuration des preuves contemporaines dont votre dossier a besoin, puis se conclut par la préparation du T661 et de ses annexes. En cas de vérification, un expert peut rester engagé pour défendre le dossier jusqu’à son terme. Les entreprises qui cherchent aussi à structurer leur reporting financier interne trouveront des repères utiles dans des outils de planification financière pensés pour ce type de suivi.
Pour amorcer un mandat annuel ou obtenir un premier avis sur l’admissibilité de vos projets, consultez la page de services d’HLP et prenez contact avec l’équipe.
Sources
Pour vérifier ou approfondir les règles évoquées, consultez directement les lignes directrices de l’ARC sur l’admissibilité RS&DE et le guide T4088 du formulaire T661. Pour le volet provincial, Revenu Québec publie ses propres critères relatifs aux crédits de R&D. L’ARC et Revenu Québec restent les références finales en cas de doute sur votre situation.
- Canada
Questions fréquentes
Qu’est-ce qu’une stratégie RS&DE annuelle ?
C’est l’ensemble des rituels de gouvernance, de suivi documentaire et de planification fiscale qu’une entreprise met en place chaque année pour identifier ses projets admissibles et maximiser son crédit d’impôt. Elle combine revues de portefeuille, collecte continue de preuves et respect strict des échéances de production.
Quelle est la date limite pour produire une demande RS&DE ?
La limite est fixée à 12 mois après la date d’échéance de production de la déclaration de revenus, ce qui représente généralement 18 mois après la fin de l’exercice pour une société. Aucune prolongation n’est accordée au delà de cette date.
Quelles preuves l’ARC accepte-t-elle pour justifier l’incertitude technologique ?
L’ARC accepte les descriptions techniques, journaux d’essais, versions de code et notes rédigées au moment des travaux, qui montrent le pourquoi et le comment de la démarche, selon les lignes directrices officielles. Les reconstructions rétroactives sont beaucoup plus vulnérables lors d’un examen.
Combien coûte un accompagnement pour une demande RS&DE ?
Les tarifs d’HLP Services dépendent de la nature du mandat, rédaction technique, maximisation de la réclamation ou représentation en litige, et ne sont pas publiés en ligne. Les modalités sont communiquées directement sur la page de services d’HLP selon votre projet.
Que se passe-t-il si mon dossier RS&DE est incomplet ?
Une demande incomplète peut entraîner le refus des dépenses réclamées, même si le T661 est déposé dans les délais, comme le précise le guide T4088. C’est pourquoi la cohérence entre dépenses et activités techniques doit être vérifiée avant l’envoi.
No responses yet