
Oui, votre startup peut réclamer la RS&DE si vos travaux visent un avancement technologique et comportent une réelle incertitude technique. Le crédit fédéral remboursable atteint généralement un taux avantageux pour les sociétés privées sous contrôle canadien(https://www.canada.ca/en/revenue-agency/services/scientific-research-experimental-development-tax-incentive-program.html). Dès maintenant, documentez vos hypothèses techniques, activez un suivi rigoureux des heures et évaluez si un accompagnement spécialisé vaut le coup pour votre dossier.
En bref:
- La preuve d’un avancement technologique et d’une démarche expérimentale structurée est essentielle pour que la startup puisse prétendre à la RS&DE.
- Les dépenses admissibles incluent principalement les salaires techniques, la sous-traitance, les matériaux, la location d’équipements et certains frais généraux liés au projet.
- La documentation régulière des hypothèses, tests, versions de code et heures de travail lors des sprints facilite le dépôt dans le formulaire T661 dans les délais de 18 mois.
- Les crédits provinciaux comme ceux du Québec ou de l’Ontario peuvent s’ajouter au crédit fédéral sans le remplacer, réduisant ainsi le coût global de la R&D.
- La préparation et la défense du dossier lors d’un contrôle dépendent d’une documentation rigoureuse, facilement vérifiable par l’ARC, notamment par des journaux de bord datés et des rapports complets.
Table des matières
- Qui est admissible et quels travaux comptent comme RS&DE startups
- Quelles dépenses peuvent être réclamées par une startup
- Comment documenter la RS&DE pendant les sprints de développement
- Procédure de dépôt : formulaires, étapes fiscales et échéances
- Comment les crédits provinciaux se combinent-ils au crédit fédéral ?
- Quels sont les risques de vérification et comment s’en défendre ?
- Ce que la RS&DE change vraiment pour une startup
- Confiez votre réclamation RS&DE à une équipe qui connaît le terrain technique
- Ressources officielles et documents utiles
- Questions fréquentes
Qui est admissible et quels travaux comptent comme RS&DE startups
Votre statut fiscal change tout. Une société privée sous contrôle canadien (SPCC) accède à un crédit fédéral remboursable, souvent plus avantageux qu’une société non-SPCC, qui reçoit généralement un crédit non remboursable. C’est la première question à trancher avant même de parler de vos projets techniques.
L’admissibilité repose sur trois critères que l’Agence du revenu du Canada (ARC) applique systématiquement :
- Un avancement scientifique ou technologique : vous cherchez à dépasser les connaissances déjà disponibles publiquement.
- Une incertitude technologique réelle : vous ne saviez pas, au départ, si votre approche fonctionnerait.
- Une démarche expérimentale structurée : formulation d’hypothèses, tests, ajustements documentés.
Un fondateur qui construit un prototype matériel pour tester une nouvelle méthode d’assemblage, une équipe qui développe un algorithme de reconnaissance d’image inédit, ou une biotech qui valide expérimentalement une formulation active : ces trois cas illustrent la diversité des projets admissibles. Ce qui compte aux yeux de l’ARC, ce sont les traces concrètes : journaux d’essais, résultats bruts, historiques de versions de code, rapports de test datés.
Quelles dépenses peuvent être réclamées par une startup
Les dépenses admissibles couvrent plusieurs catégories concrètes :
- Les salaires du personnel technique directement engagé dans les travaux de R&D.
- Les frais de sous-traitance liés à des tâches expérimentales spécifiques.
- Les matériaux consommés ou détruits pendant les essais.
- La location d’équipement spécialisé pour le prototypage.
- Une partie des frais généraux (overhead) liés aux locaux et à l’administration du projet.
Conseil de pro : Ventilez le temps de vos développeurs par tâche, pas seulement par projet.
Les pièges classiques : réclamer des frais de mise en marché, du support client, ou de la formation générale comme s’ils étaient de la R&D. Ces dépenses tombent systématiquement hors du périmètre admissible et fragilisent l’ensemble du dossier si l’ARC les repère.
Comment documenter la RS&DE pendant les sprints de développement
La discipline documentaire ne doit pas casser le rythme agile d’une startup. Voici une méthode simple à intégrer dans votre cycle de développement :
- Consignez chaque hypothèse technique testée dans un journal daté, même sous forme de notes courtes.
- Sauvegardez les protocoles de test et leurs résultats, y compris les échecs, qui prouvent l’incertitude réelle.
- Capturez les versions de code ou de prototype à chaque itération majeure.
- Tenez une feuille de temps structurée par tâche technique, pas seulement par projet global.
- Organisez une revue trimestrielle du dossier RS&DE pour éviter l’accumulation de retard avant la clôture fiscale.
Conseil de pro : Créez des codes projets dès le lancement d’un chantier de R&D. Cette habitude simplifie énormément le rapprochement entre les salaires, les contrats de sous-traitance et les heures réellement admissibles.
Le formulaire T661 doit être déposé dans les 18 mois suivant la fin de votre exercice fiscal. Passé ce délai, la réclamation est irrémédiablement perdue, même si les travaux étaient parfaitement admissibles.
Procédure de dépôt : formulaires, étapes fiscales et échéances
Le formulaire T661 constitue le cœur de votre demande. Il décrit les projets, justifie l’incertitude technologique et détaille les dépenses réclamées.
Les étapes concrètes ressemblent à ceci :
- Rédiger la description technique des projets dans le T661, en s’appuyant sur votre documentation de sprint.
- Chiffrer précisément les dépenses par catégorie (salaires, sous-traitance, matériaux).
- Joindre les annexes T2 requises et soumettre l’ensemble avec votre déclaration de revenus corporative.
- Pour une SPCC, indiquer clairement l’option de remboursement afin de recevoir le crédit sous forme de liquidités plutôt que de simple report.
Les politiques de dépôt de l’ARC précisent aussi les cas particuliers, comme les modifications à une déclaration déjà produite. Mieux vaut consulter ces pages avant de finaliser votre dossier plutôt qu’après un refus.
Comment les crédits provinciaux se combinent-ils au crédit fédéral ?
Plusieurs provinces offrent leurs propres incitatifs, qui viennent s’ajouter au crédit fédéral sans le remplacer. En Ontario, le crédit d’impôt à l’innovation (OITC) cible spécifiquement les petites et moyennes entreprises menant des travaux de R&D. Au Québec, le crédit d’impôt pour la recherche scientifique (CRIC) suit une logique similaire, avec ses propres taux et seuils.
- Ces crédits provinciaux se calculent généralement sur les mêmes dépenses admissibles que le fédéral, mais selon des règles distinctes.
- Le cumul des deux paliers peut réduire significativement le coût net de vos travaux de développement technologique.
- Chaque province impose ses propres critères de résidence fiscale et de nature d’activité, qui méritent une vérification ciblée.
Avant de bâtir votre projection financière sur ces crédits, faites valider votre stratégie par un spécialiste qui connaît les subtilités de votre province d’exploitation.
Quels sont les risques de vérification et comment s’en défendre ?
L’ARC déclenche le plus souvent une vérification lorsque la preuve d’incertitude technologique est mince, ou que l’allocation des coûts entre R&D et activités courantes paraît approximative. Une équipe qui prétend faire de la recherche alors qu’elle applique simplement une technologie connue s’expose directement à un refus.
- Préparez des journaux de bord datés, des rapports de test complets et des feuilles de temps cohérentes avec vos codes projets.
- Attendez-vous à ce qu’un vérificateur demande des entrevues avec vos équipes techniques pour valider la réalité des travaux décrits.
- Faites appel à un accompagnement spécialisé dès les premiers signes de contestation, avant que le dossier ne s’enlise.
Conseil de pro : Ne réagissez jamais seul à un avis de vérification sans avoir relu l’intégralité de votre documentation technique. Hlp intervient justement à ce stade avec une rédaction technique rigoureuse et une représentation en cas de litige, jusque devant la Cour canadienne de l’impôt si nécessaire.
Ce que la RS&DE change vraiment pour une startup
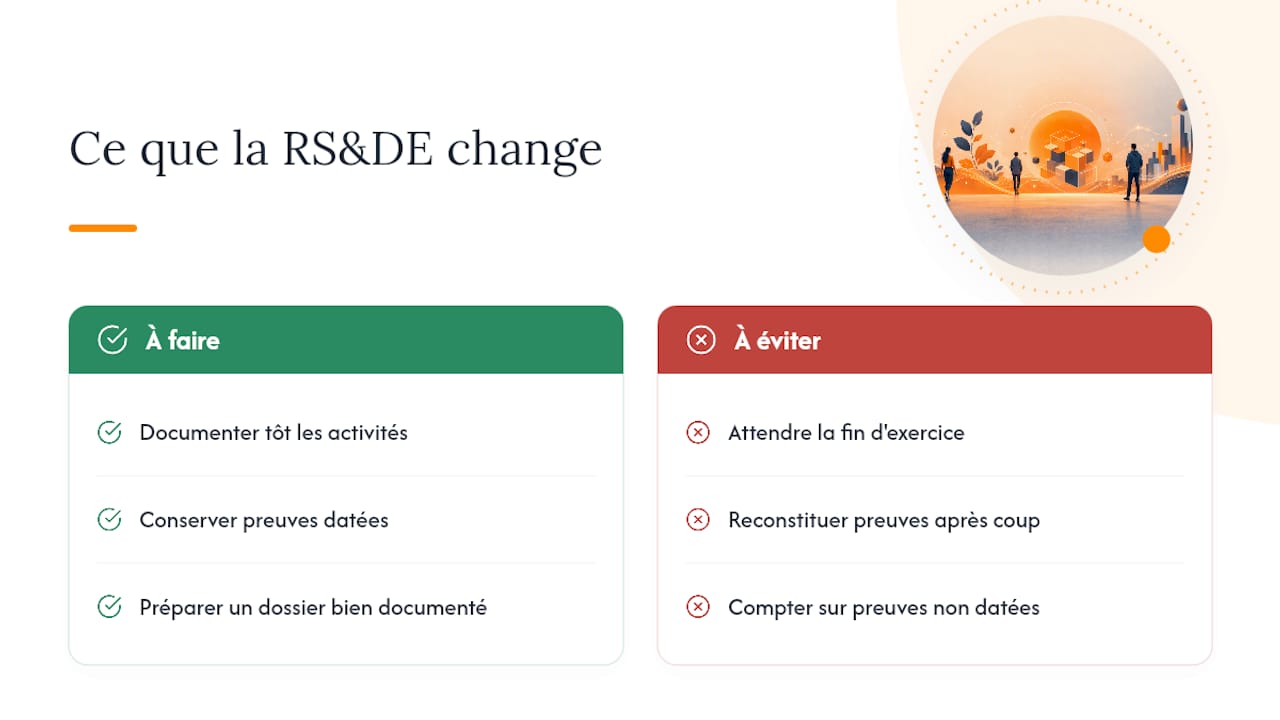
La RS&DE n’est pas qu’une ligne comptable. Elle finance la trésorerie au moment où une startup en a le plus besoin, et elle rassure les investisseurs lors d’une levée de fonds : un dossier bien documenté prouve que votre équipe sait distinguer l’innovation réelle du simple développement produit.
Documentez tôt. Les fondateurs qui attendent la fin d’exercice pour reconstruire leurs preuves perdent souvent des mois d’heures admissibles, faute de traces datées suffisantes.
— Alexandre
Confiez votre réclamation RS&DE à une équipe qui connaît le terrain technique
Rédiger un dossier RS&DE solide demande du temps que vous n’avez probablement pas entre deux sprints de développement. Hlp accompagne les entreprises innovantes canadiennes dans la rédaction technique de projets R&D, la maximisation de leur réclamation et le suivi complet en cas de vérification par l’ARC.
Notre équipe multidisciplinaire, composée de fiscalistes et d’experts techniques, prend en charge l’ensemble du dossier, de la description des travaux jusqu’à la représentation lors d’un litige devant la Cour canadienne de l’impôt si les choses se corsent. Que vous innoviez en agriculture, en biotechnologie ou en aérospatiale, cette approche personnalisée transforme vos efforts de développement technologique en avantage fiscal concret, sans que vous ayez à sacrifier des semaines de travail sur votre produit. Consultez la page de service HLP pour un premier diagnostic de votre admissibilité.
Ressources officielles et documents utiles
Avant tout dépôt, consultez la page RS&DE de l’ARC, les dépenses admissibles, le formulaire T661 et le blogue HLP pour approfondir la préparation documentaire.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Quelles activités sont admissibles au crédit RS&DE ?
Les activités qui visent un avancement scientifique ou technologique et comportent une incertitude technique réelle sont admissibles, comme le prototypage matériel ou le développement algorithmique expérimental. Le travail doit suivre une démarche systématique, avec hypothèses, tests et résultats documentés, selon les critères officiels d’admissibilité.
Quel secteur technologique connaît une forte croissance au Canada actuellement ?
L’intelligence artificielle et les biotechnologies figurent parmi les secteurs les plus dynamiques pour le développement technologique au Canada, avec de nombreuses startups qui réclament la RS&DE pour financer leurs cycles de recherche. Ces secteurs génèrent une part croissante des demandes traitées par l’ARC chaque année.
Existe-t-il un crédit d’impôt spécifique de 7 500 $ au Canada ?
Ce chiffre ne correspond à aucune disposition documentée du programme RS&DE fédéral. Les entrepreneurs qui entendent parler d’un montant précis de ce type devraient vérifier directement sur les pages officielles de l’ARC plutôt que se fier à une rumeur circulant en ligne.
Quelle déduction fiscale les startups canadiennes négligent-elles le plus souvent ?
La RS&DE elle-même reste la déduction la plus sous-utilisée par les jeunes entreprises technologiques, souvent parce qu’elles pensent ne pas être assez « scientifiques » pour y prétendre. Un accompagnement comme celui offert par Hlp aide justement à repérer ces travaux admissibles qui passent inaperçus dans une équipe de développement pressée.
Combien coûte l’accompagnement HLP pour une réclamation RS&DE ?
Le tarif dépend du mandat confié, qu’il s’agisse de rédaction technique, de maximisation de réclamation ou de représentation en litige. Les prix précis ne sont pas publiés et sont communiqués directement sur le site de Hlp après une première évaluation du dossier.
No responses yet