
La Cour canadienne de l’impôt est le tribunal compétent pour contester une décision de l’Agence du revenu du Canada sur un crédit RS&DE, mais elle n’intervient qu’après le dépôt préalable d’un avis d’opposition. Vous disposez généralement de 90 jours pour interjeter appel après la nouvelle cotisation ou la détermination, et le dossier peut suivre soit la procédure informelle, soit la procédure générale, selon les montants et la complexité en jeu.
En bref:
- La contestation d’un refus RS&DE par la Cour canadienne de l’impôt nécessite un avis d’opposition préalable auprès de l’ARC, dans les 90 jours suivant la décision.
- La procédure peut être informelle pour des montants faibles ou simples, ou plus formelle avec discovery pour des litiges complexes ou élevés.
- La solidité du dossier dépend fortement de preuves techniques datées, de registres comptables rigoureux et d’une documentation claire conforme aux formulaires requis.
- La majorité des audiences se déroulent en public, mais une ordonnance de confidentialité doit être demandée avant l’audience pour des procédés sensibles.
- Un recours judiciaire peut aboutir à la confirmation, l’annulation ou la réduction du crédit RS&DE, mais la préparation en amont de preuves techniques et financières est cruciale.
Table des matières
- Comprendre la Cour canadienne de l’impôt et sa compétence en matière de RS&DE
- Quand et comment saisir la Cour après une décision de l’ARC
- Procédure informelle ou procédure générale : laquelle choisir ?
- Bâtir un dossier RS&DE solide avant l’audience
- Comment se déroule une audience RS&DE devant la Cour
- Ce qui se passe après le jugement : conséquences et appel possible
- Comment HLP Services vous accompagne face à un litige RS&DE
- Perspective d’Alexandre : plaider ou négocier ?
- Faites préparer votre dossier RS&DE par une équipe qui connaît la Cour
- Sources
- Questions fréquentes
Comprendre la Cour canadienne de l’impôt et sa compétence en matière de RS&DE
La Cour canadienne de l’impôt est un tribunal fédéral indépendant qui tranche les différends fiscaux entre les entreprises et l’ARC, y compris ceux qui portent sur l’admissibilité des dépenses de recherche scientifique et de développement expérimental. Elle ne dépend pas de l’Agence du revenu du Canada, ce qui garantit un examen neutre de votre dossier, loin de la décision initiale contestée.
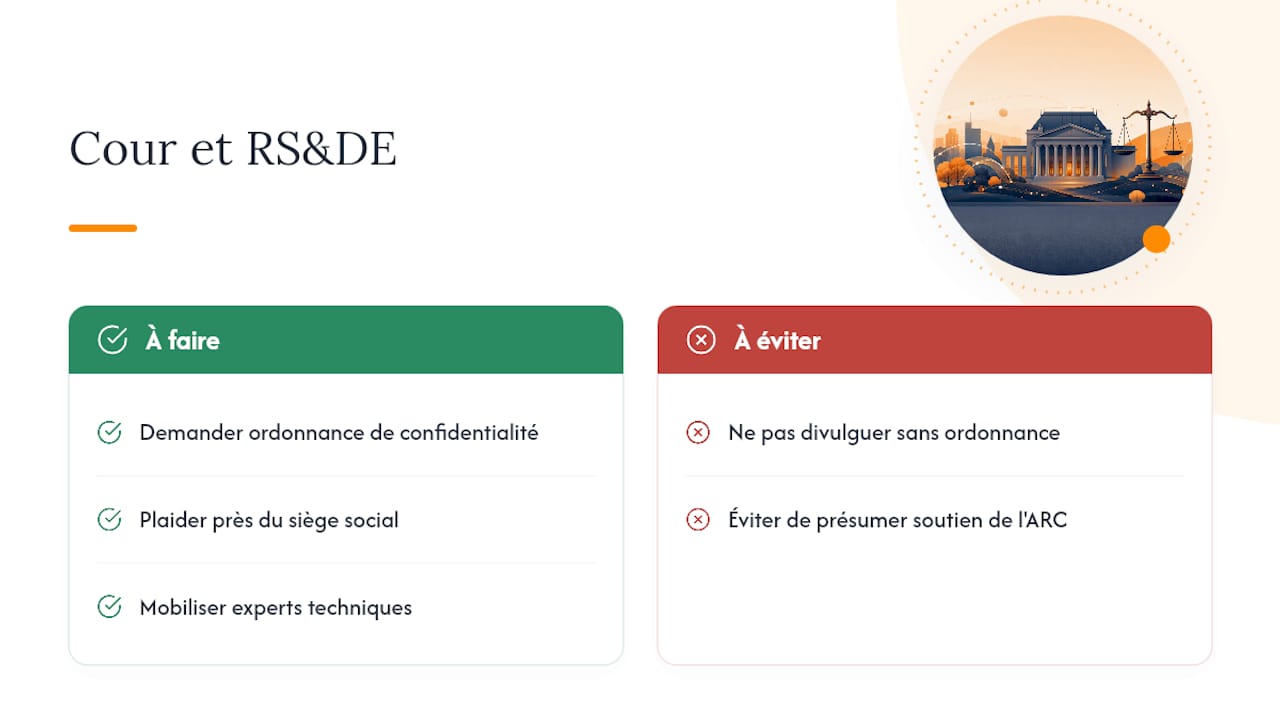
Le tribunal fonctionne en français et en anglais, et tient audience dans plusieurs grands centres au Canada, ce qui permet souvent à une entreprise de plaider près de son siège social plutôt que de se déplacer à Ottawa. Cette itinérance compte pour une PME manufacturière de Sudbury ou une biotech de Québec qui doit mobiliser des experts techniques pour l’audience.
Autre point que les dirigeants négligent souvent : les dossiers de la Cour sont publics par défaut, audiences comprises. Si votre demande RS&DE touche un procédé propriétaire ou une innovation stratégique, vous pouvez demander une ordonnance de confidentialité, mais elle doit être sollicitée et justifiée. Sans cette démarche, les détails techniques de votre litige deviennent consultables par n’importe qui.
Quand et comment saisir la Cour après une décision de l’ARC
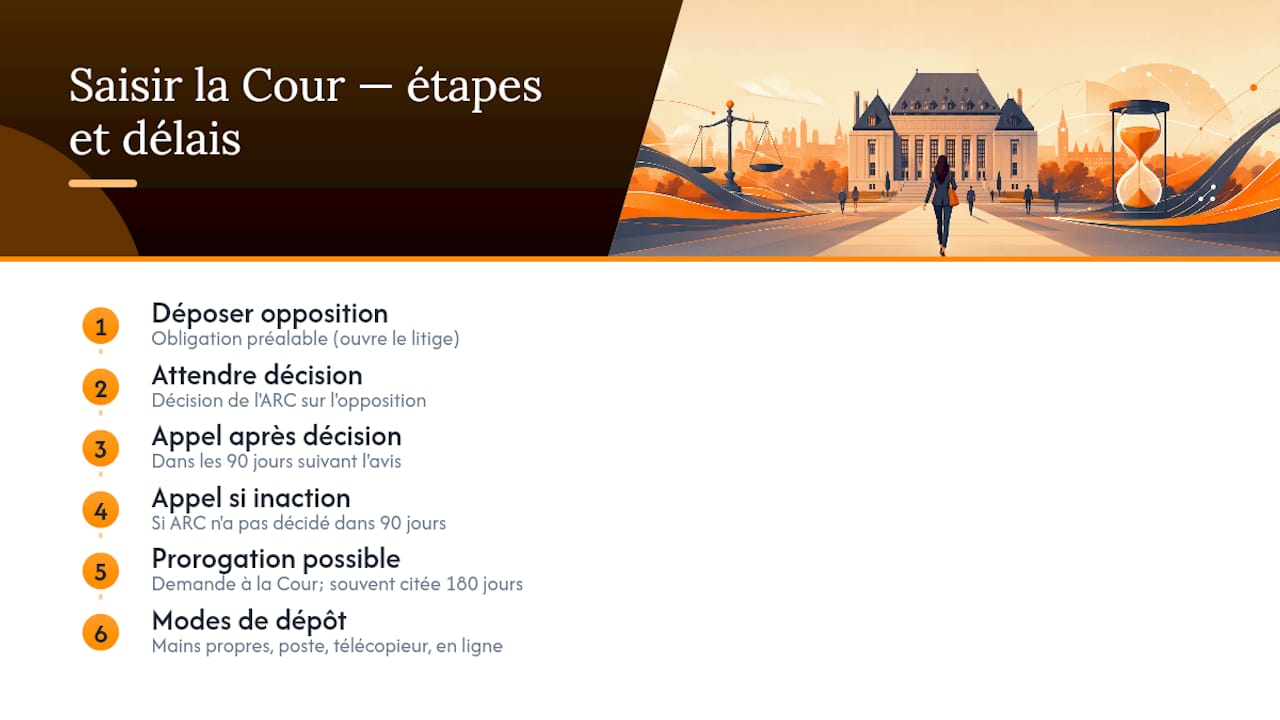
Aucun appel n’est recevable sans étape préalable : vous devez d’abord déposer un avis d’opposition auprès de l’ARC pour contester la nouvelle cotisation ou la détermination qui refuse votre crédit RS&DE. C’est cette opposition, et non l’appel lui-même, qui ouvre le dossier de litige.
Le délai standard pour porter l’affaire devant la Cour est de 90 jours suivant la date de l’avis de décision sur opposition. Une règle alternative protège les entreprises face à l’inaction administrative : si l’ARC ne rend pas de décision dans les 90 jours suivant le dépôt de l’opposition, vous pouvez déposer un appel directement, sans attendre plus longtemps. Un délai prolongé, souvent cité à 180 jours dans la pratique, s’applique dans certains cas où le contribuable cherche une prorogation auprès de la Cour elle-même, une démarche qui reste possible mais qui exige de démontrer un motif valable pour le retard.
Sur le plan pratique, l’appel peut être déposé en mains propres, par la poste, par télécopieur ou par voie électronique via le site de la Cour. Manquer le délai de 90 jours sans avoir demandé de prorogation dans les règles peut fermer la porte au recours judiciaire, quelle que soit la solidité de votre dossier technique.
Procédure informelle ou procédure générale : laquelle choisir ?
La Cour canadienne de l’impôt entend les litiges RS&DE selon deux procédures distinctes, et le choix influence directement le coût, la durée et la rigidité du processus.
- Procédure informelle : pensée pour être accessible, souvent réservée aux montants modestes en litige, avec des règles de preuve plus souples et généralement aucun droit de dépôt à payer.
- Procédure générale : plus formelle, avec un droit de dépôt calculé selon la somme contestée, une phase de communication de la preuve (discovery) plus poussée et des règles procédurales proches d’un procès civil classique.
- Montant en litige : un refus RS&DE de quelques dizaines de milliers de dollars s’oriente souvent vers l’informelle; un rejet touchant plusieurs projets et plusieurs années d’imposition penche vers la générale.
- Complexité technique : un litige qui repose sur des témoignages d’experts scientifiques pointus profite de la structure plus rigoureuse de la procédure générale.
- Confidentialité : la procédure générale offre plus d’occasions de structurer une demande d’ordonnance de confidentialité en amont de l’audience.
Le choix ne se fait pas à la légère : une entreprise qui sous-estime la complexité de son dossier technique en optant pour l’informelle risque de manquer de latitude pour présenter une preuve d’expert complète.
Bâtir un dossier RS&DE solide avant l’audience
La différence entre un appel gagné et un appel perdu se joue rarement devant le juge. Elle se joue des mois, parfois des années, avant l’audience, au moment où votre équipe consigne (ou néglige de consigner) les preuves de son travail de recherche. La documentation contemporaine reste le facteur le plus déterminant dans la jurisprudence RS&DE : sans notes écrites au moment des faits, difficile de convaincre un juge que vos essais répondaient à une incertitude technologique réelle.
Voici les priorités à traiter, dans l’ordre :
- Rassembler les preuves techniques contemporaines : journaux de laboratoire, comptes rendus de réunions techniques, notes de conception, versions successives de prototypes. Chaque document daté vaut plus qu’un résumé rédigé après coup.
- Consolider les registres comptables : feuilles de temps, contrats de sous-traitance, factures de matériel, preuves de salaires versés aux chercheurs. Conservez ces registres au moins six ans, comme l’exige l’ARC.
- Préparer les formulaires de référence : le formulaire T661 pour la description technique et le calcul des dépenses, le T2038(IND) ou le T2SCH31 selon la structure de votre entreprise, en suivant les instructions du guide T4088.
- Cartographier les coûts admissibles selon les taux applicables. Une société privée sous contrôle canadien peut bénéficier d’un taux majoré de 35 % jusqu’à une limite de dépenses de 3 millions de dollars, contre 15 % au delà.
- Anticiper les objections que soulèveront les conseillers en recherche et technologie de l’ARC lors de l’examen initial, pour préparer vos réponses avant même de plaider devant la Cour.
Conseil de pro : Rédigez vos notes techniques comme si un juge allait les lire dans trois ans, pas comme un compte rendu interne. La clarté d’aujourd’hui évite bien des explications laborieuses en salle d’audience.
Comment se déroule une audience RS&DE devant la Cour
Une audience RS&DE mobilise rarement une seule voix. Votre avocat fiscaliste plaide le droit, votre comptable défend les chiffres, et un expert technique du domaine (génie, biotechnologie, agronomie) témoigne pour démontrer que le projet répondait aux critères d’incertitude technologique et d’investigation systématique. L’expertise multidisciplinaire fait souvent la différence quand vient le moment de convaincre un juge qui n’a pas de formation scientifique.
Le juge examine les preuves documentaires déposées, entend les témoignages, puis pose des questions directes sur la démarche de recherche. Un dossier bien structuré, avec chronologie claire des essais et des échecs, se défend nettement mieux qu’une reconstitution improvisée.
Sur la publicité des débats : sauf ordonnance contraire, tout se déroule en public et le dossier reste accessible. Si un procédé propriétaire risque d’être exposé, demandez la confidentialité avant l’audience, pas pendant.
Ce qui se passe après le jugement : conséquences et appel possible
La Cour peut confirmer le refus de l’ARC, l’annuler complètement ou ordonner un redressement partiel du crédit RS&DE, ce qui change directement le montant d’impôt à payer ou remboursé. Un jugement défavorable peut aussi raviver des pénalités liées à des renseignements jugés inexacts dans la demande initiale, d’où l’importance d’une tenue de registres rigoureuse dès le départ.
Si la décision vous semble erronée en droit, vous pouvez porter l’affaire en appel devant la Cour d’appel fédérale. Cette voie reste stratégique : elle rallonge les délais et les coûts, et se justifie surtout lorsque le litige touche un principe d’interprétation qui dépasse votre seul dossier.
Comment HLP Services vous accompagne face à un litige RS&DE
Préparer un dossier qui résiste à l’examen d’un conseiller en recherche et technologie, puis à celui d’un juge, demande une double compétence rarement réunie en interne : maîtrise fiscale et compréhension fine de votre technologie. Hlp construit ses mandats sur cette combinaison.
- Rédaction technique des projets de recherche pour le formulaire T661, avec un vocabulaire qui tient la route devant l’ARC comme devant la Cour.
- Analyse et maximisation des dépenses admissibles, salaires, sous-traitance, matériel.
- Accompagnement lors de l’examen de vérification et préparation des réponses aux questions de l’ARC.
- Représentation lors du dépôt d’une opposition et soutien aux démarches devant la Cour canadienne de l’impôt.
Une équipe multidisciplinaire intervient dès qu’un dossier présente un risque financier significatif, une complexité technique élevée ou un enjeu de confidentialité à gérer avant l’audience.
Perspective d’Alexandre : plaider ou négocier ?
Une preuve technique solide et un enjeu de principe justifient d’aller devant la Cour. Mais quand les coûts de litige dépassent le crédit en jeu, ou que la confidentialité pèse lourd, négocier un règlement avec l’ARC reste souvent le choix le plus rationnel.
— Alexandre
Faites préparer votre dossier RS&DE par une équipe qui connaît la Cour
Un refus RS&DE mal documenté ne se rattrape pas en plaidant plus fort devant le juge. Il se rattrape en amont, avec des preuves techniques et financières construites pour résister à l’examen de l’ARC et, si besoin, à celui de la Cour canadienne de l’impôt.
Une équipe accompagne les entreprises innovantes à chaque étape, de la rédaction technique du formulaire T661 jusqu’à la représentation lors d’une opposition ou d’un recours judiciaire. Contrairement à un généraliste comptable qui découvre votre secteur en cours de mandat, une équipe multidisciplinaire peut combiner fiscalistes et experts techniques habitués aux dossiers RS&DE dans plusieurs secteurs. Si votre demande a été refusée ou réduite, la première étape consiste à faire évaluer la solidité de votre dossier avant l’expiration du délai de 90 jours. Découvrez les services de HLP pour planifier une évaluation de votre situation dès maintenant.
Sources
Cet article constitue une information générale et ne remplace pas l’avis d’un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Qu’est-ce que le crédit d’impôt RS&DE ?
Le crédit RS&DE est un encouragement fiscal fédéral qui réduit l’impôt des entreprises menant des travaux de recherche scientifique ou de développement expérimental, via une déduction sur le revenu et un crédit d’impôt à l’investissement. Les sociétés privées sous contrôle canadien peuvent obtenir un taux majoré de 35 % jusqu’à une limite de 3 millions de dollars de dépenses.
Quelle est la date limite pour la déclaration d’impôt fédéral en 2026 ?
Cette date dépend du type d’entité et de son exercice fiscal, et n’est pas directement liée aux délais d’appel RS&DE devant la Cour. Consultez les pages officielles de l’ARC pour connaître l’échéance exacte applicable à votre entreprise.
Quelle est la définition de la RS&DE ?
La RS&DE désigne les travaux systématiques menés par expérimentation ou analyse pour réaliser un avancement technologique, dans un contexte d’incertitude que la connaissance existante ne permet pas de résoudre. Le formulaire T661 exige une description précise de cette démarche pour chaque projet réclamé.
Qui sont les juges de la Cour canadienne de l’impôt ?
La Cour canadienne de l’impôt est un tribunal fédéral indépendant, composé de juges nommés par le gouvernement fédéral, qui entendent les litiges fiscaux, y compris les refus RS&DE, dans les deux langues officielles et dans plusieurs centres du pays. Leur rôle consiste à trancher le litige sur la base de la preuve présentée, indépendamment de la décision initiale de l’ARC.
No responses yet