
Les entreprises aérospatiales québécoises peuvent récupérer une part substantielle de leurs coûts de recherche et développement en combinant le crédit fédéral RS&DE et le nouveau CRIC provincial. La première action à poser consiste à documenter l’incertitude technologique de vos projets et à vérifier vos délais de dépôt, car le formulaire T661 obéit à un calendrier strict. Rassembler dès maintenant vos descriptions techniques et vos preuves financières facilite ensuite tout mandat de conseil.
En bref:
- La documentation rigoureuse de l’incertitude technologique et le respect des délais de dépôt sont cruciaux pour maximiser les crédits R&D, notamment via le formulaire T661.
- Le montages de crédits fédéral RS&DE et provincial CRIC peut permettre de bénéficier d’un avantage financier combiné supérieur à celui de chaque programme isolément.
- La preuve de la nouveauté et la suivi précis des activités, dépenses et essais renforcent la crédibilité d’un dossier face à un éventuel contrôle fiscal.
- La synchronisation des demandes fédérales et provinciales est indispensable pour éviter divergences d’interprétation et accélérer le traitement administratif.
- L’accompagnement d’experts multidisciplinaires permet de structurer mieux ses projets, d’optimiser ses réclamations et de défendre efficacement ses dossiers en cas de vérification.
Table des matières
- Aperçu des incitations fédérales et provinciales pour la R&D aérospatiale
- Le régime fédéral RS&DE : formulaire T661, calcul et points pratiques
- Le CRIC et l’empilement avec le crédit fédéral
- Activités et exemples admissibles spécifiques au secteur aérospatial
- Dépenses admissibles et calcul de la valeur d’une réclamation
- Procédure de dépôt, délais et documents requis
- Programmes complémentaires pour financer l’innovation aérospatiale
- Risques d’audit, erreurs fréquentes et défense du dossier
- Ce que l’évolution des crédits change pour vos priorités stratégiques
- Comment HLP accompagne vos dossiers RS&DE aérospatiaux
- Sources
- Questions fréquentes
Aperçu des incitations fédérales et provinciales pour la R&D aérospatiale
Le premier, administré par l’Agence du revenu du Canada, vise toute société qui mène des travaux de recherche scientifique ou de développement expérimental, quel que soit son secteur. Le second, propre au Québec, cible spécifiquement la R&D et la précommercialisation menées sur le territoire québécois.
Pour une PME aérospatiale qui conçoit des composants structuraux ou des systèmes avioniques, l’empilement des deux crédits change la donne financière d’un projet. Les organismes sectoriels jouent un rôle de catalyseur dans ce montage :
- Le CRIAQ structure des projets collaboratifs entre entreprises, universités et centres de recherche, ce qui renforce la crédibilité technique des demandes.
- Espace Aéro facilite les mises en relation entre PME et grands donneurs d’ordres du secteur.
- Ces réseaux aident aussi à documenter la nouveauté d’un projet, un critère central pour l’admissibilité.
Un dirigeant qui ignore l’un des deux paliers de financement laisse typiquement une partie du crédit combiné sur la table.
Le régime fédéral RS&DE : formulaire T661, calcul et points pratiques
Le guide T4088 accompagnant le formulaire T661 précise ce que l’ARC attend dans une description technique. Trois éléments doivent apparaître clairement, sans quoi la demande risque un rejet ou une demande d’information supplémentaire.
- L’objectif technologique visé, formulé en termes de connaissance manquante plutôt que de résultat commercial.
- L’incertitude technologique précise, c’est à dire ce qui n’était pas connu ou prévisible au moment d’entamer les travaux.
- La démarche expérimentale suivie, incluant les hypothèses testées et les critères permettant de juger du succès ou de l’échec.
Le choix entre méthode traditionnelle et méthode proxy (PPA) a des conséquences concrètes sur le montant réclamé : la méthode traditionnelle exige de comptabiliser les frais généraux réels liés à la R&D, tandis que la méthode proxy applique un pourcentage forfaitaire sur les salaires admissibles. Pour une équipe d’ingénierie aérospatiale qui engage plusieurs sous-traitants, ce choix mérite une analyse au cas par cas plutôt qu’un réflexe automatique.
Le CRA guide T4088 précise les lignes de calcul des dépenses admissibles, notamment les paiements à des organismes de recherche et les contrats avec des tiers, dont le traitement diffère selon qu’il s’agit d’une relation sans lien de dépendance ou non, selon le guide T4088.
Les travaux effectués hors Canada restent généralement exclus des dépenses admissibles, sauf exceptions limitées prévues au formulaire, ce qui compte particulièrement pour les entreprises qui sous-traitent des essais à l’étranger.
Le CRIC et l’empilement avec le crédit fédéral
Le Québec a introduit le Crédit d’impôt pour la R&D et la précommercialisation pour les exercices financiers débutant après le 25 mars 2025. Ce nouveau crédit remplace les anciens mécanismes provinciaux et s’applique aux sociétés ayant un établissement au Québec qui y exercent des activités de R&D admissibles.
- Le taux de base du CRIC s’établit à 20 %, selon Revenu Québec.
- Un taux majoré plus élevé s’applique sur une portion admissible des dépenses, selon les mêmes critères.
- L’admissibilité dépend d’un établissement québécois actif et d’une réalisation effective des travaux sur le territoire.
Revenu Québec recommande de soumettre la demande provinciale en parallèle de la demande fédérale, d’après Revenu Québec, car la CRA effectue souvent le premier examen technique de l’admissibilité et cet examen sert ensuite de référence pour l’évaluation provinciale. Une entreprise qui dépose ses deux demandes de façon désynchronisée s’expose à des divergences d’interprétation entre les deux paliers, ce qui ralentit l’ensemble du traitement.
Activités et exemples admissibles spécifiques au secteur aérospatial
L’aérospatiale génère naturellement des travaux admissibles parce que la conception y bute régulièrement sur des limites de connaissance non résolues. Concrètement, plusieurs familles d’activités reviennent souvent dans les dossiers défendables :
- Le développement de matériaux composites capables de résister à des cycles thermiques et mécaniques extrêmes.
- La conception de systèmes avioniques intégrant de nouvelles architectures de traitement du signal.
- L’optimisation de systèmes de propulsion pour améliorer le rendement énergétique ou réduire les émissions.
- Les essais de performance en soufflerie ou en environnement simulé pour valider un comportement structural inconnu.
L’enjeu pour l’ingénieur ou le directeur technique consiste à traduire cette incertitude en éléments évaluables par l’ARC : quelles hypothèses ont été posées, quels essais ont échoué, quelles itérations ont suivi. Les collaborations avec le CRIAQ, des universités ou des centres de recherche apportent souvent une preuve tangible de nouveauté, car elles imposent une documentation rigoureuse dès le départ.
Conseil de pro : Conservez chaque rapport d’essai, même ceux qui documentent un échec : ce sont souvent les preuves les plus convaincantes de l’incertitude technologique devant un vérificateur.
Dépenses admissibles et calcul de la valeur d’une réclamation
Les dépenses admissibles couvrent principalement les salaires du personnel technique affecté aux travaux, une partie des frais généraux selon la méthode choisie, les paiements versés à des organismes de recherche agréés, et certains coûts de sous-traitance.
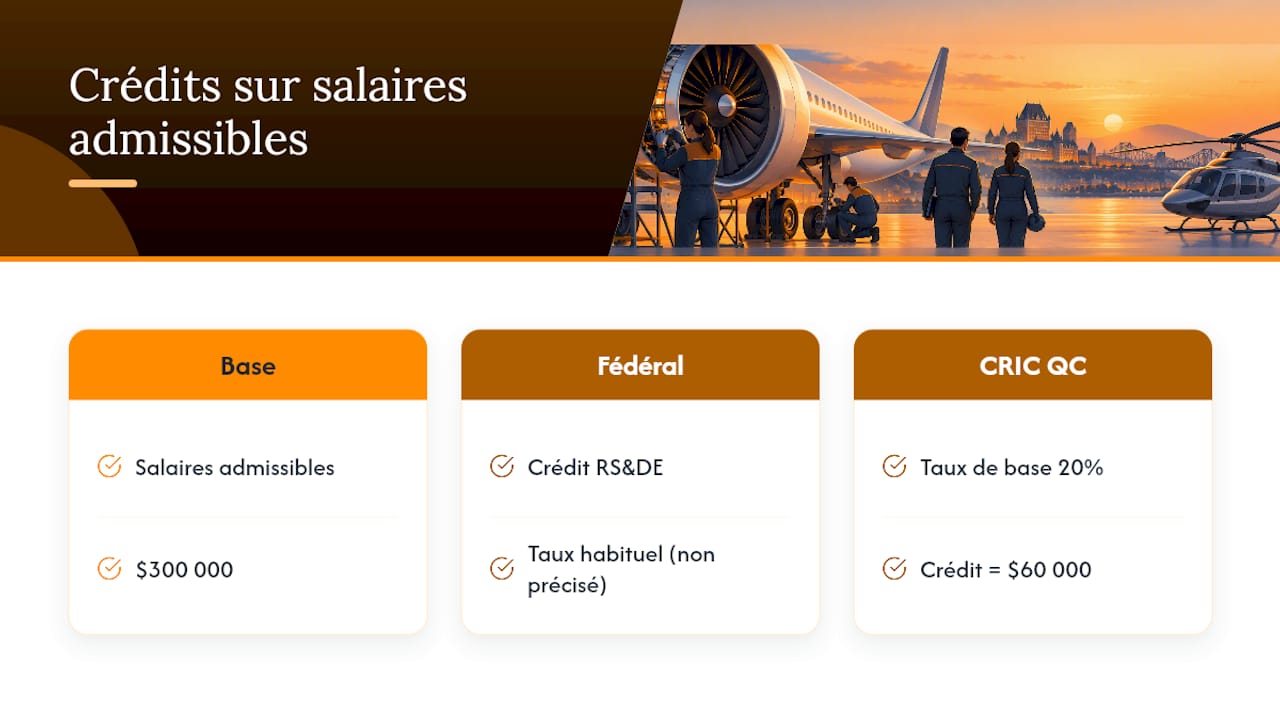
Prenons un exemple illustratif : une PME aérospatiale québécoise qui engage 300 000 dollars canadiens de salaires admissibles pour un projet de développement de composants composites. Avec un crédit fédéral RS&DE calculé selon les taux habituels applicables aux sociétés privées sous contrôle canadien, puis un CRIC provincial au taux de base de 20 %, selon Revenu Québec, l’empilement des deux crédits représente un avantage combiné nettement supérieur à ce que chaque palier offrirait isolément.
La traçabilité des coûts reste déterminante en cas d’audit. Ventilez vos heures par projet et non par département, conservez les feuilles de temps signées, et associez chaque contrat de sous-traitance à un livrable technique précis plutôt qu’à une facture globale.
Procédure de dépôt, délais et documents requis
Le calendrier de dépôt ne pardonne pas l’improvisation. La politique de l’ARC sur les exigences de production fixe la limite à 12 mois après la date d’échéance de production de la déclaration de revenus, ce qui donne typiquement 18 mois aux sociétés pour finaliser leur dossier.
- Rassemblez la description technique du projet, rédigée si possible par la personne qui a supervisé les travaux.
- Complétez l’annexe des dépenses (Schedule E) avec le détail des salaires, contrats et frais généraux.
- Réunissez les preuves financières : grands livres, feuilles de temps, factures de sous-traitants.
- Ajoutez les contrats pertinents et les rapports d’essais qui appuient l’incertitude technologique déclarée.
- Structurez l’ensemble pour l’évaluateur : objectif, incertitude, démarche, résultats, dans cet ordre logique.
La rédaction de la description technique gagne à être confiée à quelqu’un qui comprend à la fois l’ingénierie du projet et le langage attendu par l’ARC, car une description purement technique sans articulation autour de l’incertitude reste souvent insuffisante.
Programmes complémentaires pour financer l’innovation aérospatiale
RS&DE et CRIC ne sont pas les seuls leviers disponibles. Plusieurs programmes fédéraux et québécois viennent compléter le financement d’un projet aérospatial, chacun avec sa propre logique.
- L’Initiative stratégique pour l’aérospatiale et la défense (SADI) offre des contributions remboursables pouvant couvrir une part significative des coûts admissibles d’un projet stratégique, selon ISED.
- Le Programme d’aide à la recherche industrielle (IRAP) apporte un soutien technique complémentaire, souvent mobilisé en amont d’une réclamation RS&DE.
- Investissement Québec accompagne les entreprises dans le montage financier global et facilite l’accès à d’autres partenaires industriels.
- Le CRIAQ et Espace Aéro restent des points d’entrée utiles pour structurer des projets collaboratifs éligibles à plusieurs sources de financement simultanément.
L’articulation entre ces programmes demande de séquencer les demandes : une contribution SADI couvre généralement un volet différent du même projet que celui admissible au RS&DE, ce qui évite le chevauchement plutôt que le créer.
Risques d’audit, erreurs fréquentes et défense du dossier
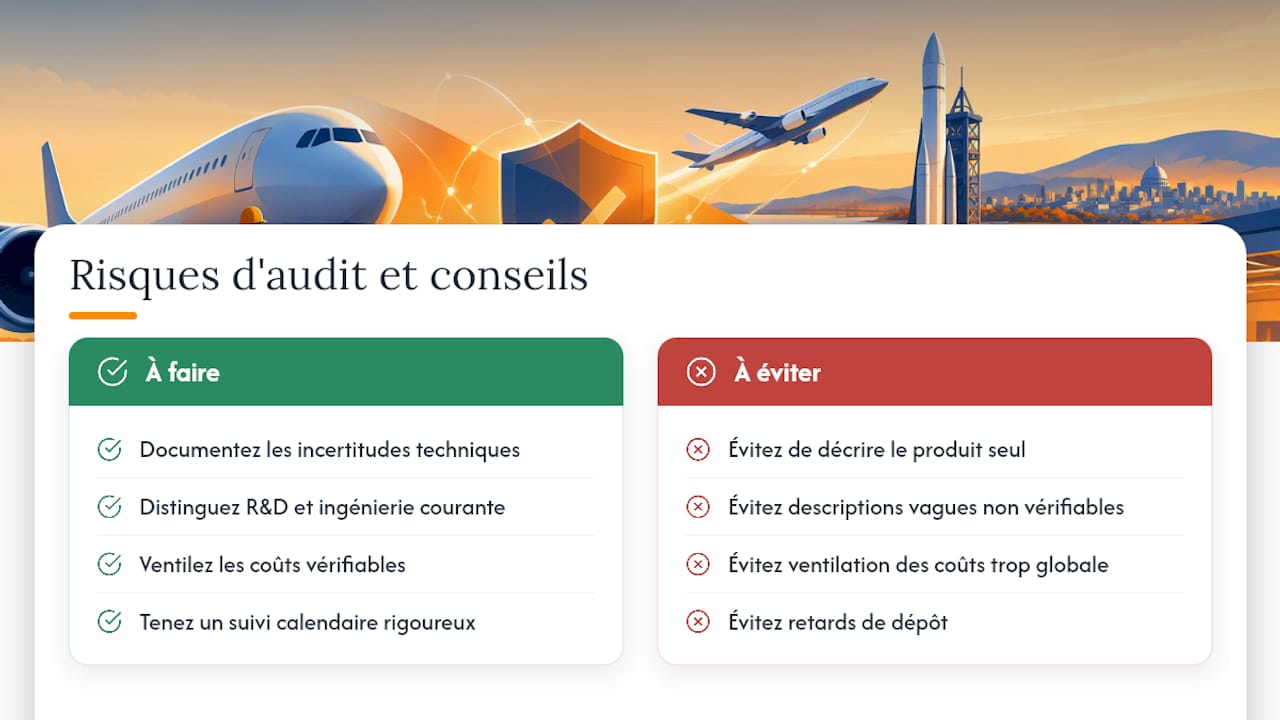
Les vérifications de l’ARC portent souvent sur la même faiblesse : une description technique qui décrit un produit plutôt qu’une incertitude. Un vérificateur cherchera systématiquement à savoir ce qui n’était pas connu avant le projet, et une réponse orientée vers les bénéfices commerciaux du produit fini ne suffit jamais.
Les erreurs les plus fréquentes dans les dossiers aérospatiaux incluent des descriptions vagues qui ne distinguent pas la R&D de l’ingénierie de routine, une ventilation des coûts trop globale pour être vérifiable, et des délais de dépôt manqués faute de suivi calendaire rigoureux.
Ce qui distingue une réclamation défendable d’une réclamation fragile, c’est rarement le projet lui-même : c’est la qualité de la documentation rassemblée en cours de route.
Des entreprises innovantes, notamment en aérospatiale, peuvent être accompagnées dans la rédaction technique de leurs projets, l’analyse des dépenses et la défense de leurs dossiers en cas de litige avec l’Agence du revenu du Canada. Une équipe multidisciplinaire, formée de fiscalistes et d’experts techniques, peut offrir un soutien qui inclut la représentation devant les autorités fiscales et, au besoin, devant la Cour canadienne de l’impôt.
Conseil de pro : Documentez vos échecs techniques au même titre que vos réussites : un vérificateur accorde souvent plus de crédibilité à un dossier qui montre les itérations ratées qu’à un dossier qui ne présente que le résultat final.
Ce que l’évolution des crédits change pour vos priorités stratégiques
La consolidation récente des crédits québécois autour du CRIC simplifie le paysage, mais elle impose aussi une discipline nouvelle : synchroniser vos dépôts fédéraux et provinciaux devient une priorité opérationnelle, pas un détail administratif. Les entreprises aérospatiales qui gagnent le plus sont celles qui documentent leurs incertitudes technologiques au fil du projet, plutôt qu’en reconstruisant l’historique au moment de la déclaration. Un diagnostic personnalisé de vos projets en cours reste le meilleur point de départ pour prioriser vos travaux et votre documentation.
— Alexandre
Comment HLP accompagne vos dossiers RS&DE aérospatiaux
Naviguer entre le formulaire T661, le CRIC et les programmes sectoriels comme SADI ou IRAP demande une expertise que peu d’équipes internes ont le temps de développer en plus de leurs projets d’ingénierie. HLP Services transforme cette charge en accompagnement structuré, pensé pour les entreprises aérospatiales qui veulent maximiser leur crédit combiné sans détourner leurs ingénieurs de leur travail technique.
Le mandat couvre l’ensemble du cycle de vie d’une réclamation :
- La rédaction de projets R&D, avec une description technique construite autour de l’incertitude technologique réelle.
- La maximisation de réclamation R&D, incluant l’analyse du choix entre méthode proxy et méthode traditionnelle.
- Le suivi et le support à la vérification en cas de demande d’information de l’ARC.
- Le dépôt de dossiers en opposition lorsqu’une réclamation initiale est contestée.
- Le support des démarches légales devant la Cour canadienne de l’impôt lorsque le litige s’y rend.
L’équipe multidisciplinaire de HLP combine expertise fiscale et compréhension technique des secteurs innovants, une combinaison qui compte particulièrement pour des projets aérospatiaux techniquement denses. Pour évaluer l’admissibilité de vos projets en cours et structurer votre prochain dépôt, consultez la page des services HLP.
Sources
Ces références permettent de vérifier chaque règle citée dans cet article directement à la source.
- T4088 – Guide for Form T661 (CRA)
- Strategic Aerospace and Defence Initiative (SADI) — ISED
- CRIAQ — Consortium de recherche et d’innovation en aérospatiale au Québec
Questions fréquentes
Qu’est ce que le CRIC et qui peut en bénéficier au Québec ?
Le CRIC est le crédit d’impôt québécois pour la R&D et la précommercialisation, applicable aux sociétés ayant un établissement au Québec qui y réalisent des travaux admissibles. Il s’applique aux exercices débutant après le 25 mars 2025, avec un taux de base de 20 %, selon Revenu Québec.
Quel est le délai pour déposer une demande RS&DE fédérale ?
Le délai correspond généralement à 12 mois après la date limite de production de la déclaration de revenus, ce qui donne typiquement 18 mois aux sociétés, selon la politique de l’ARC. Passé ce délai, la demande ne peut plus être acceptée pour l’exercice concerné.
Peut on combiner le RS&DE avec le programme SADI ?
Oui, RS&DE et SADI peuvent coexister sur un même projet aérospatial dès lors qu’ils couvrent des volets distincts des travaux. SADI offre des contributions remboursables pour des projets stratégiques, selon ISED, tandis que le RS&DE cible spécifiquement les activités de recherche et développement expérimental.
Quelles activités aérospatiales sont typiquement admissibles au RS&DE ?
Les activités qui impliquent une incertitude technologique réelle sont admissibles, comme le développement de matériaux composites, la conception de nouveaux systèmes avioniques ou l’optimisation de systèmes de propulsion. La clé est de documenter ce qui n’était pas connu avant le projet, plutôt que le résultat commercial visé.
HLP peut il m’aider en cas de vérification de l’ARC ?
Oui, HLP Services propose un accompagnement dédié au suivi et au support lors des vérifications, ainsi qu’une représentation en cas d’opposition ou de litige devant la Cour canadienne de l’impôt. Son équipe multidisciplinaire prépare des dossiers pensés pour résister à l’examen d’un vérificateur.
No responses yet