
Oui, de nombreux essais et travaux d’innovation menés en ferme peuvent être admissibles au RS&DE au Canada si vous démontrez une incertitude technologique et une investigation systématique. Les essais en champs et en élevage peuvent se qualifier lorsqu’ils répondent aux critères de l’Agence du revenu du Canada, à déclarer via le Formulaire T661 et l’annexe T2SCH31 ou T2038(IND) selon votre statut. La première action à poser consiste à documenter dès maintenant vos hypothèses, vos protocoles et vos résultats.
En bref:
- La vérification de l’éligibilité au RS&DE agricole repose sur la preuve d’une véritable incertitude technologique, d’une démarche expérimentale systématique, et d’un progrès mesurable.
- Les essais en champ sur la variétale, en irrigation, lutte intégrée ou agriculture de précision peuvent être admissibles s’ils répondent à ces critères précis.
- Seules les dépenses liées aux salaires, matériaux, sous-traitances, subventions, et biens amortissables lors du projet comptent pour le calcul du crédit, avec des taux pouvant atteindre 35 %.
- La documentation rigoureuse en temps réel, notamment protocoles, données, et coûts, est essentielle pour éviter l’invalidation lors d’une vérification fiscale.
- La coordination avec les aides provinciales est cruciale, car elles peuvent réduire les dépenses admissibles si elles ne sont pas déclarées séparément.
Table des matières
- Quels travaux agricoles peuvent être admissibles au RS&DE
- Dépenses admissibles et calcul du crédit RS&DE
- Formulaires, échéances et procédure de dépôt RS&DE
- Documentation et préparation à l’audit : construire un sentier de preuve solide
- Programmes provinciaux et aides complémentaires à considérer
- Ce que nous retenons des dossiers agricoles RS&DE
- Comment nous accompagnons les entreprises agricoles dans leur réclamation RS&DE
- Questions fréquentes
- Sources
Quels travaux agricoles peuvent être admissibles au RS&DE
Beaucoup de dirigeants agricoles sous-estiment la portée du programme parce qu’ils associent la recherche à des laboratoires plutôt qu’à des champs ou des étables. Pourtant, plusieurs activités courantes sur une exploitation répondent exactement aux critères recherchés par l’ARC.
- Essais comparatifs de variétés ou de cultivars pour évaluer leur rendement dans des conditions climatiques ou de sol spécifiques.
- Tests de nouveaux protocoles d’irrigation ou de fertigation visant à résoudre un problème d’absorption des nutriments.
- Développement de méthodes de lutte intégrée contre les parasites quand les solutions existantes échouent dans votre contexte précis.
- Amélioration des procédés post-récolte (séchage, entreposage, conservation) pour réduire les pertes sans dégrader la qualité.
- Essais d’agriculture de précision combinant capteurs, drones et algorithmes pour ajuster les intrants en temps réel.
- Adaptation de systèmes d’alimentation animale en réponse à une contrainte technique nouvelle, comme une maladie ou un changement de ration.
Trois critères gouvernent l’admissibilité : une incertitude technologique réelle (vous ne savez pas, au départ, si l’approche fonctionnera ni comment y arriver), une investigation systématique (hypothèses, essais, mesures, analyses) et un progrès technologique, même modeste, qui dépasse votre propre pratique habituelle. À l’inverse, l’optimisation incrémentale d’un procédé déjà maîtrisé, sans incertitude véritable, ou l’absence d’un protocole mesurable, sont des signaux rouges fréquents lors des vérifications.
Dépenses admissibles et calcul du crédit RS&DE
Une fois le projet qualifié, l’étape suivante consiste à circonscrire les dépenses qui comptent réellement pour le calcul du crédit. La politique sur les dépenses qualifiées encadre précisément ce qui entre et ce qui sort du calcul.
- Salaires et avantages sociaux du personnel directement affecté aux essais, proportionnels au temps réellement consacré au projet.
- Matériaux consommés ou transformés pendant les essais, comme des semences expérimentales ou des intrants de test.
- Contrats de sous-traitance liés spécifiquement aux travaux de recherche, sous réserve de règles particulières.
- Paiements à des tiers, incluant certaines contributions à des organisations agricoles, encadrés par des règles spécifiques du guide du formulaire T661.
- Biens amortissables, dont le traitement a changé pour les acquisitions postérieures au 15 décembre 2024.
**Le taux de base du crédit d’impôt à l’investissement est de 15 %, tandis que les sociétés privées sous contrôle canadien (SPCC) peuvent bénéficier d’un taux bonifié pouvant atteindre 35 % jusqu’à une certaine limite annuelle, selon les mises à jour du programme RS&DE. Avant de totaliser vos dépenses, vérifiez l’effet des subventions ou aides gouvernementales déjà reçues : elles réduisent généralement le montant des dépenses admissibles au prorata du financement obtenu.
Formulaires, échéances et procédure de dépôt RS&DE
Le respect des délais conditionne l’admissibilité même d’une réclamation par ailleurs solide sur le fond. Voici la séquence à suivre.
- Identifiez le formulaire pertinent selon votre structure : le T661 accompagne toujours la demande, combiné à l’annexe T2SCH31 pour une société ou au formulaire T2038(IND) pour un travailleur autonome ou une société de personnes.
- Respectez le délai de dépôt fixé par la politique sur les exigences de dépôt : généralement 12 mois après la date d’échéance de votre déclaration de revenus, ce qui porte le délai total à environ 18 mois après la fin de votre exercice pour une corporation.
- Préparez la partie 2 du T661 avec soin : description du projet, objectifs visés, incertitude rencontrée, démarche suivie et résultats obtenus doivent former un récit cohérent et vérifiable.
- En cas d’erreur découverte après dépôt, une demande de révision reste possible, mais tout retard supplémentaire expose la réclamation à un rejet pur et simple pour non-respect du délai statutaire.
Documentation et préparation à l’audit : construire un sentier de preuve solide
La force d’une réclamation agricole repose rarement sur la qualité de la rédaction finale, mais sur la rigueur du dossier constitué en temps réel, pendant que les essais se déroulent. Une reconstruction après coup convainc rarement un vérificateur.
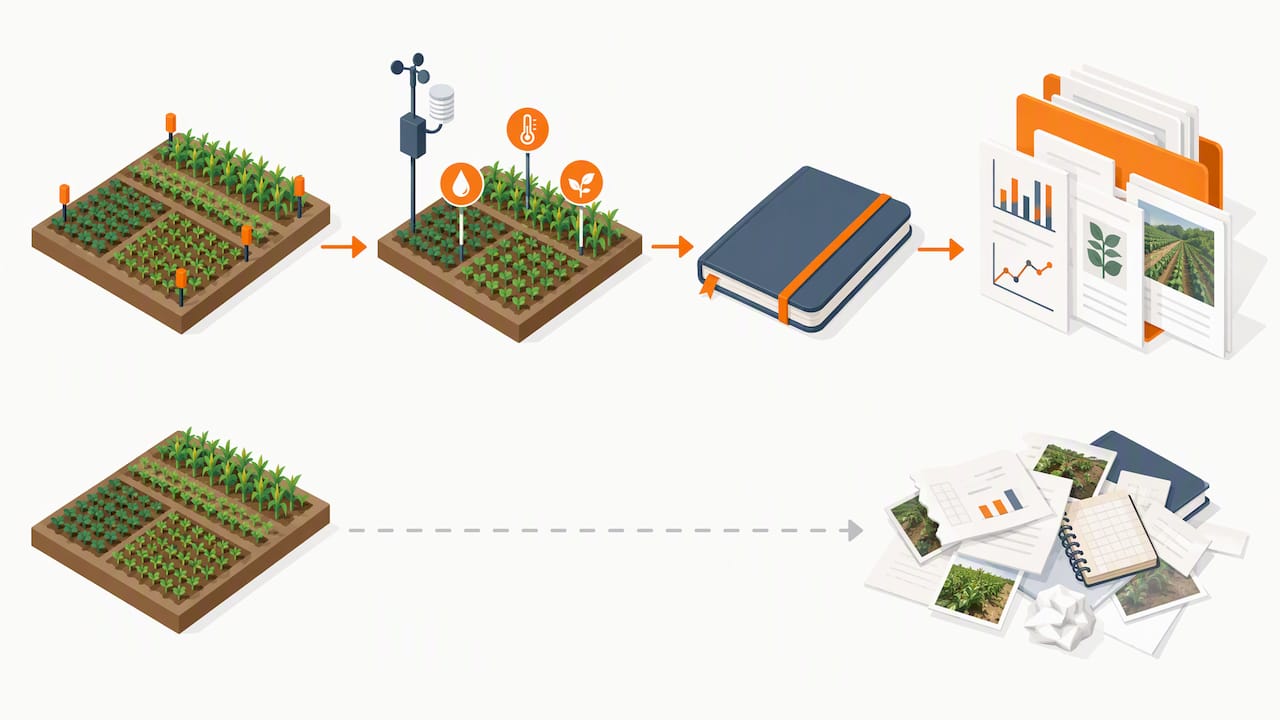
Conseil de pro : Impliquez un rédacteur technique dès la phase pilote de votre essai, pas seulement au moment de préparer le formulaire, pour que chaque observation soit consignée au bon moment.
Pour bâtir un dossier audit-résistant, documentez systématiquement :
- L’objectif précis de l’essai et l’incertitude technique qui le justifie, formulés avant le début des travaux.
- Le protocole expérimental retenu, incluant les variables contrôlées et les paramètres mesurés.
- Les données brutes par lot ou par parcelle : journaux de terrain, exports de capteurs, photos datées, fiches d’essai signées.
- L’analyse des résultats et les conclusions tirées, y compris les itérations qui ont suivi un échec partiel.
- Les coûts directement attribuables au projet, séparés clairement des opérations courantes de l’exploitation.
Cette séparation entre travail routinier et travail expérimental, décrite dans le guide technique destiné aux demandeurs, demeure l’un des points les plus examinés lors d’une vérification.
Programmes provinciaux et aides complémentaires à considérer
Le crédit fédéral RS&DE n’exclut pas les programmes provinciaux, mais leur articulation demande une attention particulière. L’Ontario, par exemple, a investi dans des initiatives comme l’Agricultural Stewardship Initiative, offrant des financements ciblés pour l’efficacité et la durabilité des exploitations, dans le cadre d’un partenariat fédéral-provincial récent.
- Les subventions provinciales reçues pour un projet donné doivent être déclarées et viennent généralement réduire le total des dépenses admissibles au crédit fédéral.
- Documenter séparément les coûts couverts par une aide provinciale évite une double comptabilisation accidentelle au moment de la réclamation.
- Planifiez le calendrier de vos demandes de subvention et de votre réclamation RS&DE ensemble, plutôt qu’en silos, pour maximiser le bénéfice net global.
Ce que nous retenons des dossiers agricoles RS&DE
Les exploitations qui réussissent le mieux leurs réclamations sont celles qui traitent la documentation comme une partie intégrante du travail agronomique, non comme une formalité fiscale ajoutée après coup. Notre expérience montre qu’une équipe multidisciplinaire, capable de traduire un protocole d’essai en langage technique défendable, réduit sensiblement le risque d’ajustement lors d’une vérification. Priorisez les projets où l’incertitude technologique est manifeste dès le départ : ce sont ceux qui résistent le mieux à l’examen de l’ARC.
— Alexandre
Comment nous accompagnons les entreprises agricoles dans leur réclamation RS&DE
Transformer un essai de terrain en réclamation solide demande une rédaction technique précise et une connaissance fine des critères de l’ARC, deux compétences que nous mettons au service des exploitations agricoles et agroalimentaires depuis plusieurs années.
Notre accompagnement couvre l’ensemble du cycle de votre réclamation :
- La rédaction technique du formulaire T661 pour refléter fidèlement votre incertitude technologique et votre démarche expérimentale.
- L’analyse détaillée des dépenses admissibles, incluant les règles particulières sur les biens amortissables et les aides reçues.
- La préparation et le support lors d’une vérification de l’ARC, avec suivi et support à la vérification.
- La représentation en cas de litige.
Notre équipe multidisciplinaire comprend les enjeux propres au secteur agricole et sait défendre un dossier face aux autorités fiscales. Consultez notre page de services RS&DE pour discuter de votre projet et évaluer son admissibilité.
Questions fréquentes
Qui possède la majorité des terres agricoles au Canada ?
Les exploitants agricoles eux-mêmes détiennent la grande majorité des terres cultivées au pays, la propriété restant largement familiale et individuelle plutôt que concentrée entre quelques grands investisseurs. Cette structure influence directement la façon dont les projets de recherche RS&DE sont initiés, souvent à l’échelle d’une seule exploitation.
Les agriculteurs sont-ils exemptés de la TPS ?
Non, les agriculteurs ne bénéficient pas d’une exemption générale de TPS, mais plusieurs produits agricoles de base sont détaxés, ce qui signifie qu’ils sont vendus à un taux de 0 % tout en permettant de récupérer les crédits de taxe sur intrants. Les règles précises dépendent du type de produit et de la nature de l’activité agricole exercée.
Quels sont les investisseurs majeurs dans les terres agricoles canadiennes ?
Le marché des terres agricoles au Canada reste dominé par des propriétaires-exploitants plutôt que par de grands fonds d’investissement institutionnels, même si certains acteurs financiers participent au marché dans certaines régions. La diversité des structures de propriété varie sensiblement d’une province à l’autre.
Quelles subventions existent pour les agriculteurs ontariens en 2026 ?
L’Ontario propose des initiatives comme l’Agricultural Stewardship Initiative, qui offre des financements ciblés pour des projets d’efficacité et de durabilité dans le cadre du partenariat agricole canadien durable. Ces programmes provinciaux peuvent compléter une réclamation RS&DE fédérale, à condition de bien coordonner les deux sources de financement pour éviter une réduction involontaire des dépenses admissibles.
Comment savoir si mon projet agricole est admissible au RS&DE ?
Un projet se qualifie généralement lorsqu’il répond à une incertitude technologique réelle, suit une investigation systématique documentée et vise un progrès technologique mesurable par rapport à vos pratiques habituelles. La meilleure façon de vérifier votre admissibilité consiste à documenter vos essais dès leur début et à faire évaluer votre dossier par une équipe spécialisée.
No responses yet