
Pour déposer une réclamation RS&DE défendable, adoptez un calendrier opérationnel structuré et récoltez vos preuves techniques et financières au fil de l’eau, jalon après jalon. Vérifiez d’abord votre échéance réelle : vous disposez de 12 mois après la date limite de production de votre déclaration de revenus pour soumettre le formulaire T661. Nommez ensuite un responsable technique et un responsable financier, et prévoyez des revues périodiques plutôt qu’une collecte de dernière minute.
En bref:
- La collecte de preuves doit suivre un calendrier structuré sur 12 à 18 mois, aligné sur le rythme des projets de recherche, pas uniquement sur le calendrier fiscal.
- Il est essentiel de documenter chaque étape du projet avec des preuves datées, signées, organisées par trimestre, pour éviter les lacunes lors de l’examen.
- Les preuves techniques doivent inclure plans, cahiers, versions de code, comptes-rendus, photos et rapports, toutes reliées aux hypothèses et résultats du projet.
- Les preuves financières doivent être cohérentes, incluant feuilles de temps, fiches de paie, factures, preuves de paiement et registres comptables, conservés six ans.
- La gestion efficace nécessite des rôles clairement attribués, des revues trimestrielles structurées, et éventuellement l’externalisation pour limiter les erreurs et respecter les délais.
Table des matières
- Calendrier opérationnel recommandé par trimestre ou jalon de projet
- Checklist technique détaillée : quelles preuves collecter et comment les organiser
- Checklist financière : feuilles de temps, salaires, factures et rapprochement comptable
- Responsabilités, rôles et outils pratiques pour exécuter le calendrier
- Erreurs courantes et comment les éviter
- Délais administratifs et échéances chez l’ARC et Revenu Québec
- Perspective HLP : structurer un calendrier gagnant
- Différences de calendrier selon les provinces hors Québec
- Impact des modifications réglementaires récentes sur le calendrier de collecte
- Comment consulter et utiliser le calendrier de collecte RS&DE
- Exemples pratiques de planification selon le calendrier de collecte
- Ce que les dirigeants sous-estiment dans leur calendrier RS&DE
- Confier la gestion du calendrier RS&DE à des spécialistes
- Sources
- Questions fréquentes
Calendrier opérationnel recommandé par trimestre ou jalon de projet
Un dossier RS&DE solide se construit sur 12 à 18 mois, en suivant le rythme naturel de vos projets de recherche plutôt que celui de votre comptabilité. Plaquer la collecte de preuves sur un calendrier fiscal rigide mène presque toujours à des trous documentaires que personne ne peut combler après coup.
Voici les jalons à intégrer à votre cycle de projet :
- Lancement du projet (mois 0 à 1) : définissez l’incertitude technologique visée et ouvrez un registre de projet où seront consignées les hypothèses de départ.
- Collecte initiale (mois 1 à 3) : commencez l’archivage des cahiers de laboratoire, des versions de code et des comptes-rendus de réunion technique dès les premières expérimentations.
- Revue intermédiaire (mois 4 à 9) : organisez un point de contrôle trimestriel entre le responsable technique et le comptable pour vérifier que chaque heure travaillée est rattachée à une activité documentée.
- Consolidation (mois 10 à 12) : rassemblez les preuves de tests, les échecs expérimentaux et les résultats intermédiaires dans un dossier unique par projet.
- Assemblage final (mois 12 à 15) : rédigez la description technique, croisez-la avec les feuilles de temps et les factures, puis faites valider l’ensemble par les deux responsables.
- Marge de sécurité (dernier trimestre) : conservez au moins 90 jours tampon avant l’échéance de dépôt pour corriger les manques, une pratique que l’ARC elle-même recommande afin de permettre un examen initial avant la soumission définitive.
Ce calendrier n’est pas un carcan administratif : il devient, bien tenu, l’ossature de votre description technique au moment de la rédaction finale.
Checklist technique détaillée : quelles preuves collecter et comment les organiser
L’annexe 2 du guide T4088 détaille les pièces justificatives que l’ARC accepte comme preuve d’une démarche de recherche systématique. Votre collecte doit viser l’exhaustivité autant que la cohérence chronologique.
- Plans de projet et protocoles expérimentaux décrivant l’hypothèse testée et la méthode employée.
- Cahiers de laboratoire datés et signés, tenus au fil des manipulations.
- Versions successives de code source, avec historique de modifications horodaté.
- Comptes-rendus de réunions techniques consignant les décisions et les ajustements de protocole.
- Photos de prototypes et résultats de tests, y compris les essais non concluants.
- Rapports d’analyse comparant les résultats obtenus aux résultats attendus.
Chaque pièce doit porter une date, idéalement une signature ou un identifiant d’auteur, et un numéro de référence qui la relie au projet et à la période visée. Indexez ces documents dans un répertoire structuré par projet et par trimestre plutôt que par type de fichier, ce qui facilite grandement la reconstitution du fil narratif technique lors d’un examen.
Archiver les échecs compte autant qu’archiver les succès : un essai qui ne fonctionne pas documente l’incertitude technologique que vous cherchiez à résoudre, un point que l’ARC retient favorablement.
Conseil de pro : Créez un gabarit de compte-rendu standardisé dès le lancement du projet : vous gagnerez un temps considérable au moment de l’assemblage final du dossier.
Checklist financière : feuilles de temps, salaires, factures et rapprochement comptable
Les preuves financières doivent raconter la même histoire que les preuves techniques, avec les mêmes dates et les mêmes noms. Sans ce lien explicite entre le travail effectué et la dépense réclamée, même un projet techniquement admissible peut voir sa réclamation réduite.
- Feuilles de temps horodatées par employé et par projet, idéalement remplies en temps réel plutôt que reconstituées après coup.
- Fiches de paie correspondant aux périodes couvertes par les feuilles de temps.
- Factures de sous-traitants ou de matériel directement liées aux activités de recherche.
- Preuves de paiement rattachées à chacune de ces factures.
- Registres comptables isolant les dépenses de R&D des dépenses d’exploitation courantes.
La méthode la plus simple reste un tableau de réconciliation par projet et par période, qui croise chaque ligne de dépense avec l’activité technique correspondante : c’est d’ailleurs la pratique que recommande le guide T4088 pour répondre aux lignes 270 à 282 du formulaire T661. Conservez tous ces documents sous un format électronique lisible pendant au moins six ans, une obligation légale plutôt qu’une recommandation.
Responsabilités, rôles et outils pratiques pour exécuter le calendrier
Un calendrier de collecte ne tient que si chaque rôle est clairement attribué. Trois fonctions doivent être mobilisées en continu plutôt qu’au moment du dépôt.
- Le dirigeant valide les grandes orientations du projet et s’assure que les ressources sont allouées à la documentation, pas seulement à la recherche elle-même.
- Le responsable technique tient le registre de projet, documente les hypothèses et les résultats, et signe les comptes-rendus.
- Le comptable ou le responsable financier rapproche les feuilles de temps, les salaires et les factures avec les jalons techniques validés.
Mettez en place une revue trimestrielle courte, avec une checklist de validation avant chaque clôture comptable, pour éviter l’accumulation de manques. Des outils de gestion de projet, un système de contrôle de version et une solution de feuilles de temps numériques suffisent largement à automatiser la collecte sans alourdir le travail de vos équipes.
Conseil de pro : Fixez la revue trimestrielle à la même date que votre clôture comptable interne : vous éviterez un rapprochement bâclé en fin d’année.
Erreurs courantes et comment les éviter
La collecte de dernière minute reste la cause la plus fréquente de dossiers fragiles. Elle expose particulièrement à un risque souvent sous-estimé : la certification en Partie 10 du T661 est irrévocable, ce qui signifie qu’une fois soumise, l’information certifiée ne peut plus être corrigée.
Les lacunes les plus souvent relevées en examen technique concernent le manque de datation des pièces et l’absence de lien démontrable entre le travail réalisé et la dépense réclamée.
- Mettez en place des revues documentaires mensuelles plutôt qu’une collecte annuelle unique.
- Journalisez systématiquement les expérimentations, y compris celles qui échouent.
- Archivez au fil de l’eau, jamais en rétrospective, pour préserver l’exactitude des dates.
Délais administratifs et échéances chez l’ARC et Revenu Québec
Le délai de dépôt du formulaire T661 est fixé à 12 mois après la date limite de production de votre déclaration de revenus, ce qui équivaut à 18 mois après la fin de votre exercice pour une société.
L’ARC applique une norme de service de 180 jours pour les réclamations remboursables sélectionnées pour examen, un délai qui justifie à lui seul de prévoir un suivi actif dès qu’un dossier est retenu en vérification.
Si votre entreprise opère au Québec, synchronisez votre dépôt provincial avec le dépôt fédéral : Revenu Québec recommande cette synchronisation pour éviter les rejets liés à des informations incomplètes.
Perspective HLP : structurer un calendrier gagnant
Des spécialistes accompagnent les entreprises canadiennes innovantes en maximisant leurs crédits RS&DE grâce à une équipe multidisciplinaire conjuguant expertise technique et fiscale. Ces experts mettent en place des points de contrôle réguliers, une revue technique croisée et un rapprochement comptable systématique avant tout dépôt.
Cette discipline répond directement à ce qui fragilise le plus souvent un dossier maison : l’absence de jalons intermédiaires qui forceraient à documenter au bon moment plutôt qu’en urgence. Externaliser cette coordination peut réduire sensiblement le risque d’erreur et d’audit prolongé.
Différences de calendrier selon les provinces hors Québec
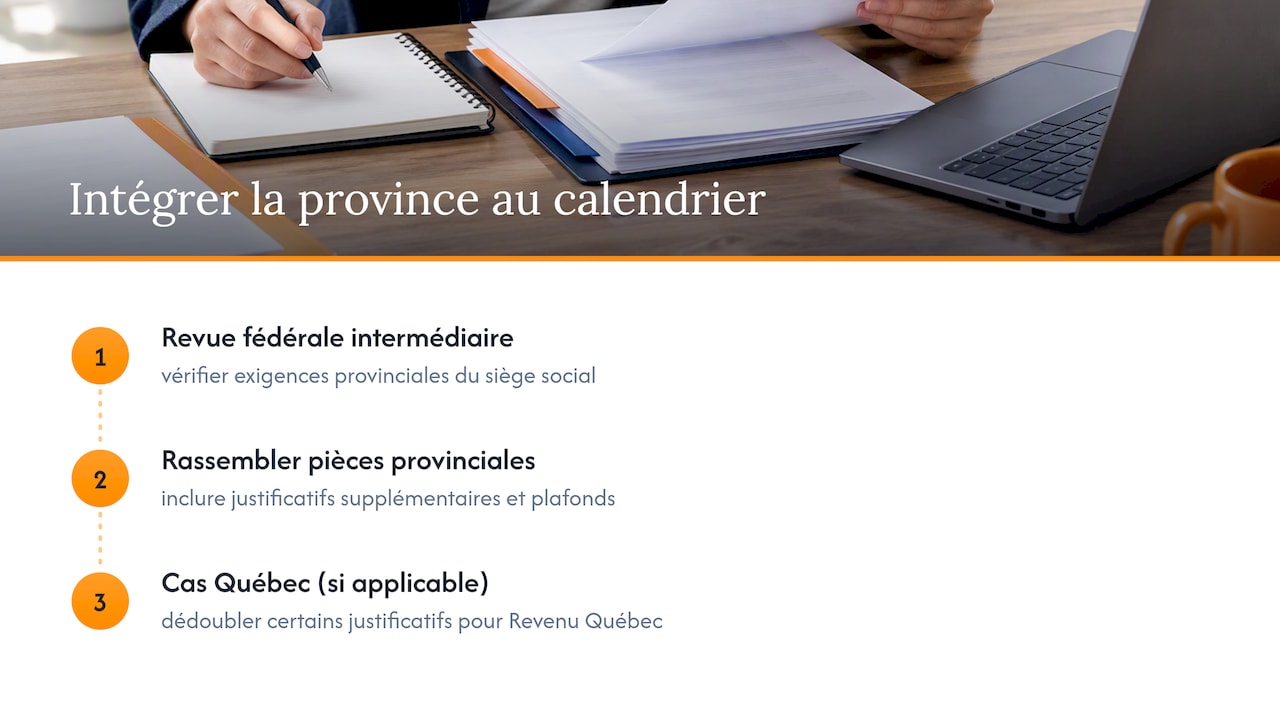
Les règles fédérales du programme RS&DE s’appliquent uniformément partout au Canada, mais plusieurs provinces superposent leur propre crédit d’impôt avec des formulaires et des échéances distincts. En Ontario, en Colombie-Britannique ou au Manitoba, le crédit provincial s’arrime généralement à la déclaration de revenus de la société plutôt qu’à un formulaire séparé déposé à une autre date, ce qui simplifie la coordination par rapport au régime québécois.
Cela ne dispense pas pour autant d’une vigilance particulière : certaines provinces exigent des pièces justificatives supplémentaires ou appliquent des plafonds différents selon la taille de l’entreprise. Votre calendrier de collecte doit donc prévoir une étape de vérification des exigences provinciales propres à votre siège social, idéalement au même moment que la revue intermédiaire du dossier fédéral. Une entreprise manufacturière établie en Ontario, par exemple, suivra un calendrier de collecte presque identique à celui d’une entreprise fédérale pure, alors qu’une entreprise québécoise devra dédoubler certains justificatifs pour Revenu Québec.
La prudence consiste à traiter la dimension provinciale comme un jalon à part entière de votre calendrier, pas comme une formalité annexe traitée après coup.
Impact des modifications réglementaires récentes sur le calendrier de collecte
Le programme RS&DE évolue régulièrement, que ce soit dans les taux de crédit, les plafonds de dépenses admissibles ou les exigences documentaires. Chaque ajustement réglementaire a une incidence directe sur votre calendrier de collecte : un changement dans la définition de l’admissibilité d’une dépense, par exemple, peut rendre obsolète une partie de la documentation déjà rassemblée si elle n’a pas été mise à jour avec les nouveaux critères.
La meilleure protection reste une veille réglementaire intégrée à votre processus de revue trimestrielle plutôt qu’une vérification ponctuelle au moment du dépôt. Consultez les mises à jour publiées sur les pages officielles de l’ARC et de Revenu Québec à chaque jalon de votre calendrier, en particulier avant la phase d’assemblage final du dossier, pour vous assurer que les critères appliqués correspondent bien à la période visée par votre réclamation.
Les entreprises qui traitent le calendrier de collecte comme un document vivant, révisé à chaque changement réglementaire connu, évitent la majorité des écarts qui mènent à un examen technique approfondi.
Comment consulter et utiliser le calendrier de collecte RS&DE
Mettre en place un calendrier de collecte commence par la définition de votre période de référence : identifiez la fin de votre exercice financier, puis calculez à rebours votre échéance de dépôt et vos jalons intermédiaires. Un gabarit simple, partagé entre le responsable technique et le responsable financier, suffit à structurer l’ensemble du processus.
Concrètement, la procédure se déroule en quatre étapes : fixez d’abord les dates clés de l’exercice en cours, puis répartissez les jalons de collecte technique et financière sur cette période, assignez ensuite les responsabilités à chaque jalon, et enfin planifiez les revues de validation avant la soumission. Ce calendrier doit rester accessible à toute l’équipe projet, pas seulement aux responsables administratifs, car la collecte de preuves techniques dépend directement du quotidien des chercheurs et des ingénieurs.
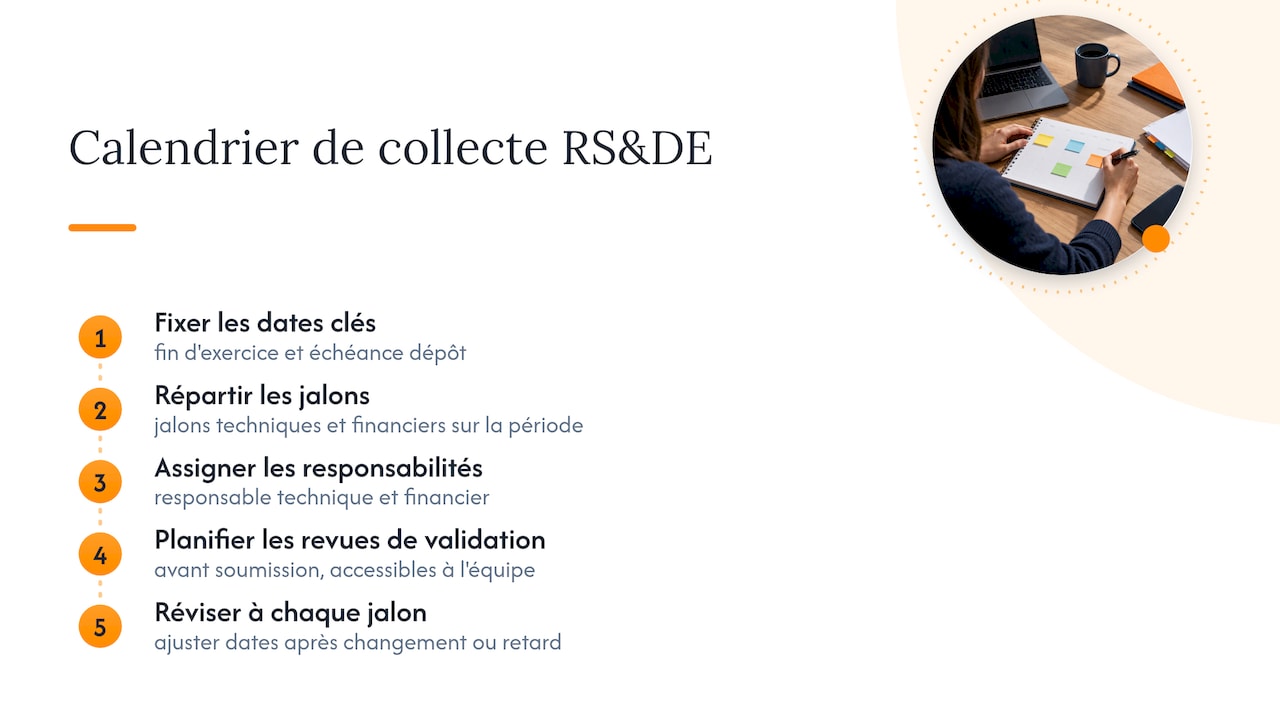
Révisez le calendrier à chaque jalon atteint plutôt qu’une seule fois par an : un ajustement de portée du projet, un changement d’équipe ou un retard technique doivent immédiatement se refléter dans les dates de collecte prévues.
Exemples pratiques de planification selon le calendrier de collecte
Prenons une entreprise de biotechnologie dont l’exercice financier se termine le 31 décembre. Son calendrier de collecte démarre dès janvier avec l’ouverture des cahiers de laboratoire pour l’année, se poursuit par une revue intermédiaire en juin où le responsable technique valide les heures consacrées à chaque expérimentation, et se conclut par l’assemblage du dossier entre janvier et mars de l’année suivante, laissant une marge confortable avant l’échéance de juin.
Un fabricant qui développe un nouveau procédé d’assemblage suivra un rythme différent, calé sur ses cycles de production plutôt que sur le calendrier civil : chaque lot de prototypes testé devient un jalon de collecte, avec documentation immédiate des résultats, qu’ils soient concluants ou non.
Une startup technologique, de son côté, gagnera à synchroniser ses sprints de développement avec des points de collecte bihebdomadaires, les cahiers de laboratoire étant ici remplacés par l’historique de versions du code et les comptes-rendus de revue de code. Dans les trois cas, le principe reste identique : la collecte suit le rythme réel du travail de recherche, et le calendrier administratif s’y adapte, jamais l’inverse.
Ce que les dirigeants sous-estiment dans leur calendrier RS&DE
La plupart des entreprises traitent le calendrier de collecte RS&DE comme une contrainte fiscale de fin d’année, alors qu’il s’agit en réalité d’un outil de gestion de projet. Cette confusion explique la majorité des dossiers fragiles que l’on rencontre : les équipes techniques documentent leur travail pour elles-mêmes, pas pour démontrer une incertitude technologique à un tiers.
Le conseil le plus répété, à savoir « gardez vos factures », passe à côté de l’essentiel. Ce qui fait réellement la différence, c’est la capacité à relier chaque heure facturée à une activité technique précise et datée. Les entreprises qui réussissent le mieux sont celles qui intègrent cette traçabilité dès le lancement du projet, pas celles qui rassemblent le plus de papier au moment du dépôt.
Priorisez la discipline documentaire continue avant la sophistication du montage fiscal : un dossier bien daté et bien lié vaut mieux qu’une argumentation brillante reconstruite après coup.
— Alexandre
Confier la gestion du calendrier RS&DE à des spécialistes
Tenir ce calendrier en interne demande du temps que vos équipes techniques préfèrent consacrer à la recherche elle-même. HLP Services prend en charge l’ensemble du processus : rédaction des projets de recherche et développement, maximisation de la réclamation, suivi et support lors d’une vérification de l’ARC.
Notre équipe multidisciplinaire structure votre dossier dès les premiers jalons techniques, rapproche les preuves financières au bon moment et prépare une défense solide si votre réclamation est sélectionnée pour examen. Si une opposition ou un recours devient nécessaire, HLP vous accompagne également devant les autorités fiscales et la Cour canadienne de l’impôt.
Consultez notre page de services pour discuter de votre calendrier de collecte et évaluer votre dossier avec notre équipe.
Sources
Pour approfondir chaque étape du calendrier de collecte, consultez directement les sources officielles.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Quelle est l’échéance pour déposer une demande RS&DE ?
Le formulaire T661 doit être soumis dans les 12 mois suivant la date limite de production de votre déclaration de revenus, ce qui correspond à 18 mois après la fin de votre exercice pour une société. Il est recommandé de viser un dépôt au moins 90 jours avant cette échéance pour garder une marge de correction.
Quels documents techniques l’ARC accepte-t-elle comme preuve ?
L’ARC accepte les plans de projet, les cahiers de laboratoire, les versions successives de code source, les comptes-rendus techniques et les photos de prototypes, comme le détaille l’annexe 2 du guide T4088. Ces pièces doivent être datées et clairement rattachées au projet concerné.
Combien de temps faut-il conserver les pièces justificatives ?
Les documents financiers et techniques doivent être conservés pendant un minimum de six ans, en format lisible et accessible à l’ARC sur demande, une obligation prévue par la loi. Ce délai s’applique même après l’acceptation de la réclamation.
Que se passe-t-il si mon dossier est sélectionné pour un examen de l’ARC ?
L’ARC applique une norme de service de 180 jours pour traiter les réclamations remboursables sélectionnées pour examen technique. La certification de la Partie 10 du formulaire T661 étant irrévocable, toute information manquante doit être corrigée avant la soumission, jamais après.
Faut-il synchroniser ma demande fédérale avec ma demande provinciale au Québec ?
Oui, Revenu Québec recommande de déposer la demande provinciale en même temps que la demande fédérale pour éviter les rejets liés à des informations incomplètes. Les formulaires RD-1029.7 et RD-1029.8.CR doivent accompagner la déclaration de la société.
No responses yet